







;)
;)
;)

이란 전쟁발 유가 상승, 전기차 비용 경쟁력 회복 시나리오로 이어져
우드맥켄지 '전기 충격' 시나리오, 리튬 14%·구리 추가 광산 투자 필요 분석
미국 8월 전기차 판매 33% 감소 속 신흥국은 약 2배 증가 대조
우드맥켄지 '전기 충격' 시나리오, 리튬 14%·구리 추가 광산 투자 필요 분석
미국 8월 전기차 판매 33% 감소 속 신흥국은 약 2배 증가 대조
 이미지 확대보기
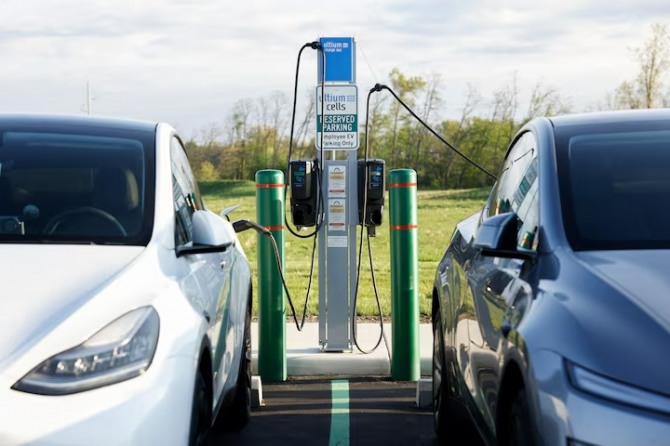
유럽의 8월 전기차 판매량이 전년 동기 대비 36% 급증한 가운데, 중동 분쟁에 따른 유가 상승이 맞물려 글로벌 배터리 광물 공급망을 압박할 잠재적 요인으로 부각되고 있다.
영국의 글로벌 통신사 로이터는 9월 21일(현지시각), 이란 전쟁 여파로 촉발된 석유 가격 충격이 일부 지역에서 전기차의 비용 경쟁력을 뒷받침하는 동시에 배터리 핵심 원자재 수급에 새로운 긴장감을 불어넣고 있다고 보도했다.
이는 주요 시장의 극단적 판매 격차 속에서 핵심 광물 수급 병목 우려를 키우는 배경으로 작용한다.
유럽·신흥국 급증 속 극명한 지역별 격차
컨설팅업체 벤치마크미네랄인텔리전스(BMI)에 따르면, 올해 1부터 8월까지 세계 신에너지차 판매량은 전년 동기 대비 4% 증가하는 데 그쳤으나 지역별로는 큰 편차를 보였다.
유럽의 8월 전기차 판매량은 보조금 정책 등에 힘입어 지난해 같은 달보다 36% 늘었으며, 미국과 중국을 제외한 신흥국 시장에서는 같은 기간 판매량이 약 2배로 급증했다.
반면 미국 시장은 트럼프 행정부의 보조금 제도 축소와 변경 추진 여파로 8월 판매량이 33% 급감했고, 세계 최대 시장인 중국 역시 전반적인 승용차 수요 위축 속에서 1~8월 신에너지차 판매가 12% 줄었다.
다만 중국의 8월 전체 승용차 판매 중 신에너지차 비중은 65%로 최고치를 기록하며 대조를 이뤘고, 중국 제조사들은 해외 수출을 빠르게 늘리고 있다.
비용 판단으로 바뀐 선택과 광물 압박
컨설팅업체 우드맥켄지는 중국에서 전기차의 총소유비용이 이미 내연기관차와 동등해졌으며, 저렴한 중국산 수출이 아시아 시장의 가격 격차를 좁히고 있다고 분석했다. 고유가와 정책 요인이 맞물려 전기차 구매가 환경 신념이 아닌 비용 판단에 따른 경제적 선택으로 이동하고 있다는 진단이다.
우드맥켄지의 '전기 충격' 시나리오에 따르면, 이러한 수요가 가속화될 경우 구리 수요는 연간 기본 전망치를 웃돌아 2025년부터 2040년까지 연평균 96만t의 신규 광산 생산능력이 필요하며, 리튬 수요 역시 기본 시나리오 대비 14% 추가 증가할 전망이다.
신규 투자가 수요 속도를 따라가지 못할 경우 과거와 같은 가격 급등락과 공급 병목이 반복될 수 있다는 경고가 나온다.
글로벌 전환 속 공급망 병목 리스크
로이터 칼럼니스트 앤디 홈은 미국의 정책 변화가 자국 내 전기차 전환을 지연시키는 동시에, 역설적으로 세계 나머지 지역의 친환경 전환을 자극하는 결과를 낳고 있다고 평가했다.
유럽과 신흥국 중심의 전기차 수요 회복세는 중장기적으로 글로벌 리튬·니켈·구리 등 핵심광물 공급망에 지속적인 수급 압박 요인으로 작용할 전망이다.
유가 상승과 맞물려 글로벌 전기차 수요 지형이 재편되는 가운데, 향후 신규 광산 투자 속도가 배터리 원자재 시장의 가격 안정성을 가늠할 리트머스 시험대가 될 것으로 보인다.
진형근 글로벌이코노믹 기자 jinwook@g-enews.com


