







;)
;)
;)

'AI가 다른 전 사업 매출 추월' 공언했으나 산술적 급성장 한계 지적
본격 클라우드 수익 10월 이후 반영…3대 복병 속 3분기 실적 주시
주가는 기대감 업고 고공행진…우주 데이터센터 사업도 가속 페달
본격 클라우드 수익 10월 이후 반영…3대 복병 속 3분기 실적 주시
주가는 기대감 업고 고공행진…우주 데이터센터 사업도 가속 페달
 이미지 확대보기
[핵심 포인트]
○ 일론 머스크 스페이스X CEO가 사내 영상을 통해 9월 중 AI 부문 매출이 통신·우주 등 기존 사업 전체 매출을 넘어설 것이라고 밝혔으나, 2분기 격차를 감안할 때 달성 여부에 의문이 제기된다.
○ 2분기 AI 매출(25억 6000만 달러)이 기존 사업(52억 5000만 달러)을 추월하려면 2배 이상의 급성장이 필요하며, 67억 달러 규모의 클라우드 계약 매출은 10월부터 반영된다.
○ 에너지 규제 반발, 막대한 자본 지출에 따른 유동성 압박, 앤트로픽·구글과의 90일 해지 가능 계약 등 3대 변수가 상존하는 가운데 10월 말~11월 초 공개될 3분기 실적 발표에 시장의 이목이 집중된다.
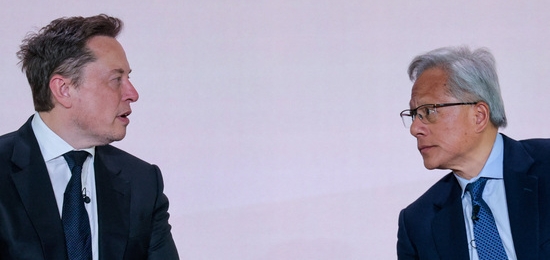
일론 머스크 스페이스X 최고경영자(CEO)가 호언장언했던 'AI 매출 역전' 시점인 9월이 지나면서 공언의 실현 여부에 시장의 이목이 쏠리고 있다.
3일(현지시각) 투자 전문매체 모틀리풀에 따르면 머스크는 지난 8월 11일 전 직원 대상 영상에서 "아마도, 아니 확실히, 우리의 AI 관련 매출이 다음 달인 9월에 스페이스X의 다른 모든 매출을 넘어설 것"이라고 밝혔다. 그는 "아마도"와 "확실히"를 오가며 특유의 화법을 구사했으나, 전환점의 도래 자체에는 강한 자신감을 드러냈다.
2분기 격차 2배 이상…산술적 현실화는 '험로'
하지만 2분기 실적 지표를 들여다보면 단기간 내 '크로스오버(역전)'가 성사되기는 쉽지 않다는 분석이 지배적이다. 2분기 스페이스X 총매출은 78억 1000만 달러로 전년 동기 대비 92% 급증했다. 이 중 AI 부문 매출은 25억 6000만 달러로 247% 성장했지만, 통신(커넥티비티)과 우주 발사 부문을 합친 기존 사업 매출은 52억 5000만 달러에 달했다.
스타링크 중심의 기존 사업 매출 역시 전년 대비 66% 성장세를 유지하고 있는 만큼, AI 부문이 다른 모든 부문을 넘어서려면 2분기 대비 매출이 최소 2배 이상 폭증해야 하는 상황이다. 여기에 스페이스X 경영진이 8월 초 실적 발표에서 밝힌 67억 달러 규모의 신규 클라우드 서비스 매출은 10월부터 6개월간 본격 반영되는 구조여서, 머스크가 공언한 9월 시한과는 시차가 존재한다.
'5000억 달러' 장밋빛 청사진과 3대 난관
머스크는 장기 청사진에서도 월가의 예상을 훌쩍 뛰어넘는 목표치를 제시하고 있다. 그는 내년 말까지 AI 컴퓨팅 용량을 10기가와트(GW)로 늘리고 와트당 3050달러의 가치를 매겨, 2028년까지 연간 3000억5000억 달러의 AI 매출을 올릴 수 있다고 주장했다. 이는 골드만삭스가 제시한 2026년 연간 AI 매출 전망치(156억 달러)를 압도하는 수치다.
그러나 청사진과 현실 장부 사이에는 3대 장애물이 가로막고 있다는 지적이다. 첫째는 발전 설비 규제다. 스페이스X는 데이터센터 '콜로서스 1·2호'에 사용하는 메탄가스 터빈으로 인해 지역사회의 거센 반발에 직면해 있다. 둘째는 막대한 투자 부담이다. 스페이스X는 지난 분기 AI 컴퓨팅에만 158억 3000만 달러를 투입하며 컴퓨팅 용량을 1.4GW로 끌어올렸으나, 대규모 지출 지속 땐 900억 달러가 넘는 유동성에도 압박이 될 수 있다는 관측이다. 셋째는 고객 이탈 리스크로, 핵심 고객인 앤스로픽과 알파벳(구글)과의 계약에 90일 전 사전 통보 땐 해지가 가능한 조항이 포함돼 있어 불확실성이 상존한다.
3분기 실적이 판가름…주가는 기대감 선반영
한편 시장에서는 실적 검증에 앞서 기대감이 주가에 선반영되는 양상이다. 스페이스X 주가는 지난 2일 158.96달러로 마감해 한 달 새 약 13% 상승했다. 10월 1일 우주 기반 데이터센터 구축 프로젝트의 일환으로 구글의 AI 칩을 지구 궤도에 성공적으로 안착시키는 등 기술적 성과도 잇따르고 있다. 다만 3분기 실적에서 AI 부문의 실질적인 성장세가 기존 스타링크 사업의 볼륨을 따라잡지 못하는 것으로 확인될 경우 주가 변동성이 확대될 가능성도 제기된다.
이인수 글로벌이코노믹 기자 tjlee@g-enews.com


