







;)
;)
;)

9월 중순 기준 217척 계약… 작년 전체(93척) 2배 웃돌며 2006년 종전 기록(3,260만 DWT) 완파
상반기에만 5,450만 DWT 체결… 전 세계 운항 선대 대비 수주 잔고 비중 30% 돌파
발주량 83% 2028~2029년 인도 슬롯에 집중… 韓·中 주요 조선사 '탱커 도크 만실' 호황 구가
상반기에만 5,450만 DWT 체결… 전 세계 운항 선대 대비 수주 잔고 비중 30% 돌파
발주량 83% 2028~2029년 인도 슬롯에 집중… 韓·中 주요 조선사 '탱커 도크 만실' 호황 구가
 이미지 확대보기
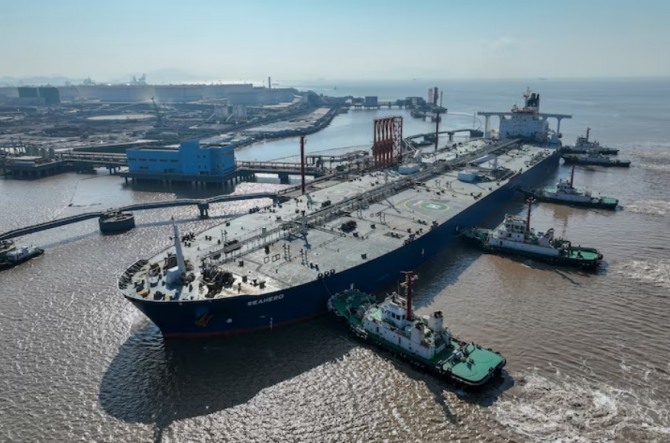
지정학적 분쟁 장기화로 인한 글로벌 해상 우회 항로 확산과 유조선 운임 폭등세에 힘입어, 전 세계 초대형 원유 운반선(VLCC) 신조선 발주량이 20년 만에 역대 최고치를 갈아치우며 전례 없는 조선 '슈퍼사이클'에 진입했다.
올해 9월 중순까지 체결된 글로벌 신규 발주량만 이미 200척을 넘어서며 지난해 연간 수치의 두 배를 가뿐히 돌파했다.
특히 2006년 조선 호황기 당시 세워졌던 역사적 선복량 기록을 압도적으로 경신함에 따라, 한국과 중국의 주요 대형 조선 야드들은 향후 3~4년간 고수익 탱커 일감으로 도크를 꽉 채우며 장기 실적 호황의 기반을 확고히 다지게 됐다.
9월 26일(현지시각) 글로벌 해운·에너지 분석 매체 에너지 뉴스 비트(Energy News Beat) 보도에 따르면, 해운 빅데이터 전문기관 시그널 그룹(Signal Group)과 영국 해사전략연구소(MSI)는 최신 조선 통계를 집계한 결과 2026년 9월 중순 기준 글로벌 신조 VLCC 발주량이 총 217척을 공식 기록했다고 발표했다.
이는 2025년 연간 전체 발주량인 93척을 불과 9개월 만에 2.3배 이상 웃도는 폭발적인 수치다.
상반기에만 5,450만 DWT 쏟아져… 2006년 최고 기록 압도
발주된 재화중량톤수(DWT) 기준으로도 해운 역사상 전례 없는 대기록이 수립됐다.
올해 상반기(1~6월)에만 글로벌 조선소에 발주된 VLCC 선복량은 총 5,450만 DWT에 달했다.
이는 조선업계의 전설적인 대호황기로 꼽히던 지난 2006년의 연간 최고 기록(3,260만 DWT)을 상반기 실적만으로 67% 이상 훌쩍 넘어선 규모다.
글로벌 조선·해운 시황 분석기관 클락슨 리서치(Clarkson Research)의 데이터에 따르면, 현재 조선업계가 확보한 VLCC 수주 잔고(Orderbook)는 현재 바다 위를 운항 중인 전 세계 기존 운항 선대(Fleet) 대비 30%를 돌파했다.
통상 선대 대비 수주 잔고 비율이 10~15% 수준에서 유지되던 과거 패턴과 비교하면, 글로벌 선주들이 향후 원유 해상 수송 수요를 겨냥해 얼마나 공격적인 선대 확충에 나서고 있는지를 단적으로 보여준다.
인도 슬롯 83% 2028~2029년 집중… 韓·中 조선소 고수익 독점
이번에 발주된 선박들의 납기는 향후 수년간의 조선 야드 가동률을 완전히 보장하고 있다.
집계 결과 신조 발주된 217척의 83% 이상이 2028년과 2029년 인도 슬롯에 집중되어 있는 것으로 나타났다.
선박 건조에 필요한 대규모 후판 등 철강재 인도와 블록 조립 공정이 이 시기에 대거 맞물리면서, HD한국조선해양, 삼성중공업, 한화오션 등 국내 대형 조선 3사와 중국의 국영·민영 대형 조선소들은 2030년 직전까지의 건조 도크 슬롯을 고선가 탱커 계약으로 빈틈없이 채웠다.
탱커 발주 폭주의 도화선은 중동 전쟁으로 인한 호르무즈 해협 위기와 러시아 제재 장기화다.
원유 수송선들이 수에즈 운하와 단축 항로 대신 아프리카 희망봉을 우회하는 장거리 항로를 택하면서 톤-마일(Ton-Mile·수송 거리×화물량) 지표가 급증했고, 이는 극심한 가용 선복 부족과 일일 용선료의 폭등으로 직결됐다.
선주사들이 노후 유조선을 대체하고 강화되는 국제해사기구(IMO) 탄소 배출 규제에 대응하기 위해 LNG·메탄올 이중연료 추진 사양을 갖춘 친환경 최신형 VLCC 확보에 앞다퉈 나선 점도 발주 열풍을 부채질했다.
2026년 글로벌 VLCC 발주량의 2006년 기록 돌파는, 지정학적 에너지 지정학의 재편과 노후 선대 교체 주기가 맞물려 발생한 조선·해운 시장의 구조적 슈퍼사이클을 상징하는 결정적 이정표로 평가된다.
아울러 도크가 포화 상태에 이른 주요 대형 조선사들이 선가 협상에서 절대적인 우위를 점함에 따라, 향후 3~4년간 조선업계 전반의 영업이익률 개선과 수익성 질적 도약이 가속화될 전망이다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com


