








;)
;)
;)

4년 만에 최대로 벌어진 발전 연료 가격 차이로 전력회사들 석탄 조달 경제성 급상승
한·중·일의 동계 재비축 물량 4분기 들어 2000만 톤 대폭 증가 예상
인도네시아와 호주의 합산 수출량 연말 성수기 맞아 전 분기 대비 3000만 톤 반등 전망
한·중·일의 동계 재비축 물량 4분기 들어 2000만 톤 대폭 증가 예상
인도네시아와 호주의 합산 수출량 연말 성수기 맞아 전 분기 대비 3000만 톤 반등 전망
 이미지 확대보기
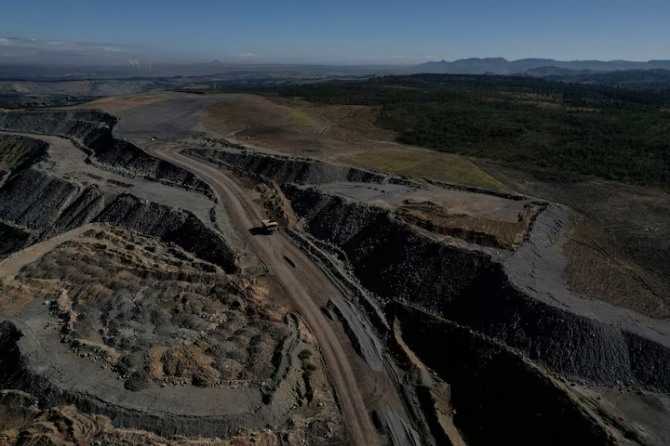
11일 로이터통신에 따르면, 호주산 발전용 석탄 가격이 아시아 시장 인도 기준 액화천연가스보다 약 80% 저렴해짐에 따라 주요 전력회사들이 석탄 수입을 빠르게 늘리고 있는 것으로 나타났다. 당장 눈앞에 다가온 겨울철 전력 생산 비용 절감이 연료 선택을 주도하고 있음을 보여준다.
4년 만에 최대로 벌어진 연료 가격 격차
금융 데이터 업체 런던증권거래소그룹(LSEG) 집계에 따르면 호주 뉴캐슬산 발전용 석탄의 수출 가격은 1t당 약 143달러로, 백만 열량단위(MMBtu)당 약 5.40달러 수준에 거래되고 있다.
반면 아시아 인도 액화천연가스 가격은 백만 열량단위당 약 25.00달러를 기록해 발전용 석탄이 액화천연가스보다 백만 열량단위당 약 20달러 가량 저렴하다.
세계 최대 석탄 수출국인 인도네시아산 석탄 가격은 호주산보다 백만 열량단위당 최소 1 달러 이상 더 낮다. 가격 경쟁력이 높아짐에 따라 아시아 전력회사들은 겨울 난방철 주력 연료로 액화천연가스 대신 석탄 수입을 늘릴 명확한 경제적 유인을 얻게 됐다.
한·중·일의 연말 재비축 진입
원자재 분석업체 케플러(Kpler) 데이터에 따르면 중국·일본·한국 3국의 2026년 3분기(7~9월) 합산 석탄 수입량은 약 1억 2200만t이었다.
난방 수요가 몰리는 4분기(10~12월) 평균 수입량은 2024년과 2025년 기준 1억 4300만t에 이르렀다. 과거 추세가 재현될 경우 3국의 4분기 석탄 수입량은 전 분기 대비 약 2000만t 늘어날 전망이다.
주요 공급국인 인도네시아와 호주의 2026년 3분기 합산 수출량은 1억 5900만t으로, 과거 4분기 평균 합산량(1억 9250만t) 대비 3350만t 적다. 계절적 성수기에 진입하면 4분기 양국의 합산 수출 물량은 전 분기 대비 약 3000만t가량 반등할 수 있다.
한국 전력 시장 영향과 조달 리스크
한국 전력 시장 구조상 석탄과 액화천연가스 간 가격 격차 확대는 한국전력공사의 전력도매가격(SMP) 인하와 전력 구입비용 절감에 긍정적 영향을 미친다.
한국전력 측은 이에 따른 구체적인 재무 효과 수치를 공시하지 않았지만 동아시아의 동계 석탄 수입 경쟁 심화는 한국 발전공기업 5개사의 유연탄 현물 조달 경쟁을 심화시킬 수 있다. 4분기 중국과 일본의 재비축 물량이 쏠릴 경우 고열량탄 확보 과정에서 선박 체선료 상승과 단기 수급 병목 현상이 발생할 가능성도 제기된다.
향후 6개월 내 동아시아 기온이 급격히 떨어지고 액화천연가스 가격이 고공 행진을 이어갈 경우 국내 발전 공기업의 현물 석탄 주문이 4분기에 집중되며 수입량이 급증할 것으로 보인다.
석탄 단가 우위가 지속되면 석탄 발전 상한제 완화 논의가 일 수 있으나, 유가 하락으로 액화천연가스 가격이 급락하거나 미세먼지 계절관리제가 강화되면 석탄 수입 증가세는 둔화될 수 있다.
이번 겨울 동아시아 전력 시장은 기후 변화 대응 과제와 전력회사들의 실질적인 발전 비용 절감 사이에서 경제성이 연료 선택을 좌우하는 현실을 보여줄 것으로 보인다.
심완섭 글로벌이코노믹 기자 ciberwld@g-enews.com


