







;)
;)
;)

롯데케미칼·LG화학·한화솔루션, 기초화학 관련 부문 4369억 적자
역래깅·스프레드 축소로 실적 악화…4분기도 업황 부진
샤힌 내년 1월 순차 가동…설비 재편·고부가 전환 추진
역래깅·스프레드 축소로 실적 악화…4분기도 업황 부진
샤힌 내년 1월 순차 가동…설비 재편·고부가 전환 추진
 이미지 확대보기
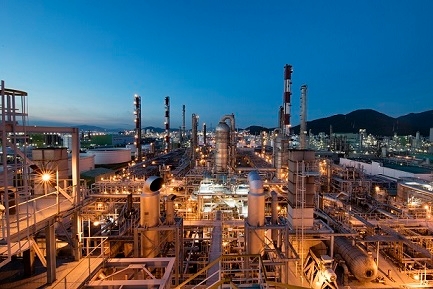
9일 석유화학업계에 따르면 △롯데케미칼 기초화학 △LG화학 석유화학 △한화솔루션 케미칼 부문의 3분기 합산 영업손실은 4369억 원이다. 전분기 합산 영업이익 5159억 원에서 적자로 전환했다.
2분기에는 중동 지역 공급 차질로 제품 가격이 강세를 보이고 저가 원료 투입에 따른 긍정적인 래깅 효과도 나타났다. 반면 3분기에는 앞서 비싸게 구매한 원료가 투입되는 동안 제품 가격이 하락하면서 역래깅 부담이 커졌다. 제품 스프레드 축소에 환율 하락과 운반비 증가도 추가 부담으로 작용했다.
각 사의 관련 사업 부문 실적을 보면 롯데케미칼은 기초화학 부문에서 매출 3조7235억 원, 영업손실 2166억 원을 기록했다. 전분기 영업이익 23억 원에서 적자로 전환했고, 전년 동기 영업손실 1225억 원보다 손실이 확대됐다.
LG화학 석유화학 부문은 매출 4조7547억 원, 영업손실 1756억 원을 기록했다. 전분기 영업이익 4265억 원과 전년 동기 영업이익 291억 원에서 모두 적자 전환했다.
한화솔루션 케미칼 부문은 매출 1조3426억 원, 영업손실 447억 원을 기록했다. 전분기 영업이익 871억 원에서 적자로 돌아섰고, 전년 동기 영업손실 90억 원보다 적자 규모가 확대됐다.
4분기에도 업황 부진은 이어질 전망이다. 롯데케미칼은 수요 부진과 연말 재고 조정으로 기초화학 시황이 약세를 이어갈 것으로 봤다. 다만 첨단소재 부문의 역래깅 부담 완화와 대산 사업장 연결 제외로 전사 영업손실은 줄어들 것으로 예상했다.
LG화학은 중동 지역 지정학적 불안에 따른 원가 부담과 여수 나프타분해시설(NCC) 1공장 정기보수에 따른 기회손실을 예상했다. 고객사의 구매 관망세도 지속될 것으로 봤다. 한화솔루션은 수요 부진으로 원가 상승분을 판매가격에 반영하기 어려워 케미칼 부문 적자가 이어질 것으로 전망했다.
내년에는 에쓰오일 샤힌 프로젝트 가동으로 국내 석유화학 시장의 공급과잉 부담이 한층 커질 전망이다. 에쓰오일은 샤힌 프로젝트 설비를 내년 1월부터 순차 가동할 계획이다. 연간 생산능력은 에틸렌 180만t, 폴리에틸렌(PE) 132만t이다. 에틸렌 일부는 자체 PE 생산에 투입된다.
롯데케미칼은 대산·여수의 NCC 생산능력을 줄이더라도 샤힌 가동으로 단기간에 큰 폭의 시황 회복을 기대하기 어렵다고 밝혔다. LG화학은 2031년까지 동북아 지역에서 약 800만t의 설비 폐쇄가 예상되지만 신·증설은 약 2900만t에 이를 것으로 전망했다. 샤힌 가동으로 국내 일부 기초유분과 범용 PE의 공급과잉이 심화될 것으로 내다봤다.
기업들은 공급과잉에 대응해 생산설비 재편과 고부가 제품 확대를 추진하고 있다. 롯데케미칼은 대산 통합법인 출범에 이어 내년 상반기 여수 통합법인 출범을 목표로 한다. 한화솔루션은 여수 PE·석유수지 사업을 현물 출자하는 방식으로 사업 재편에 참여한다. LG화학은 대산·여수 사업 재편을 협의하면서 저수익 사업 정리와 고부가 제품 판매 확대에 나섰다.
고부가 전환 이후에는 안정적인 수요처 확보가 중요하다는 분석이 나온다. 조용원 산업연구원 연구위원은 “석화사들이 범용 제품 중심에서 스페셜티 중심으로 이동하면서 진입하는 시장은 상대적으로 얇은 시장(thin market)”이라면서 “성패는 수요를 얼마나 안정적으로 확보하고 있느냐에 달려 있다”고 말했다.
최유경 글로벌이코노믹 기자 choiyui@g-enews.com


