







;)
;)
;)

35% 투자세액공제 연장 법안 계류…삼성·SK 후속 투자 변수
물리적 공사·5% 비용 지출로 착공 인정…기존 프로젝트 통합 여부도 관건
물리적 공사·5% 비용 지출로 착공 인정…기존 프로젝트 통합 여부도 관건
 이미지 확대보기
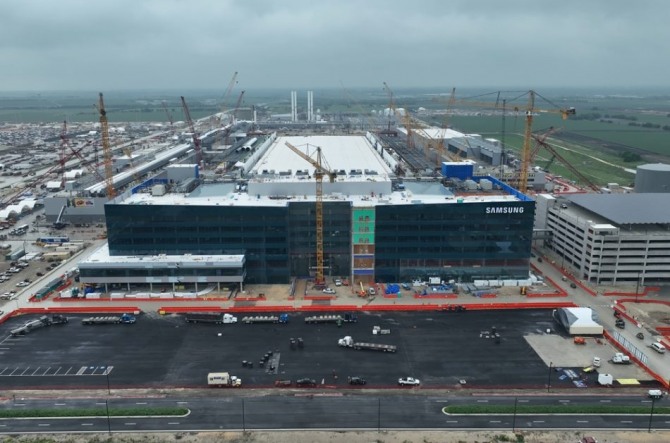
9일 업계에 따르면 삼성전자는 미국 텍사스주 테일러 2공장의 연내 착수를 추진하고 있다. 삼성전자 관계자는 "올해 말 공장 착수를 준비하고 있다"고 밝혔다.
테일러 2공장은 기존 1공장에 이은 추가 파운드리 생산시설이다. 최근 업계에서는 삼성전자가 이곳에 첨단 2나노미터(㎚·10억분의 1m) 공정을 도입해 고대역폭메모리(HBM)용 베이스 다이 등을 생산할 것이라는 관측도 나오고 있다.
미국 반도체지원법에 따른 첨단제조 투자세액공제(48D)는 반도체 제조시설의 적격 투자액에 대해 35%를 공제해 주는 제도다. 현행법상 올해 12월 31일 이후 건설을 시작하는 자산은 적용 대상에서 제외된다.
미국 의회에서는 공제 적용 시한을 연장하는 법안이 발의됐지만 아직 처리되지 않았다. 지난 8월 공화당 마이크 크레이포 상원 재무위원장과 민주당 론 와이든 간사는 세액공제 연장 필요성에 공동으로 지지 의사를 밝힌 바 있다.
삼일PwC는 올해 1월 발간한 '미국 CHIPS Act·IRA의 세무상 파급효과' 보고서에서 48D 세액공제가 반도체 신규·증설 설비투자의 초기 자금 부담을 완화하는 제도라고 설명했다.
다만 세액공제 적용 여부는 실제 공장 착수 시점뿐 아니라 세법상 착공 인정 요건에 따라 달라진다. 미국 재무부 시행규정에 따르면 기업은 상당한 수준의 물리적 작업을 시작하거나 적격 자산 총비용의 5% 이상을 지출하는 방식으로 착공 사실을 입증할 수 있다.
이에 따라 삼성전자 테일러 2공장이 기존 투자 프로젝트와 하나의 사업으로 인정되는지, 연말까지 착공 요건을 충족할 수 있는지가 주요 쟁점으로 꼽힌다.
보고서는 세액공제 적용을 위해 법정 시한과 착공·가동 요건을 충족해야 한다고 짚었다. 또 세액공제 혜택을 받은 자산은 세무상 감가상각 기준가액이 줄어드는 만큼 초기 공제 효과와 향후 감가상각 공제 축소를 함께 고려한 장기적인 재무 분석이 필요하다고 분석했다.
SK하이닉스는 지난 8월 미국 인디애나주에서 HBM 첨단 패키징 공장 착공식을 열었다. 해당 공장은 40억 달러(약 5조4100억 원) 이상을 투입해 내후년 클린룸을 개설하고 2029년 하반기 양산에 들어갈 예정이다.
기존 인디애나 공장은 연내 착공이 추진된 만큼 세액공제 적용 가능성이 있지만 실제 세법상 요건 충족 여부는 별도 확인이 필요하다. 향후 추가 증설이나 후속 생산라인이 별도 신규 투자자산으로 분류될 경우 세액공제 연장 여부에 따라 혜택이 달라질 수 있다.
세액공제 시한이 연장되지 않더라도 이미 법적 착공 요건을 충족한 투자시설은 현행 규정에 따라 혜택을 받을 수 있다. 반면 내년 이후 신규 착공하는 시설은 세제 혜택을 확보하지 못해 초기 투자비 부담이 커질 가능성이 있다.
미국 반도체 투자세액공제 연장 여부가 확정되지 않은 가운데 국내 기업들의 후속 투자 계획에도 세제 정책의 불확실성이 변수로 남아있다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com


