







;)
;)
;)

[K가전을 보다 ①] 2분기 HS 영업이익률 9.7%… 역대 최고 찍은 '삼각편대' 전략
다만 하반기는 안갯속… 지정학 리스크에 글로벌 사우스로 돌파구
다만 하반기는 안갯속… 지정학 리스크에 글로벌 사우스로 돌파구
 이미지 확대보기
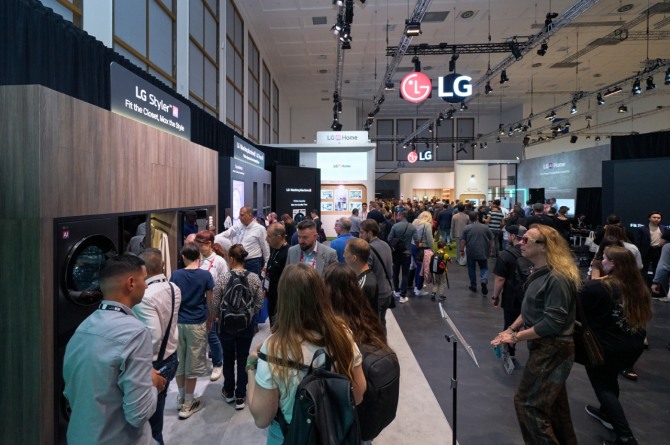
25일 LG전자에 따르면 올해 2분기 생활가전(HS) 부문 영업이익률은 9.7%로 역대 분기 최고치를 기록했다. 하드웨어 판매 중심이던 사업구조를 프리미엄·구독·B2B로 다변화한 결과라는 분석이 나온다.
LG전자는 프리미엄과 볼륨존(중저가) 라인업 간 '낙수효과'를 이번 실적 개선의 핵심 요인으로 꼽았다. LG전자 관계자는 "프리미엄 시장의 공고한 지배력을 기반으로 한 낙수효과가 볼륨존 라인업의 경쟁력 강화에 기여하고 있다"며 "프리미엄에서 확보한 기술·부품을 대량 적용하는 규모의 경제 효과로 원가구조도 함께 개선됐다"고 말했다. 시장 경쟁이 격화하는 상황에서 점유율 방어와 수익성 개선을 동시에 잡았다는 설명이다.
여기에 창원·미국 테네시 등 주요 생산기지가 세계경제포럼(WEF)이 인증하는 '등대공장(Lighthouse Factory)'으로 꼽힐 만큼 제조·물류 경쟁력을 쌓아온 점도 뒷받침이 됐다. 제품을 판매하고 끝나던 구조에서, 판매 이후에도 지속적인 서비스 매출이 발생하는 구독 모델로 전환한 것도 실적 펀더멘털 강화에 기여했다고 LG전자는 설명했다.
가전을 넘어선 B2B 사업도 순항하고 있다. AI 데이터센터(AIDC) 냉각 사업은 상반기에만 수주액 6000억원을 넘겼고, 연말까지 수주 목표를 수조원대로 잡고 있다. LG전자 관계자는 "AI 데이터센터 수요가 급격히 늘며 기존 공급망에 병목현상이 발생하자, 주요 사업자들이 제품 경쟁력과 안정적 공급 역량을 갖춘 신규 공급업체를 적극 발굴하고 있다"며 "이미 납품 중인 고객사로부터 품질과 적기 공급 역량에 긍정적 피드백을 받고 있어 수주 전망이 밝다"고 말했다. 늘어나는 수주 물량에 대응해 국내외 생산 캐파 증설도 추진 중이다.
다만 하반기 시장 전망은 밝지만은 않다. LG전자는 러시아·우크라이나 전쟁 장기화와 중동 정세 불안으로 인도·중국을 제외한 지역의 수요가 상반기보다 둔화할 것으로 내다봤다. 북미는 고금리 기조가 이어지며 주택경기 회복이 더딘 상황이다. 소비 패턴도 인플레이션에 민감한 계층과 그렇지 않은 계층으로 양극화하고 있다. 이에 LG전자는 프리미엄 시장에서는 차별화 제품을, 볼륨존에서는 원가경쟁력을 갖춘 제품 커버리지를 확대하고 있다. 특히 수요가 상대적으로 견조한 글로벌 사우스를 새 성장축으로 삼아 지역 특화 모델을 잇달아 선보일 계획이다.
경쟁사 대비 차별화 포인트로는 'AI홈' 개념을 앞세웠다. LG전자 관계자는 "AI를 개별 제품의 기능이 아니라 고객의 공간과 일상을 연결하는 AI홈 관점에서 접근하고 있다"며 AI홈 허브 '씽큐 온(ThinQ ON)', 플랫폼 '씽큐(LG ThinQ)', 에이전트 '씽큐 클로(ThinQ Claw)'를 하나의 생태계로 묶어 개인화된 경험을 제공한다고 설명했다.
TV 사업도 하드웨어 판매 중심에서 서비스 매출 중심으로 무게중심을 옮기고 있다. 스마트TV 플랫폼 webOS 기반 광고·콘텐츠 사업은 매년 두 자릿수 이상 성장 중이며, 전 세계 webOS 탑재 TV는 2억7000만대에 달한다. 광고 기반 무료 스트리밍 서비스 'LG채널'은 37개국에서 5000개 이상 채널을 제공한다. TV 사업을 맡는 MS사업본부는 메모리 부품 가격 상승으로 원가 부담이 커질 것으로 보면서도, 판가 정교화와 전략재고 확보, 스펙 최적화 등으로 대응해 "연간 기준 전년 대비 큰 폭의 손익 개선과 유의미한 흑자를 전망한다"고 설명했다.
LG전자는 로봇도 AI홈 생태계의 한 축으로 키우고 있다. 지난 7월 로보틱스사업센터를 신설하고, 가정용 로봇 '클로이드'를 실증 투입해 데이터를 쌓고 있다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com


