







;)
;)
;)

[활로 찾는 K배터리 ①] 중국 공세 견디고 암흑기 지나는 LG엔솔
본업 적자 딛고 AMPC 제외 흑자 전환 달성이 핵심
LFP 라인 신속 개조한 유연함과 자산 효율화 전개 주목
본업 적자 딛고 AMPC 제외 흑자 전환 달성이 핵심
LFP 라인 신속 개조한 유연함과 자산 효율화 전개 주목
 이미지 확대보기
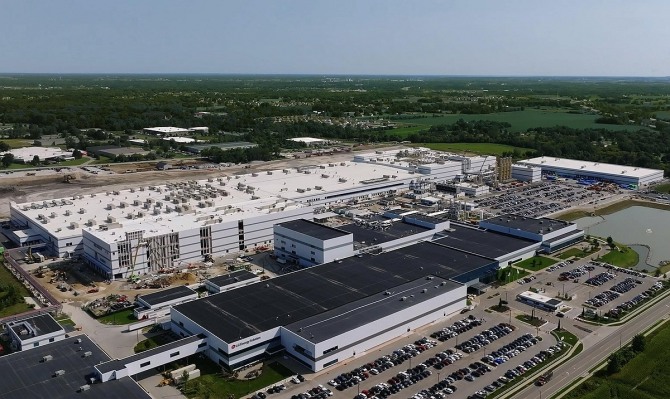
25일 업계에 따르면 LG에너지솔루션의 3분기 매출은 9조~9조1000억원, 영업이익은 2200억~2700억원 수준으로 전망된다. 이번 전망에서 가장 주목할 대목은 2분기 본업 적자(-1277억원)를 딛고, 미국 첨단제조세액공제(AMPC)를 제외한 기준으로도 0~500억원대의 흑자 전환을 달성할 것이라는 관측이다.
그동안 실적을 떠받쳐온 보조금 효과를 걷어내고도 수익을 낼 수 있는 체력을 갖췄다는 의미로, 외형 성장에 의존하던 과거와는 다른 국면에 접어들었다는 평가가 나온다.
실적 개선의 배경에는 가동률 반등이 자리한다. 상반기 52.8%까지 떨어졌던 가동률이 저점을 통과했다는 분석이 나오는 가운데, 당초 계획보다 지연됐던 북미 생산라인을 에너지저장장치(ESS)용으로 빠르게 돌려 고정비 부담을 상쇄하고 반등의 발판을 마련했다는 점이 핵심이다.
실제로 테슬라와 체결한 약 5조9700억원 규모의 메가팩3 공급계약을 비롯해 140GWh를 웃도는 북미 ESS 수주잔고가 향후 실적을 방어하는 든든한 버팀목 역할을 하고 있다.
여기에 연말 애리조나 공장에서 차세대 원통형 배터리인 '46시리즈'의 양산이 본격화하면 성장 모멘텀은 한층 강화될 전망이다. 아울러 제너럴모터스(GM)·스텔란티스와의 합작법인 지분을 인수해 단독 공장으로 전환한 뒤, 이를 곧바로 LFP(리튬인산철) 라인으로 신속히 개조하는 등 자산을 유연하게 운용하는 전략도 눈에 띈다.
전기차 수요 둔화라는 시장 변화에 맞춰 기존 설비를 재빠르게 재배치함으로써 투자 효율을 극대화하고 손실을 최소화하고 있다는 분석이다. 단순히 위기를 넘기는 차원을 넘어, 시장 상황에 맞춰 생산 체계를 능동적으로 재구성하는 역량을 보여준다는 평가도 나온다.
업계에서는 이 같은 일련의 행보가 단순한 실적 방어 차원을 넘어, LG에너지솔루션의 사업 구조 자체를 재편하고 있다는 평가를 내놓는다. 세액공제 의존도를 점차 낮추며 본업의 자생력을 스스로 입증하는 동시에, 전기차 배터리 중심의 사업 구조에서 벗어나 ESS까지 아우르는 종합 에너지 솔루션 기업으로 도약하고 있다는 것이다.
중국 업체들이 저가 물량 공세를 이어가는 어려운 시장 환경 속에서도, LG에너지솔루션은 미국이라는 핵심 시장에서의 입지를 굳히며 차별화된 경쟁력을 확보해가는 모습이다.
한편 증권가에서는 이번 실적 개선이 일회성에 그치지 않을 가능성에 주목하고 있다. 4분기 이후에도 이 같은 흑자 기조가 이어질 경우, 내년 실적 눈높이 역시 상향 조정될 가능성이 있다는 관측을 내놓고 있다.
박상휘 글로벌이코노믹 기자 shpark03@g-enews.com


