







;)
;)
;)

노원 38.2%·도봉 31.9%·강북 31.4%…강남3구·용산은 11.1%
15억 이하 주택 거래 대부분 서울 외곽에 집중…“실수요자 주거사다리 더 높아질 수도”
15억 이하 주택 거래 대부분 서울 외곽에 집중…“실수요자 주거사다리 더 높아질 수도”
 이미지 확대보기
정부가 주택담보대출 한도를 추가로 낮출 경우 자금 여력이 상대적으로 적은 서울 외곽 실수요자들이 더 큰 영향을 받을 수 있다는 지적이 나오는 이유다.
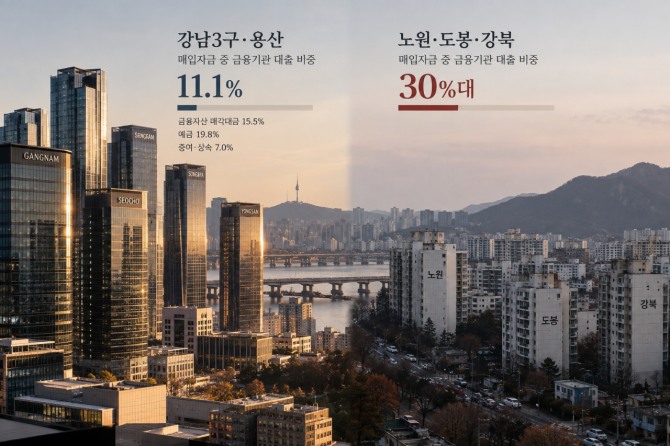
4일 국회 국토교통위원회 소속 김종양 국민의힘 의원이 국토교통부에서 제출받은 주택취득자금 조달 및 입주계획서를 분석한 결과, 올해 1~8월 노원구 주택 매입자금 가운데 금융기관 대출이 차지한 비중은 38.2%였다. 지난해 30.0%에서 1년 새 8.2%포인트 높아졌다. 도봉구도 같은 기간 28.0%에서 31.9%로 상승했다. 강북구는 31.5%에서 31.4%로 비슷한 수준을 유지했다.
반면 고가 주택이 밀집한 강남권에서는 대출 의존도가 빠르게 낮아졌다.
강남구의 금융기관 대출 비중은 지난해 20.9%에서 올해 1~8월 9.3%로 절반 이하로 떨어졌다. 서초구는 18.0%에서 9.5%, 송파구는 21.1%에서 13.8%, 용산구는 17.5%에서 10.9%로 낮아졌다. 강남 3구와 용산구를 합치면 대출 비중은 지난해 19.8%에서 올해 11.1%로 줄어, 노원구와 비교하면 27.1%포인트 차이가 난다.
대출이 줄어든 자리는 금융자산과 예금, 증여·상속 자금이 채웠다.
강남구의 주식·채권 등 금융자산 매각대금 비중은 지난해 5.5%에서 올해 14.8%로 높아졌다. 서초구는 5.3%에서 15.6%, 송파구는 4.1%에서 10.8%, 용산구는 7.0%에서 15.5%로 상승했다. 강남 3구와 용산을 합친 금융기관 예금액 비중도 16.5%에서 19.8%로, 증여·상속 자금 비중 역시 4.7%에서 7.0%로 올라갔다.
같은 서울 주택시장이라도 고가 주택 지역은 금융자산과 현금 동원력이 거래를 떠받치는 반면, 중저가 주택이 많은 외곽 지역은 여전히 주담대 의존도가 높다는 의미다.
이 차이는 추가 대출 규제가 시행될 경우 더욱 뚜렷해질 가능성이 있다.
현재 15억원 이하 주택은 주택구입 목적의 주담대를 최대 6억원까지 받을 수 있다. 노원·도봉·강북에서는 이 가격대 주택이 사실상 거래의 대부분을 차지한다. 서울시가 국토교통부 실거래가 공개시스템을 분석한 결과, 지난 8월 노원구 아파트 거래 가운데 15억원 이하 비중은 99.8%였으며, 도봉구와 강북구는 거래 전부가 15억원 이하였다. 서울 전체에서도 15억원 이하 주택이 전체 거래의 79.9%를 차지했다.
이 때문에 현행 6억원인 주담대 한도를 추가로 낮추면 고가 주택보다 중저가 주택 시장의 매수 여력이 먼저 위축될 수 있다는 분석이 나온다.
다만 공급 확대 효과가 시장에 나타나기까지 시간이 걸리는 만큼 추가 대출 규제가 필요하다는 주장도 있다.
이성훈 한국토지주택공사(LH) 사장은 지난달 30일 기자간담회에서 “주택 공급에는 시차가 생길 수밖에 없어 지금은 대출 규제가 필요하지 않은가 생각한다”며, 15억원 이하 주택에 적용되는 6억원 대출 한도에 대해서도 추가 조정 필요성을 언급했다. 대출 여력이 집값을 끌어올릴 경우 오히려 더 많은 실수요자의 내 집 마련 문턱이 높아질 수 있다는 취지다.
반론도 만만치 않다. 대출을 조일수록 현금과 금융자산을 충분히 보유한 계층에 주택 구매 기회가 쏠릴 수 있다는 것이다.
신보연 세종대 부동산AI융합학과 교수는 “주담대 한도 축소는 단기적으로 매수 여력을 제약해 경쟁을 낮출 수 있지만 이것이 곧바로 집값 안정으로 이어진다고 단정하기 어렵다”며 “대출 한도가 줄더라도 주거 수요 자체가 사라지는 것은 아니기 때문”이라고 말했다.
특히 무주택 실수요자의 부담이 커질 수 있다는 지적도 나온다. 전세로 거주하며 자금을 모아 내 집 마련을 준비하는 계층은 대출 한도가 줄어들수록 매수에 필요한 자기자본을 더 많이 마련해야 한다.
신 교수는 “대출 규제가 억제하는 것은 매수 수요이지 주거 수요가 아니다”라며 “매수 선택지가 줄어들면 수요가 다시 전세시장으로 이동하고, 규제 비용이 무주택 실수요자에게 전가될 수 있다”고 당부했다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com


