







;)
;)
;)

애덤 조나스 "스타십 15차 비행 앞두고 이례적 저평가 매수 기회" 주장
우주·통신 넘어 AI 컴퓨팅·반도체 잠재력 본격 반영 땐 주가 도약 전망
와트당 30~50달러 네오클라우드 계약 등 다중 촉매제 확보
우주·통신 넘어 AI 컴퓨팅·반도체 잠재력 본격 반영 땐 주가 도약 전망
와트당 30~50달러 네오클라우드 계약 등 다중 촉매제 확보
 이미지 확대보기
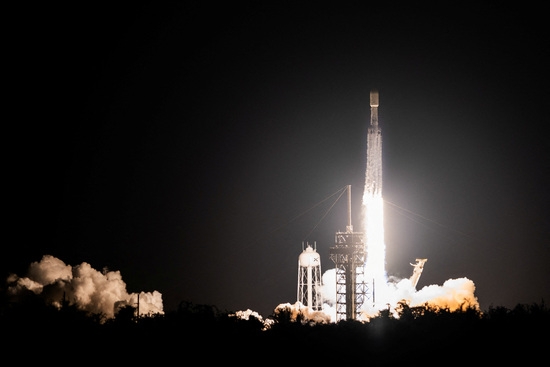
5일(현지시각) 뉴욕 주식시장에서 스페이스X는 7.63% 치솟으며 171.09달러에 거래를 마쳤다.
이날 야후파이낸스에 따르면 월가의 대표적인 우주항공 및 테크 전문 분석가인 모건스탠리의 애덤 조나스(Adam Jonas) 애널리스트는 'SPCX 159달러: 저평가되어 있고 더 저렴해지고 있다'라는 제목의 분석 보고서를 내고, 스페이스X에 대한 '비중 확대(Overweight)' 투자의견과 목표주가 300달러를 재확인했다. 조나스는 대형 이벤트인 '스타십 15차 비행'을 앞두고 투자자들이 주식을 저렴하게 매수할 수 있는 기간이 단 몇 주밖에 남지 않았다고 강조했다.
조나스는 "스타십 15차 시험 비행을 앞둔 향후 몇 주 동안은 투자자들이 비정상적으로 저렴해 보이는 주식을 매수할 수 있는 특별한 기회가 될 것"이라고 밝혔다. 앞서 스페이스X는 14차 비행에서 스타십이 최초로 저궤도(LEO)에 안착하고 스타링크 위성을 배치하는 이정표를 세운 바 있다.
보고서에 따르면 조나스는 향후 몇 달간 펼쳐질 기술적 진전이 스페이스X의 핵심 동력을 재조명할 것이라고 내다봤다. 투자자들이 스페이스X를 단순한 로켓 발사 기업이 아니라 차세대 인공지능(AI) 인프라 구축 및 반도체 제조 지원 기업으로 인식하기 시작하면 기업가치 재평가와 수익 증대가 동반될 것이라는 분석이다.
그는 다수의 설명회에 참석했음에도 고객 중 스페이스X 주식을 실제로 보유한 비중이 극히 적었다고 지적하며, 이는 스페이스X가 마주한 고도의 기술적 난도를 시장이 제대로 이해하지 못하기 때문이라고 짚었다.
조나스는 "스타십의 극한 열 차폐막 기술이나 완전 유동식 다단 연소 사이클 로켓 엔진의 내부 메커니즘을 온전히 이해하고 시험 경로의 가치를 평가할 수 있는 전문가는 전 세계적으로 극소수에 불과하다"며 "에이전트 토큰 수요 급증에 따른 연산 비용 전망 역시 예측하기 매우 어려운 영역"이라고 설명했다. 이어 로켓 발사 사업의 난도를 배제한 채 단순 AI 컴퓨팅이나 스타링크 통신 지표로만 회사를 평가할 경우 주가가 고평가된 것처럼 착시를 일으킬 수 있다고 덧붙였다.
특히 시장이 스페이스X의 사업 부문별 가치(SOTP)를 평가하면서 전통적인 우주 수송과 위성 통신 사업에만 가치를 부여하고, 대규모 컴퓨팅 계약 및 반도체 연계 등 AI 사업 기회는 사실상 제대로 반영하지 않고 있다고 진단했다.
조나스는 "향후 선보일 신규 AI 서비스와 스타십의 프로젝트 진척도, 그리고 와트당 30~50달러 수준으로 체결되는 추가 네오클라우드 계약은 모두 주가를 300달러 목표치까지 끌어올릴 수 있는 상승 촉매 요인으로 작용할 것"이라고 강조했다.
이인수 글로벌이코노믹 기자 tjlee@g-enews.com


