







;)
;)
;)

LIG D&A 영업익 24.6%↓…한화·로템 감익, KAI 홀로 증가
4분기 수출 납품 확대…수주잔고 매출화 속도 주목
4분기 수출 납품 확대…수주잔고 매출화 속도 주목
 이미지 확대보기
LIG D&A는 3분기 연결 기준 매출 1조713억 원, 영업이익 676억 원을 기록했다고 지난 6일 밝혔다. 매출은 전년 동기 대비 2.1% 늘었지만 영업이익은 24.6% 감소했다. 아랍에미리트(UAE)와 사우디아라비아 천궁-Ⅱ 사업이 약 1000억 원의 매출 증가를 만들었지만 수익성이 낮은 국내 연구개발(R&D) 사업 비중이 커지며 영업이익률을 끌어내렸다. 구미3하우스 증설 과정의 220억 원 일회성 손실까지 겹쳐 순손실 82억 원을 냈다.
한화에어로스페이스와 현대로템, KAI의 격차를 가른 것은 수출 물량의 납품·매출 인식 시점과 사업별 매출 구성이다. 한화에어로스페이스는 폴란드 K9 2차 물량 일부가 2분기에 조기 납품되고 나머지 인도가 4분기에 집중되면서 지상방산 영업이익이 217억 원에 그쳤다. 전체 영업이익도 4520억 원으로 46.2% 줄어 시장 전망치를 59.1% 밑돌았다.
현대로템은 항공우주·방산·로봇·수소(AD&RH) 부문 매출이 10.1% 줄며 전체 영업이익이 2471억 원으로 11% 감소했다. AD&RH 영업이익률은 28.1%로 전년 동기 28.2%와 비슷해 수익성 훼손보다 매출 감소 영향이 컸다. 대신증권은 폴란드 K2 2차 계약 물량의 생산 일정 이연과 수출 비중 감소가 매출 증가폭을 제한한 것으로 분석했다.
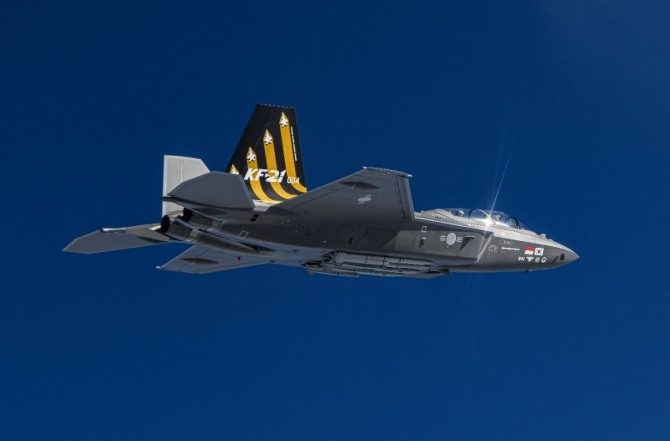
반대로 KAI는 매출 인식 시점이 실적을 끌어올렸다. 9월부터 KF-21 납품이 시작됐고, 말레이시아·폴란드·필리핀 FA-50 사업도 진척률에 따라 매출로 잡혔다. 매출은 1조643억 원으로 51.6%, 영업이익은 794억 원으로 31.9% 늘었고 영업이익률도 7.5%로 높아졌다. 완제기와 민항기 구조물을 합친 수출 비중은 53%에 이르렀다. 한화·현대로템이 납품과 매출 구성 변화의 영향을 받은 것과 달리 KAI는 개발사업의 양산 전환과 수출 매출 확대가 동시에 실적을 밀어올렸다.
수주잔고는 한화에어로스페이스 지상방산 부문 약 35조 원, 현대로템 29조1420억 원, KAI 26조2855억 원, LIG D&A 24조5400억 원이다. 각 사 집계 기준 모두 20조 원을 웃돈다. 집계 범위가 달라 단순 합산은 어렵지만 수주를 실제 납품과 매출로 전환하는 속도가 실적의 핵심 변수라는 점은 공통된다.
4분기에도 납품 일정과 사업 구성이 실적을 가를 전망이다. 한화에어로스페이스는 폴란드 K9·천무 2차 물량 인도가 집중되고 이집트·호주 K9 사업도 이어진다. KAI도 KF-21 양산과 말레이시아 FA-50M, 소형무장헬기(LAH) 납품 확대를 앞두고 있다. 현대로템은 폴란드 K2 2차 계약 생산을 이어가는 가운데 수출 물량 확대와 후속 수주가 변수다. LIG D&A는 사우디 천궁-Ⅱ 양산 매출 확대가 기대되는 가운데 증권가에서는 4분기에 집중될 가능성이 있는 R&D 비용 집행을 수익성 변수로 보고 있다. 두꺼운 수주잔고를 얼마나 빠르게 고수익 매출로 바꾸느냐가 업체별 실적 격차를 다시 가를 것으로 보인다.
김태우 글로벌이코노믹 기자 ghost427@g-enews.com


