







;)
;)
;)

- 국제결제은행, 1246개 AI 기업 분석 결과 유입 자금 과반이 동종업계 출처
- 순환거래 73% 연산 인프라에 집중…1990년대 통신 버블 판박이 지적
- 메모리 반도체 공급망 병목 지목…상위 가치사슬 흔들릴 때 납품 차질 변수
- 순환거래 73% 연산 인프라에 집중…1990년대 통신 버블 판박이 지적
- 메모리 반도체 공급망 병목 지목…상위 가치사슬 흔들릴 때 납품 차질 변수
 이미지 확대보기
국제결제은행(BIS)은 2021년부터 2025년까지 전 세계 인공지능(AI) 기업으로 유입된 전체 투자금 가운데 55.2%가 다른 인공지능 기업에서 나온 자금이라고 발표했다.
국제결제은행은 스위스 바젤 시각으로 2026년 10월 1일(현지시각) 발표한 자체 공식 조사 보고서(BIS Bulletin 137)에서 인공지능 기업 간 거래액의 46.4%가 상업 공급망 관계와 겹쳐 있어 시장의 실수요 판단을 흐린다고 분석했다. 연산 인프라 중심의 순환 투자가 과거 통신 버블 구조와 닮은 가운데, 핵심 공급망 병목으로 꼽힌 한국 메모리 반도체 산업도 장기 수요 변동성 점검이라는 과제를 안게 됐다.
동종업계 투자 55% 쏠림
국제결제은행 연구진(존 프로스트 외 4인)은 5년간 인공지능 기업 1246곳 사이에서 오간 투자 972건을 전수 조사했다. 분석 결과 인공지능 기업이 유치한 전체 자금 중 55.2%는 동종 인공지능 기업이 건넨 돈이었다. 반대로 인공지능 기업이 단행한 전체 투자 거래액을 놓고 보면 피투자 기업도 인공지능 기업인 경우가 28.7%를 차지했다.
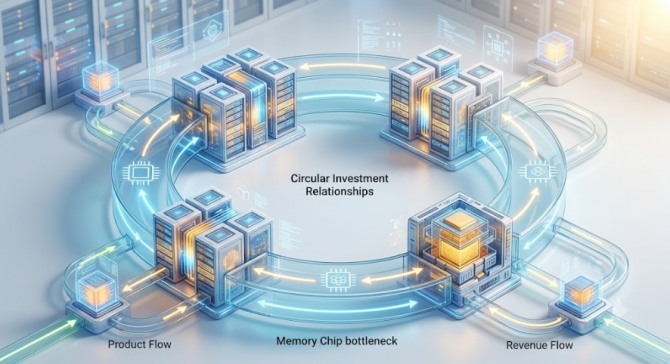
연구진은 지분 투자와 물품 공급이 동시에 얽힌 형태를 순환 관계로 규정했다. 인공지능 기업 간 투자 거래액 중 46.4%는 투자자와 피투자 기업이 공급망 거래를 함께 맺고 있었다. 거래 건수 기준으로 보면 전체 인공지능 기업 간 투자의 16.1%가 이 같은 상업 관계를 동반했다.
순환 투자 관계의 64%는 투자자가 피투자 기업에 자사 상품이나 서비스를 파는 유형이었다. 자금과 물품이 같은 방향으로 이동하는 구조다. 고객이 공급자에 자금을 대거나 상호 제품을 맞교환하는 거래가 뒤를 이었다.
컴퓨트 계층 73% 집중
이러한 순환 투자의 73%는 연산 장치(컴퓨트)와 클라우드 인프라 계층에서 시작했다. 반도체와 서버 인프라 분야는 특정 고객에 맞춘 투입재 비중이 커 지분 투자와 상거래가 겹치는 빈도가 잦았다. 인공지능 연산 분야 고객과 공급자 사이에서 직접 지분 연결이 존재하는 비율은 15.2%에 달했다.
이는 미국 전체 고객과 공급자 관계 1만여 건을 다룬 선행 학술 연구(피 외 2인, 2006년) 수치인 3.3%를 4배 넘게 웃도는 수치다. 공급자가 고객사에 출자하고, 고객사는 그 돈으로 다시 공급자의 연산 자원을 사들이는 흐름이 굳어졌다. 보고서는 이를 두고 매출 일부가 외부 최종 수요가 아닌 자기 자본 투입에 기인하는 '수요의 내생화'라고 설명했다.
연구진은 이를 1990년대 말 통신 버블 당시 통신 장비업체 루슨트와 노텔이 통신사에 자금을 대출해 자사 장비를 사게 했던 연쇄 부실과 견줬다. 가치 하락 시 차액을 물어주는 잔존가치보증(RVG) 약정이나 사모 대출, 특수목적법인(SPV) 레버리지는 장부에 드러나지 않아 잠재 부실 위험을 키운다.
메모리 병목과 부외 채무
보고서는 인공지능 가치사슬의 핵심 병목 사례로 메모리 반도체를 직접 꼽았다. 특정 기업명을 명시하지는 않았으나, 글로벌 인공지능 가속기 시장에 고대역폭메모리(HBM)를 납품하는 한국 제조사들의 공급망도 이 구조에 맞닿아 있다. 상위 글로벌 대형 정보기술(IT) 기업과 칩 제조사가 맺은 복합 금융 거래가 둔화하면 부품 공급선으로 영향이 번지는 구조다.
파급 경로는 상위 인프라 기업의 고객 지원 금융 축소에서 시작한다. 인공지능 서비스 기업의 현금 창출력이 약해져 인프라 투자가 줄면, 상위 칩 제조사의 발주 조정이 메모리 공급 물량 축소로 전이된다. 한국 메모리 제조사의 구체적인 고대역폭메모리 장기 구매약정액이나 장부 외 보증 규모는 외부에 공시되지 않은 상태다.
인공지능 응용 서비스 기업들이 자체 사업 수익으로 독자적 현금 창출력을 입증하는지가 핵심 변수다. 서비스 부문에서 확고한 최종 수요가 확인되면 순환 거래 의존도는 낮아지며 공급망 하방 압력도 해소된다. 각국 금융 감독 당국이 장부 밖 우발채무를 얼마나 투명하게 걸러내는지도 반도체 밸류체인 안정의 기준점이다.
김주원 글로벌이코노믹 기자 park@g-enews.com


