







;)
;)
;)

美-이란 군사 충돌 이후 아세안 6개국, 저탄소·전기화 정책 37개 도입… 화석연료 압도
인도네시아 3년 내 '100GW 태양광' 청사진·베트남 첫 대형 그리드 ESS 및 직접 PPA 가동
단기엔 석탄 재가동·연료 보조금 병행 딜레마… "취약한 전력망과 금융 조달이 최대 병목"
인도네시아 3년 내 '100GW 태양광' 청사진·베트남 첫 대형 그리드 ESS 및 직접 PPA 가동
단기엔 석탄 재가동·연료 보조금 병행 딜레마… "취약한 전력망과 금융 조달이 최대 병목"
 이미지 확대보기
미국·이스라엘과 이란 간의 무력 충돌 장기화로 국제유가가 배럴당 90달러를 웃도는 고공행진을 이어가자, 동남아시아 주요국 정부들이 화석연료 의존도를 낮추고 에너지 자립을 달성하기 위해 대규모 재생에너지 및 전기화 정책을 가속하고 있다.
과거 기후변화 대응을 위한 '선택적 명분'에 머물렀던 친환경 에너지 전환이, 중동발 에너지 수급 대란을 겪으며 국가 생존과 직결된 '핵심 안보 전략'으로 위상이 완전히 격상됐다는 분석이다.
그러나 치솟는 연료비와 단기 전력난을 막기 위한 석탄 발전 재가동 등 화석연료 미봉책이 병행되는 데다, 취약한 송배전망과 프로젝트 파이낸싱(PF) 조달 문제가 여전히 거대한 구조적 걸림돌로 남아 있다.
9월 25일(현지시각) 일본 종합 경제 미디어 닛케이 아시아(Nikkei Asia) 보도에 따르면, 영국 기반 기후·에너지 싱크탱크 제로 카본 애널리틱스(Zero Carbon Analytics)는 이날 발표한 연구 보고서에서 지난 2월 28일 서방의 대이란 군사 공격 이후 동남아 주요 6개국(인도네시아·말레이시아·필리핀·싱가포르·태국·베트남)이 총 37건의 재생에너지 및 전기화 정책을 발표했다고 밝혔다.
이는 같은 기간 발표된 화석연료 관련 정책(29건)을 크게 웃도는 수치다.
장기 정책 24건 vs 6건 '압도'… "에너지 전환의 근본적 기어 변속"
정책의 지속 기간을 살펴보면 체질 전환의 흐름은 한층 명확해진다.
3년 이상 장기 프레임워크를 갖춘 정책 중 재생에너지 및 전기화 부문은 24건에 달한 반면, 화석연료 관련 정책은 단 6건에 불과했다.
화석연료 정책의 대부분은 유가 급등에 따른 6개월 미만의 단기 가격 보조나 긴급 비축유 방출 등 임시변통적 조치에 그쳤다.
에이미 콩(Amy Kong) 제로 카본 애널리틱스 수석연구원은 "이란 전쟁 발발 이후 장기 청정 에너지 정책이 화석연료 구상을 완전히 압도하고 있다"며 "동남아 에너지 전환의 판도가 근본적으로 바뀌는 '기어 시프트(Gear shift)'가 일어나고 있다"고 평가했다.
그는 "국제유가가 20년 만에 가장 격동적인 시기를 지나면서, 재생에너지는 이제 단순한 온실가스 감축 수단이 아닌 국가 에너지 안보의 핵심 해법으로 자리 잡았다"고 덧붙였다.
印尼 3년 내 '100GW 태양광'·베트남 직접 PPA 도입… 인프라 확충 가속
국가별로도 공격적인 인프라 확충 계획이 잇따르고 있다.
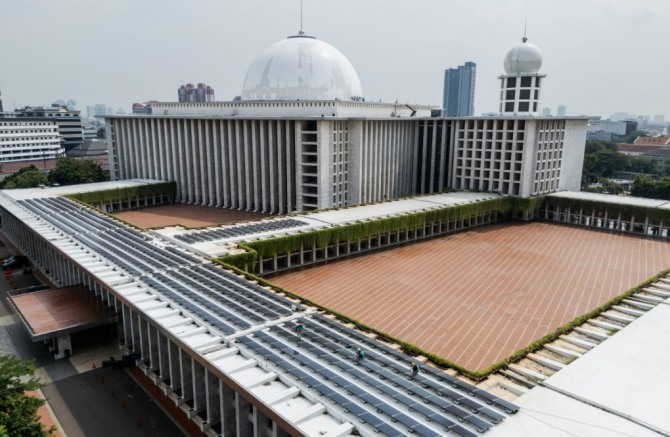
동남아 최대 경제국인 인도네시아는 향후 3년 내에 총 100기가와트(GW) 규모의 태양광 발전 단지를 건설하겠다는 매머드급 계획을 천명했다.
프라보워 수비안토 대통령은 지난달 총 5.3GW 규모의 14개 태양광 프로젝트를 전격 착공했다.
현재 인도네시아의 누적 태양광 설비 용량이 1.5GW에 불과하다는 점을 감안하면 유례없는 속도전이다.
아세안 경제국 중 가장 많은 13개의 저탄소 정책을 쏟아낸 필리핀은 태양광 증설과 함께 개발업자들에게 대규모 에너지저장장치(ESS) 연계를 의무화했다.
제조업 허브로 급부상한 베트남은 지난 7월 50MW 출력·100MWh 용량을 갖춘 최초의 대형 그리드 연결 배터리 시스템(BESS)을 가동했으며, 글로벌 데이터센터와 전기차 충전 인프라 운영사가 발전사로부터 녹색 전력을 직접 구매할 수 있는 '직접전력구매계약(DPPA)' 규정을 본격 시행했다.
태국 역시 기업들이 공공 전력망을 통해 청정 전력을 맞춤형으로 조달할 수 있는 '친환경 유틸리티 요금제'를 도입해 글로벌 제조 기업들의 RE100 대응력을 높이고 있다.
석탄 재가동 딜레마 여전… "전력망 현대화와 금융 조달이 최대 과제"
장기적 야망에도 불구하고 단기 현실의 괴리는 여전히 깊다.
에너지 수입 부담이 임계점에 달하자 각국은 당장의 정전을 막기 위해 석탄으로 회귀하는 이중적 행보를 보이고 있다.
인도네시아는 유류비 보조금 예산을 급격히 늘렸고, 필리핀은 긴급 연료 구매 펀드를 조성하는 한편 최대 5GW 규모의 신규 석탄화력발전소 패스트트랙 허가를 검토 중이다.
태국 또한 가동 중단했던 노후 석탄화력발전소 2기를 비상 재가동했다.
유선친 제로 카본 애널리틱스 아시아 선임연구원은 "단기 화석연료 조치가 화석연료 인프라를 장기 고착화(Lock-in)하는 역효과를 낳지 않으려면, 간헐적 재생에너지를 유연하게 수용할 수 있는 그리드망과 배터리 저장 시설에 공공 투자가 집중되어야 한다"고 경고했다.
말레이시아 글로벌 아시아 컨설팅의 사미룰 아리프 오스만 수석 컨설턴트는 "이란 위기가 정책 결정자들의 시각을 '단순 탈탄소'에서 '안보와 경제성, 전략적 복원력'으로 전환시킨 결정적 촉매가 된 것은 분명하다"고 짚었다.
다만 그는 "동남아 전력 생산의 절반 이상을 여전히 석탄이 떠받치고 있는 만큼, 정치적 정책 선언을 실제 가동되는 송배전망과 자금 조달 가능한(Bankable) 메가와트(MW) 프로젝트로 안착시키는 금융 시스템 개혁이 향후 성패를 가를 것"이라고 제언했다.
이란 전쟁이 촉발한 글로벌 3차 오일쇼크의 공포는, 동남아시아로 하여금 화석연료 수입에 기대어 온 취약한 에너지 수급 구조를 탈피하고 재생에너지 자립을 앞당기도록 강제하는 강력한 구조적 전환점이 되고 있다.
아울러 막대한 자본이 소요되는 국경 간 전력망 연계와 배터리 ESS 시장을 선점하기 위한 글로벌 인프라 펀드 및 기자재 기업들의 아세안 진출 경쟁도 한층 달아오를 전망이다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com


