코스닥 상장 반도체 패키지기판 전문기업 심텍이 차세대 메모리 모듈 및 고부가가치 시스템IC 기판 출하 확대에 힘입어 시장 기대치를 크게 웃도는 '어닝 서프라이즈'를 달성했다.
지주회사 체제를 통한 안정적인 지배구조와 글로벌 생산 거점 구축이 과감한 적기 투자를 끌어내며 AI·서버용 기판 시장에서의 대장주 입지를 더욱 공고히 하고 있다는 평가다.
3일 금융감독원 전자공시시스템에 따르면 심텍은 2026년 3분기 연결 기준 매출액 5359억 원, 영업이익 1018억 원으로 전년 동기 대비 각각 43.7%, 721.6% 신장했다.
심텍이 분기 영업이익 1000억 원 고지를 다시 밟은 것은 지난 2022년 3분기 이후 4년 만이다. 증권가 컨센서스 852억 원도 약 20% 상회했다.
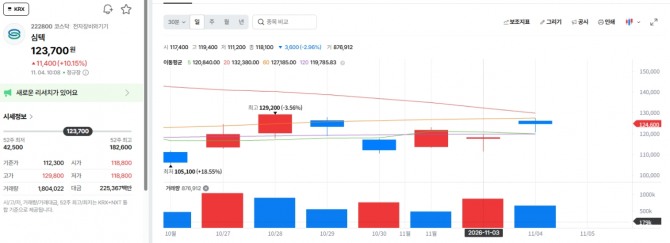
이에 힘입어 주가도 상승세다. 한국거래소에 따르면 이 날 오전 10시 6분 기준 심텍 주가는 전 거래일 대비 9.80%(1만 1100원) 오른 12만 3300원을 가리키고 있다. 장중 13% 이상 상승세를 보이며 12만 9800원도 터치했다.
이번 호실적의 핵심 배경으로는 고부가가치 제품 중심의 믹스 개선에 따른 평균판매단가(ASP) 상승과 본격적인 영업 레버리지 효과가 꼽힌다. 3분기 중 원·달러 환율 하락이라는 악재에도, 단가가 높은 프리미엄 제품군 출하가 급증하면서 수익성 우려를 완벽히 불식시켰다는 평가다.
특히 차세대 차평형 메모리 모듈인 SOCAMM(Small Outline CAMM)향 매출이 실적 효자 노릇을 톡톡히 했다. SOCAMM용 모듈 매출은 2분기 250억 원 수준에서 3분기 407억 원(MCP 합산 시 560억 원)으로 급증했다. 일반 모듈 대비 ASP가 약 3배에 달하는 SOCAMM이 본격 양산 체제에 진입하며 전사 수익성을 견인했다.
여기에 미세회로제조(mSAP) 공법 기반의 고부가 시스템IC 기판 성장세도 가파르다. FC-CSP 매출은 전 분기 대비 14%, SiP 모듈은 52% 증가했다. 반면 상대적으로 저부가가치 제품인 PC 및 SSD향 모듈과 텐팅(Tenting) 공법 기판의 비중은 의도적으로 축소하며 고수익성 중심의 체질 개선을 완성했다.
김민경 하나증권 연구원은 "원달러 환율 하락에도 가동률 상승과 고부가 제품 비중 확대로 가파른 실적 개선세가 이어졌다"며 "현재 메모리 3사에 Socamm용 MCP 기판과 모듈 PCB를 공급하고 있으며, 추가적인 고객사 확보를 협의중인 것으로 파악된다"고 말했다.
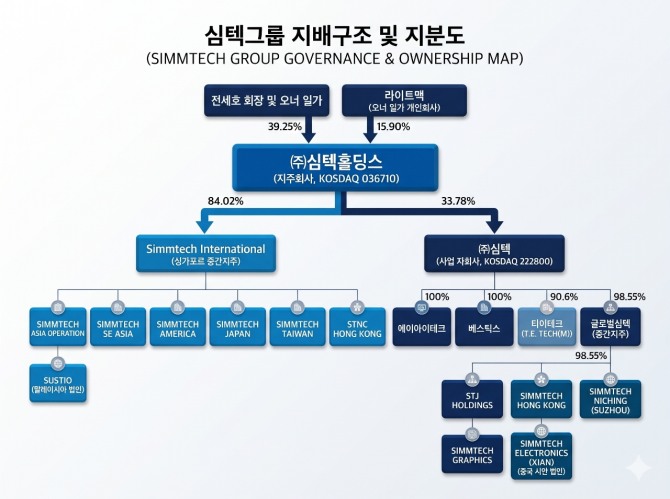
이 같은 기술 경쟁력 확보와 선제적 CAPEX(설비투자) 집행 뒤에는 그룹 차원의 안정적인 지배구조가 자리 잡고 있다. 심텍그룹은 지주회사 체제로 재편되면서 오너 아래 지주사와 사업 계열사로 이어지는 수직적 지배구조를 구축했다.
창업주 전세호 심텍홀딩스 회장이 지주사인 심텍홀딩스 지분 39.25%를 보유한 최대주주다. 오너 개인 회사인 싱가포르 법인 라이트맥(Lightmac Pte. Ltd., 지분 15.90%)을 포함한 최대주주 우호 지분율은 55%를 상회한다. 탄탄한 지배력을 바탕으로 지주사 심텍홀딩스가 사업 자회사 심텍의 지분 33.78%를 보유해 그룹 전체를 안정적으로 통제하는 구조다.
현재 전 회장의 장남인 전영선 심텍 대표이사가 사업회사 경영 전면에 나서며 유연한 의사결정도 이끌고 있다. 지배구조의 안정성은 반도체 다운사이클 국면에서도 멈추지 않는 공격적인 R&D와 글로벌 설비 투자를 가능하게 한 핵심 원동력으로 분석된다.
가파른 수익성 개선…시설투자 확장으로 증명
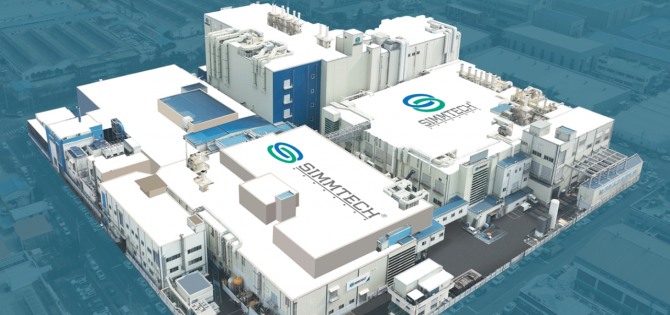
심텍은 지난 3일 1054억 원 규모 신규 시설투자를 공시했다. 위치는 충청북도 청주시 흥덕구 소재(심텍 청주2지점)로, 반도체 시장수요 증가에 대응하기 위한 신규 생산,물류 시설 및 사무공간 확충이 목적이다.
앞서 지난 8월에는 AI향 SOCAMM모듈 기판 및 고다층 MSAP 기판 수요 증가 대응을 위한 생산능력 확대를 위해 2742억 원 규모 신규시설투자 집행도 결정했다.
잇따른 시설 확충은 실적 성장세를 입증하고 있다는 평가다. 4분기에도 지속될 전망이다. 4분기 SOCAMM 매출은 모듈과 MCP 합산 1000억 원 수준으로 점프업할 것으로 기대된다. 서버용 신규 진입 기판의 우호적인 판가 인상 효과가 더해져 4분기 영업이익은 1200억 원 안팎(OPM 20% 초과)을 기록할 것으로 전망된다.
장기 성장 동력도 견고하다. 주요 엔드유저 외에 글로벌 CPU 빅테크향 공급망 다변화 및 중국 메모리 업체의 SOCAMM 시장 진입에 따른 추가 수혜 가능성이 열려 있다. 아울러 CXL(컴퓨터 익스프레스 링크) 컨트롤러향 FC-CSP, RF-SiP 사업 확대 등 차세대 AI 데이터센터 인프라향 고부가 제품 비중이 계속해서 늘어나는 추세다.
양승수 메리츠증권 연구원은 "양산 규모 확대에 따른 영업레버리지 효과와 차세대 3세대 제품 전환에 따른 생산 난이도 상승 및 ASP 인상 가능성을 감안하면 중장기적으로 높은 수익성이 유지될 것으로 전망한다"고 말했다.








;)
;)
;)

 이미지 확대보기
 이미지 확대보기
 이미지 확대보기


