







;)
;)
;)

 이미지 확대보기
황준태 한국투자증권 연구원은 "높은 환율에 매입한 원재료가 원가에 반영되는 가운데 제품은 낮아진 환율로 판매되면서 수익성이 악화됐다고 분석했다.
LG이노텍의 3분기 연결 매출은 6조 3671억 원으로 전년 동기 대비 18.6% 증가했다. 3분기 기준 처음으로 6조 원을 넘어섰으며 시장 전망치도 4.4% 웃돌았다. 반면 영업이익은 948억 원으로 전년 동기 대비 53.4%, 전 분기 대비 61.4% 감소했다. 시장 전망치를 51.9% 밑돌았고 영업이익률은 약 1.5%에 그쳤다.
 이미지 확대보기
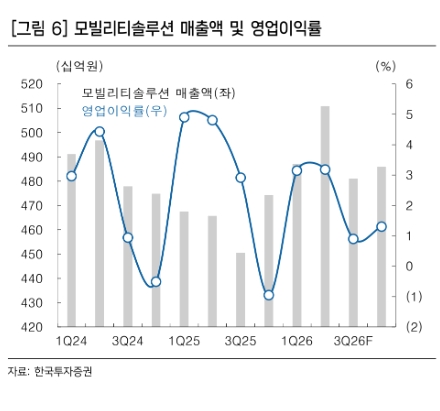
황 연구원은 "환율 부담으로 광학솔루션 부문의 영업이익률은 약 1%에 머물렀을 것으로 추정된다"면서 "반도체 기판도 환율 영향을 받았으며, 디스플레이 부문은 포토마스크의 계절적 매출 감소로 수익성이 저하된 가운데 모빌리티 부문에서는 멕시코 신공장의 초기 고정비와 물류비 상승이 이익을 제약했다"고 짚었다.
아울러 "4분기에는 환율 부담이 완화되면서 수익성이 개선될 것"이라며 "예상한 4분기 매출은 6조 6000억원, 영업이익은 1559억원으로 전 분기 대비 각각 3.1%, 64.4% 증가한 수준"이라고 덧붙였다.
광학솔루션의 일부 물량이 3분기로 앞당겨지면서 4분기 매출 증가 폭은 제한적일 것이라고 전망했다. 황 연구원은 "원재료 매입과 제품 판매 시점 간 환율 차이에 따른 부담이 3분기보다 완화되며 수익성은 개선될 것"이라며 "2027년 예상 주가수익비율(PER)은 10.3배까지 낮아져 플립칩 볼그리드어레이(FC-BGA) 사업 확대에 따른 성장 기대를 충분히 반영하지 못한 수준"이라고 판단했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com


