








;)
;)
;)

3분기 매출·영업익, 시장 기대치 각각 8%·16% 하회 전망
울산·아산 공장 파업 영향에 환율 하락으로 채산성 악화
울산·아산 공장 파업 영향에 환율 하락으로 채산성 악화
 이미지 확대보기
12일 한국거래소에 따르면 이 날 오후 2시 55분 기준 현대차 주가는 전 거래일 대비 1.08%(3500원) 내린 32만 1000원에 거래 중이다.
증권사 전망을 종합하면 현대차는 3분기 매출액 43조 4000억원, 영업이익 2조 3400억원으로 시장 기대치를 8%, 16% 이상 밑돌 것으로 예상된다.
 이미지 확대보기
7~8월 국내 울산·아산 공장 파업 영향으로 약 9만대 수준의 생산/도매 판매 차질이 발생하여 고정비 부담이 커진 데 이어, 상반기 대비 환율이 하락하면서 수출 채산성이 악화됐다는 평가다. 여기에 국내 및 유럽 시장에서의 저가형 EV 경쟁 심화와 주요 모델(투싼, 아반떼 등) 노후화로 도매 판매량도 감소하는 추세다.
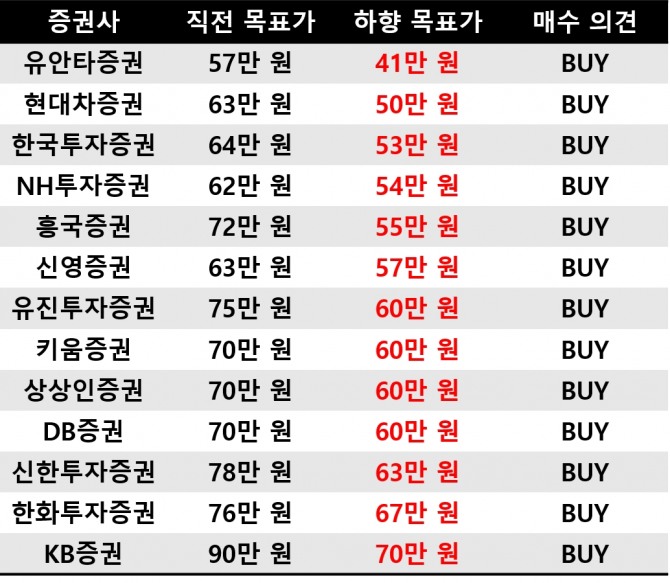
가장 낮은 목표주가를 제시한 곳은 유안타증권이다. 유안타증권은 기존 57만원에서 41만원으로 28% 낮췄다.
김용민 유안타증권 연구원은 "올해 4분기 평균 환율과 기말환율 모두 1350원 가정할 경우 영업이익 감소 효과가 본격화될 것"이라고 내다봤다.
현대차증권은 기존 목표주가 63만원에서 50만원으로 내렸다. 13곳 중 두번째로 낮은 목표주가다.
장문수 현대차증권 연구원은 "최근 원화 강세로 인한 실적 추정치 하향 조정은 불가피하다"며 "원재료비 상승과 볼륨 감소로 인한 고정비 부담이 실적 부진 영향을 줄 것"이라고 말했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com


