







;)
;)
;)

모건스탠리, 내년 영업이익 전망 높이고도 2028년 이후 업황 둔화
삼성전자·SK하이닉스는 콘퍼런스콜서 물량 완판 밝혀
삼성전자·SK하이닉스는 콘퍼런스콜서 물량 완판 밝혀
 이미지 확대보기
11일 업계에 따르면 모건스탠리는 지난 9일(현지시각) 보고서에서 삼성전자와 SK하이닉스의 내년 영업이익 전망치를 각각 9%, 13% 높이면서도 2028년 이후 성장세를 이어갈 수 있을지에 대한 우려를 나타냈다. 보고서는 2028년 '실적 절벽'을 피할 수 있을지가 현재 메모리 시장의 가장 큰 쟁점이라고 짚었다.
모건스탠리는 내년 말부터 신규 생산시설이 가동돼 메모리 공급이 늘어나는 반면 인공지능(AI) 데이터센터 건설 속도는 둔화할 수 있다고 봤다. 미국 중간선거 이후 일부 데이터센터 건설 계획이 지연될 가능성을 반영해 2028년 가동 예정이던 약 5기가와트(GW) 규모 프로젝트가 2029년으로 미뤄질 것으로 전망했다. 이에 따라 2028년 전 세계 데이터센터 신규 설비 증가율 전망도 21%에서 9%로 낮췄다.
중국 메모리 업체의 생산 확대와 고대역폭메모리(HBM) 경쟁 심화도 장기 수익성에 부담이라고 평가했다. 다만 단기 실적 전망은 긍정적으로 유지했고, AI가 메모리 산업에 구조적 변화를 가져오고 있지만 업황은 여전히 경기에 따라 오르내리는 특성이 있다고 설명했다.
이 보고서를 쓴 숀 킴 모건스탠리 연구원은 2021년과 2024년에도 메모리 업황 악화를 경고하는 보고서를 내 국내에서 '반도체 저승사자'로 불린다.
지난달 들어 고점론이 다시 커졌다. 증권업계에서는 AI 투자 수익성에 대한 의구심, 중국 D램 업체 CXMT의 차세대 D램 구조 발표, 빅테크 기업의 잉여현금흐름 악화 등이 겹친 영향으로 본다.
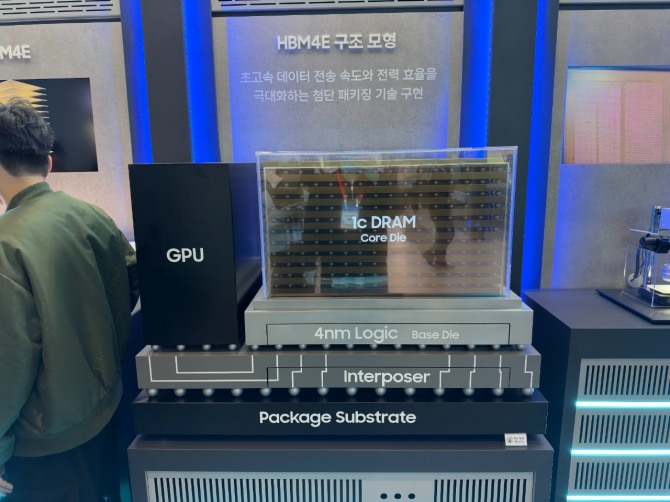
반면 업계에서는 AI 수요가 탄탄해 당분간 공급 부족이 이어질 것이라는 시각도 나온다. 삼성전자는 지난달 29일 3분기 실적 콘퍼런스콜에서 내년 HBM 공급 물량의 가격 협상을 마쳐 이미 완판됐다고 밝혔다. 신규 반도체 공장(팹)을 짓고 웨이퍼를 생산하기까지 시간이 오래 걸려 내년 투자 증가분이 2028년 생산에 기여하기는 어렵고, 2028년에도 수급이 빠듯할 수밖에 없다는 전망도 내놨다.
SK하이닉스는 지난달 28일 콘퍼런스콜에서 2029년까지 향후 3년간 D램과 HBM 물량이 사실상 완판된 상태라고 밝혔다. 이미 확보한 장기공급계약(LTA) 물량에 고객과 협의 중인 수요를 합친 수치다. LTA는 수년간 공급 물량과 가격을 미리 정해두는 계약이다. SK하이닉스는 고객 요청 물량이 공급 가능 물량의 2배를 웃돌고, 투자와 신규 팹이 늘어도 공급이 그에 비례해 늘지는 않는다고 설명했다.
AI 기업 앤스로픽이 지난달 말 상장 신청서에서 대형 고객이나 경쟁사가 제조사 생산능력을 선점하면 HBM 공급 부족이 심해질 수 있다고 위험 요인으로 적는 등 AI 업계의 메모리 확보 경쟁도 이어지고 있다.
증권업계에서는 D램 가격이 내년 4분기로 예상되는 고점 대비 60% 넘게 떨어져야 고객들이 LTA 해지를 고민하기 시작할 것으로 본다. 내년 서버 출하량이 늘기는커녕 줄어드는 수준이어야 가능한 낙폭이라는 설명이다. CXMT가 연말 출시를 예고한 차세대 D램도 양산 수율과 고객 인증, 출하 규모는 아직 검증이 필요하고, HBM과 최선단 D램에서는 국내 업체와 기술 격차가 3~4년 수준이라는 평가가 나온다.
신규 팹 가동 시점도 변수다. 삼성전자는 평택 5공장(P5)을 2028년 가동 목표로 짓고 있고, SK하이닉스는 용인 1기 팹의 첫 클린룸(반도체 생산 공간)을 내년 2월 열 계획인 것으로 알려졌다. 신규 생산시설이 본격 가동되는 시기와 AI 데이터센터 건설 속도가 내후년 이후 업황을 가를 것으로 보인다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com


