







;)
;)
;)

- 유럽연합 집행위원회, 한국 등 4개국 대상 폴리염화비닐 수입등록 규정 전격 발효
- 현지 생산자 제소장 기준 한국산 덤핑 폭 최대 61% 명시…확정 세율은 본조사서 결정
- 통관 물량 잠재 부담 노출…엘지화학·한화솔루션 수출 계약 분담 조건 확인 과제
- 현지 생산자 제소장 기준 한국산 덤핑 폭 최대 61% 명시…확정 세율은 본조사서 결정
- 통관 물량 잠재 부담 노출…엘지화학·한화솔루션 수출 계약 분담 조건 확인 과제
 이미지 확대보기
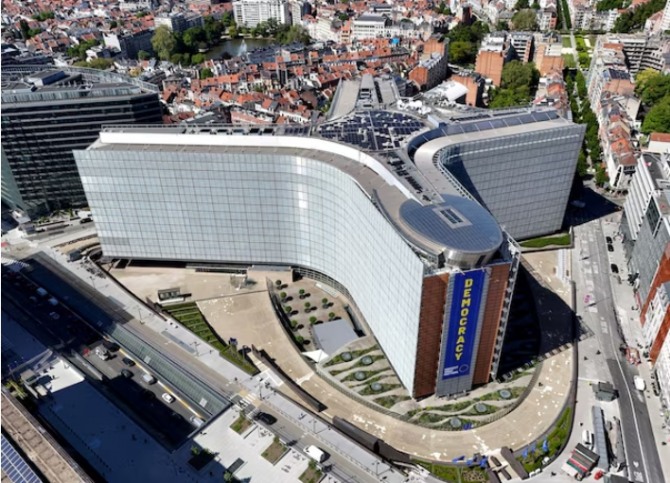
유럽연합 집행위원회가 2026년 10월 27일(현지시각) 한국산 특정 폴리염화비닐(PVC)을 포함한 4개국 생산품을 대상으로 9개월 동안 수입 내역을 의무 등록하는 조치를 공식 시행에 옮겼다.
유럽연합 관보는 10월 26일 게재한 이행규정 2026/2345호를 통해 이번 조치가 당장 세금을 물리는 확정 처분이 아니라, 향후 판정 결과에 따라 세금을 소급해 거둘 수 있는 법적 경로를 열어두는 행정 절차라고 명시했다.
제소장에 적힌 한국산 덤핑 마진 추정치가 최고 61%에 이르면서, 유럽 시장에 물량을 대온 한국 석유화학 공급망은 잠재적 비용 정산 부담을 안게 됐다.
9개월 등록 조치 발효와 소급 부과 근거
등록 대상은 대한민국, 중국, 멕시코, 대만 등 4개 지역에서 생산된 특정 폴리염화비닐이다. 세부적으로는 순수 상태의 현탁중합 폴리염화비닐과 벌크중합 폴리염화비닐이 대상이다. 범용 제품과 가공 보조용 연장재 제품, 특수 제품이 모두 들어갔다. 유화중합 폴리염화비닐은 명단에서 빠졌다. 관세통합분류 번호는 3904 10 00 계열의 세부 4개 코드가 지정됐다.
유럽연합 회원국 세관은 10월 27일부터 9개월 동안 해당 제품의 통관 물량을 빠짐없이 전산에 기록해야 한다. 기본규정 제14조 5항에 따라 집행위원회가 직권으로 취한 조치다. 향후 조사에서 요건이 충족되면 등록 기간에 들어온 물량 전체에 반덤핑 관세를 소급 청구할 수 있는 근거가 된다.
제소장 기준 덤핑 추정치 21~61%…최종 세율은 미정
이번 행정 처분은 유럽연합 전체 폴리염화비닐 생산량의 25% 이상을 차지하는 제조사 모임인 폴리염화비닐 무역위원회가 2026년 8월 10일 제출한 서류에서 비롯됐다. 집행위원회는 서류를 검토하고 9월 23일 정식 조사 착수를 알렸다.
제소장 서류가 산출한 2025년 기준 덤핑 마진 추정치는 한국산 제품이 21%에서 61% 사이다. 중국산은 84%에서 273%, 멕시코산은 65%, 대만산은 13%에서 39%로 적혔다.
제소장 측이 계산한 한국산의 유럽 산업 피해 제거 수준은 53%다. 집행위원회는 기본규정 제9조 4항에 따라 보통 덤핑 마진과 피해 제거 수준 가운데 더 낮은 쪽을 관세 기준으로 삼는다고 밝혔다.
다만 집행위원회는 현재 단계에서 최종 세액을 가늠할 수 없으며, 제소장 수치는 참고 자료에 불과해 실제 부과액으로 굳어지는 것은 아니라고 덧붙였다.
한국 석유화학 제조사 계약 점검 과제
현지 바이어가 소급 과세 위험을 피하기 위해 발주를 주저하거나 계약서에 세금 분담 조건을 다시 쓰자고 요구해 올 가능성이 점쳐진다.
관세 부담이 확정될 경우 현지 판매 가격이 올라 수출 물량을 다른 지역으로 돌려야 하는 부담이 생길 수 있다. 반대로 집행위원회가 진행하는 본조사에서 한국산 제품의 피해 유발 사실이 입증되지 않거나 덤핑 폭이 극히 낮게 나오면 등록 물량에 대한 소급 징수는 실행되지 않는다.
향후 유럽연합 집행위원회가 현장 검증을 거쳐 잠정 조치를 내놓는 일정과 소급 적용 요건에 대한 최종 법적 판단이 업계가 마주할 실질적 점검 사항으로 남아 있다.
김주원 글로벌이코노믹 기자 park@g-enews.com


