







;)
;)
;)

5대 은행 일반신용대출 가감조정금리 0.15%P 하락…고신용층은 0.14%P 줄어
금융당국 연말까지 전 은행권 금리 산정 점검…"우대금리 축소 사유·소비자 보호 절차 살펴야"
금융당국 연말까지 전 은행권 금리 산정 점검…"우대금리 축소 사유·소비자 보호 절차 살펴야"
 이미지 확대보기
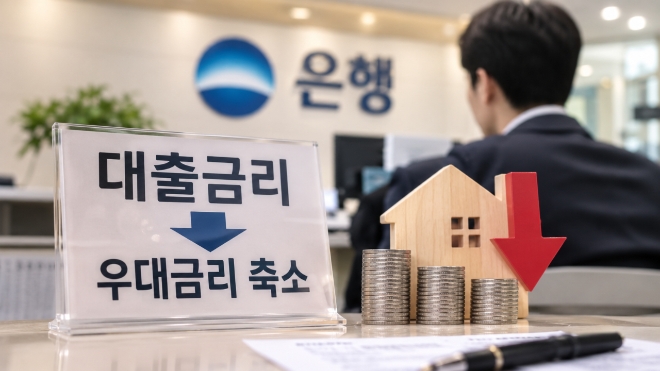
15일 금융권과 은행연합회 공시에 따르면 5대 시중은행(KB국민·신한·하나·우리·NH농협)의 일반신용대출 평균 가감조정금리는 지난해 12월 1.60%에서 올해 9월 신규취급액 기준 1.45%로 0.15%포인트(P) 하락했다.
신용점수별로 보면 고신용 차주의 금리 감면 혜택 축소 폭이 상대적으로 컸다. 신용점수 950~901점 구간의 평균 가감조정금리는 지난해 12월 1.58%에서 올해 9월 1.44%로 0.14%P 낮아졌다. 900~851점 구간도 같은 기간 1.51%에서 1.37%로 0.14%P 하락했다. 반면 저신용층인 600점 이하 구간은 1.45%에서 1.37%로 0.08%P 낮아지는 데 그쳤다.
가감조정금리는 기준금리와 가산금리를 바탕으로 산출된 대출금리에 우대금리 등 조정 요인을 반영하는 항목이다. 급여 이체와 신용카드 사용 실적, 자동이체 등록 등 은행이 정한 거래 조건을 충족하면 대출금리를 낮춰주는 방식이다. 가감조정금리가 하락하면 차주가 적용받는 금리 감면 혜택이 줄어들며 다른 금리 요인이 동일할 경우 최종 대출금리는 높아지는 방향으로 작용한다.
고신용 차주들은 기존에 상대적으로 낮은 금리를 적용받아 온 만큼 우대금리 혜택이 축소되면 이전보다 이자 부담이 커질 수 있다. 특히 신용점수별 가감조정금리 하락 폭에 차이가 나타난 만큼 은행의 금리 조정이 차주별 실제 대출금리에 미친 영향을 구체적으로 살펴볼 필요가 있다는 지적이다.
금융당국도 은행권의 금리 운용 실태를 들여다보기로 했다. 연말까지 전 은행권을 대상으로 대출금리 산정 과정을 점검하고 우대금리 축소 배경과 적용 기준 등을 확인할 방침이다. 은행별로 우대금리 항목과 적용 조건이 다른 만큼 기존 혜택을 조정한 사유와 조정 수준이 적절했는지 관련 절차가 제대로 지켜졌는지 등을 살펴볼 것으로 보인다.
전문가들은 대출금리 부담을 정확히 평가하려면 가산금리뿐 아니라 우대금리 등 가감조정 요인까지 함께 살펴야 한다고 강조했다. 은행이 가산금리를 낮추더라도 우대금리 혜택을 줄이면 차주가 실제 적용받는 대출금리 인하 폭은 제한될 수 있기 때문이다. 특히 기존 우대 혜택을 많이 받던 고신용 차주에게 부담이 집중될 수 있는 만큼 금리 조정 과정의 투명성과 소비자 보호 절차를 함께 점검해야 한다는 지적이다.
손재성 숭실대 회계학과 교수는 “은행들이 가산금리를 낮추더라도 우대금리를 축소하면 차주가 체감하는 대출금리 인하 효과는 제한적일 수 있다”며 “기존 우대 혜택을 많이 받던 고신용 차주에게 부담이 더 크게 작용할 수 있는 만큼 금융당국은 우대금리를 축소한 구체적인 사유와 조정 수준의 적정성을 살펴봐야 한다”고 말했다. 이어 “우대금리 축소는 고객에게 불리한 조건 변경인 만큼 은행이 일방적으로 결정해서는 안 되며 사전 동의 등 소비자 보호 절차를 준수했는지도 점검할 필요가 있다”고 덧붙였다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com


