







;)
;)
;)

3분기 매출 336% 급증한 1억 7,380만 달러…6분기 연속 사상 최대 경신
'슈페리온 256' 완판-엔비디아 탑재 확정…잔여 수주 12억 달러 돌파
반도체 파운드리 내재화로 수직 계열화 완성…상업성 부재 우려 불식
'슈페리온 256' 완판-엔비디아 탑재 확정…잔여 수주 12억 달러 돌파
반도체 파운드리 내재화로 수직 계열화 완성…상업성 부재 우려 불식
 이미지 확대보기
[핵심 포인트]
○ 인수 효과 반영된 사상 최대 실적: 아이온큐는 3분기 매출 1억 7,380만 달러(전년 대비 336% 증가)로 6분기 연속 최대치를 경신했다. 이 중 거의 절반(8,350만 달러)이 지난 7월 인수한 스카이워터 테크놀로지에서 발생했다.
○ 수요 폭발과 계약 잔고 12억 달러: 2027년 인도 예정인 6세대 양자컴퓨터 ‘슈페리온 256’ 설비가 전량 매진되었으며, 스카이워터 관련 계약 4억 7,900만 달러를 포함해 총 12억 달러 규모의 잔여 계약 이행 의무(RPO)를 확보했다.
○ 적자 축소와 막대한 현금 동원력: 워런트 관련 비현금성 이익으로 GAAP 기준 주당순이익(EPS)은 1.42달러를 기록했으나, 실제 영업을 반영한 조정 주당순손실은 0.29달러로 시장 예상치(0.35달러 손실)보다 양호했다. 10월 주식 공모 이후 가용 자금은 약 37억 달러로 늘어났다.
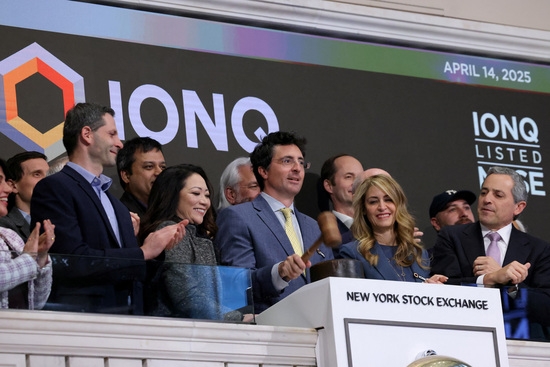
양자 컴퓨팅 분야의 글로벌 선두 주자인 아이온큐(IonQ)가 반도체 파운드리 기업 스카이워터 테크놀로지(SkyWater Technology) 인수 효과에 힘입어 3분기 사상 최대 실적을 기록했다.
그동안 양자 업계의 고질적인 약점으로 지적돼 온 ‘상업성 부족’ 우려를 씻어내며 시장의 눈높이를 뛰어넘은 성적표를 제시했다는 평가다. 다만, 대규모 인수합병(M&A)에 따른 일시적 매출 팽창을 넘어 양자 컴퓨터 본업의 독자적 성장세를 온전히 유지할 수 있을지가 향후 주가와 시장 평가의 관건이 될 전망이다.
6분기 연속 사상 최대 매출…‘스카이워터’ 인수 효과 톡톡
7일(현지시각) 투자 전문맻체 마켓비트에 따르면 아이온큐가 발표한 3분기 실적은 일반 회계원칙(GAAP) 기준 전년 동기 대비 336% 급증한 1억 7,380만 달러의 매출을 올렸다. 6분기 연속 사상 최고치다.
이번 어닝 서프라이즈의 일등 공신은 지난 7월 인수를 마무리지은 미국 반도체 파운드리 기업 스카이워터다. 스카이워터는 이번 분기에만 8,350만 달러의 매출을 보태며 아이온큐 전체 매출의 약 48%를 책임졌다.
아이온큐의 기존 양자 하드웨어와 서비스 부문인 플랫폼 매출 역시 전년 대비 127% 늘어난 9,030만 달러를 기록해 견조한 성장세를 나타냈다. 아이온큐는 스카이워터의 제조 역량을 내재화함으로써 양자 칩의 설계부터 패키징까지 아우르는 수직 계열화를 완성, 다른 양자 기업들에 파운드리 서비스를 제공하는 새로운 수익 기반을 마련했다.
호실적을 바탕으로 아이온큐 경영진은 2026년 연간 매출 전망치(가이던스)를 기존보다 상향 조정된 5억 500만~5억 1,500만 달러로 제시했다. 이는 전년 대비 약 110%의 성장을 기대하는 수치다.
‘슈페리온 256’ 내년 물량 완판…잔여 계약 12억 달러 달해
시장에서는 아이온큐의 장기 수주 잔고와 대형 파트너십에 주목하고 있다.
아이온큐는 256 큐비트 성능의 6세대 양자컴퓨터인 ‘슈페리온 256(Superion 256)’의 2027년도 생산과 공급 물량이 이미 전량 매진됐다고 밝혔다. 특히 인공지능(AI) 반도체 거인 엔비디아(NVIDIA)가 오는 2027년 자사의 가속 양자 연구 센터에 슈페리온 256을 최초의 온프레미스(사내 구축형) 양자 처리 장치로 설치하기로 한 점은 기술 신뢰도를 한층 끌어올렸다.
여기에 한국의 양자 기술 기업 SDT와의 3,300만 달러 규모 계약, 플로리다 국제대학교와의 2,500만 달러 계약 등 신규 수주가 잇따랐다. 이에 따라 스카이워터와의 기존 계약 4억 7,900만 달러를 포함한 아이온큐의 총 잔여 계약 이행 의무(RPO)는 12억 달러 규모로 불어났다. 3분기 신규 계약 체결액만 2억 9,000만 달러에 이른다.
방위산업과 공공 분야에서의 입지도 굳건하다. 아이온큐는 미국 국방고등연구계획국(DARPA)이 주도하는 최대 3억 달러 규모의 ‘양자 벤치마킹 이니셔티브(QBI)’에서 갇힌 이온(Trapped Ion) 기술 기업으로는 유일하게 최종 검증 단계인 ‘C단계’에 진입했다.
줄어드는 적자폭…37억 달러의 ‘실탄’으로 대기업과 맞선다
재무 건전성 측면에서도 개선 징후가 포착됐다. 3분기 비현금성 워런트(인수권) 이익 반영으로 GAAP 기준 당기순이익은 5억 6,400만 달러(주당 1.42달러)의 흑자를 기록했다.
일회성 착시를 뺀 조정 후 주당순손실은 0.29달러로, 전년 동기(0.17달러 손실)보다는 적자 폭이 커졌으나 시장 예상치였던 0.35달러 손실보다는 나은 성적을 냈다. 3분기 운영 비용이 약 6억 700만 달러로 증가하는 등 연구개발(R&D)과 확장 비용이 적지 않지만, 매출 성장 속도가 이를 빠르게 상쇄하는 흐름이다.
현재 아이온큐가 보유한 현금 및 현금성 자산, 단기 투자 자산은 3분기 말 기준 17억 달러다. 지난 10월 진행한 주식 공모 자금까지 더해지면 가용 재원은 약 37억 달러(약 5조 원)로 늘어난다. 이는 거대 빅테크 기업들이 양자 시장에 쏟아붓는 자본에 맞서 장기적인 R&D와 설비 투자를 이어갈 수 있는 든든한 총탄이 될 것으로 보인다.
투자 업계 관계자는 “이번 실적은 스카이워터 인수가 단순한 외형 확장을 넘어 실질적인 수직 계열화 시너지를 내고 있음을 보여준다”며 “앞으로 확보한 수주 물량을 얼마나 차질 없이 현장 인도해 매출로 실현하느냐가 주가 추가 상승의 핵심 열쇠가 될 것”이라고 짚었다.
이인수 글로벌이코노믹 기자 tjlee@g-enews.com


