







;)
;)
;)

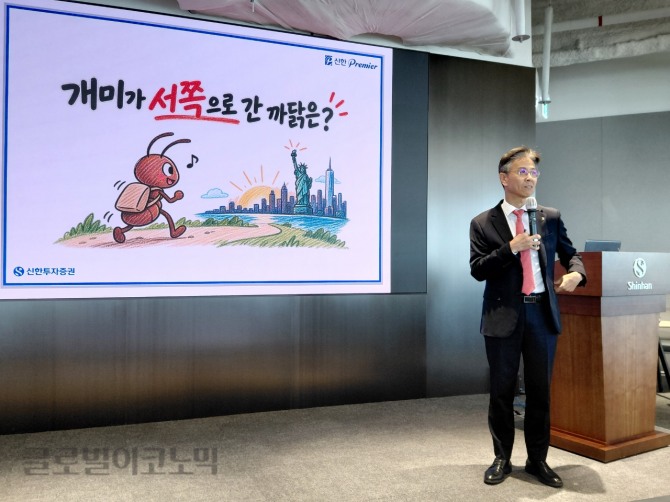
신한투자증권, 5일 자산관리 및 시장 변동성 대응 방안 세미나 개최
 이미지 확대보기
박 상무는 우선 투자자들이 주식 시장을 바라보는 기대수익률을 객관적으로 재설정해야 한다고 지적했다. 그는 "채권 시장의 기대수익인 3~4%를 기본으로 삼고, 주식 투자는 여기에 배당과 주가 차익을 더한 '알파(+@)'를 추구하는 과정"이라며 "무엇보다 배당 수익이 우선시되어야 함에도 일반 투자자들의 기대치는 너무 높게 형성되어 있어 주식을 제때 정리하지 못하고 물리게 된다"고 진단했다.
한미 양국 증시의 구조적 차이도 짚었다. 박 상무에 따르면 한국 기업들은 경기 사이클에 극도로 민감한 반도체 투톱 등 핵심 플레이어에 시장이 편중되어 있어 이익 변동성이 매우 크다. 반면 미국 시장은 이익의 변동성이 작고, 시장 규모와 밸류에이션 측면에서도 유리하다.
실제 15년 장기 데이터가 이를 증명한다. 최근 15년간 일간 종가 기준 S&P500 지수와 코스피 지수의 상승일 비율은 각각 54.3%, 53.4%로 비슷했다. 그러나 15년 누적 수익률은 S&P500이 604.81%로 우상향한 반면, 코스피는 300.19%에 그쳤다. 하락하는 날의 평균 낙폭 역시 S&P500은 -0.70%로 코스피(-0.87%)보다 방어력이 좋았다. 월별 종가 기준으로 넓혀봐도 S&P500은 총 180개월 중 120개월(66.7%) 상승했지만, 코스피의 상승장 비율은 56.7%에 불과했다.
장기 롤링 리턴(Rolling Return)에서도 차이가 확연했다. 최근 15년간 월간 단위로 계산한 S&P500의 1년 롤링 리턴 평균은 연 14.9%로, 182회의 매수 기회 중 164회(90.1%)에서 수익을 냈다. 코스피의 롤링 리턴 평균은 연 13.3%였으나, 이마저도 최근 주식시장 활황 덕분이라는 분석이다. 2011년 이후 16년 흐름을 보더라도 S&P500은 14차례 연간 양전(연평균 14.6%, 연중 최대 낙폭 -12.6%)을 거뒀지만, 코스피는 11차례 양전(연평균 10.9%, 최대 낙폭 -17.9%)에 머물며 더 큰 부침을 겪었다.
개별 종목 장세에 대한 맹신 역시 경계 대상이다. 이미 주가에는 시장의 모든 정보가 반영되어 있기 때문이다. 최근 1년간 S&P500 지수가 10.25% 상승할 때 지수를 아웃퍼폼한 종목은 52.9%였다. 같은 기간 코스피는 38.78% 급등하는 장세 속에서 총 752개 기업이 시장수익률을 상회했다.
박 상무는 "'내가 사면 무조건 떨어진다'는 겸손한 전제를 깔고 투자에 임해야 한다"고 조언했다. 실제로 2025년 7월부터 2026년 6월까지 244일 중 코스피 상승 일수가 161일(66%)에 달했음에도 체감 수익률이 낮은 현상 역시 잦은 매매와 조급함에서 비롯된다는 설명이다. 그는 "조급한 투자자에게 시간은 무서운 적이지만, 여유를 가진 장기 투자자에게는 좋은 성과를 안겨준다"며 "내가 감당할 수 있는 수준의 작은 변동성만이 장기투자를 가능케 하고, 이것이 복리 수익률의 극대화로 이어진다"고 덧붙였다.
손실 방어와 복리 효과는 장기간 자금이 묶이는 연금 계좌에서 특히 중요하다. -50% 손실을 복구하려면 100%의 수익이, -80%를 만회하려면 무려 400%의 수익이 필요하다. 하지만 금융감독원(2025년) 통계상 퇴직연금(DC·IRP) 가입자의 60.8%는 연 4% 미만의 수익률에 머물러 있다. 연 3% 수익률로 25년을 운용하면 원금 100이 209.4가 되지만, 이를 6%로 3%포인트만 높여도 자산은 두 배 이상 불어난다.
단기 이벤트인 미국 중간선거 이후의 강세장 통계도 소개됐다. 1958년 이후 치러진 17차례 중간선거 종료 후 6개월간 S&P500 수익률이 마이너스를 기록한 경우는 단 한 번도 없었으며, 평균 13.65% 상승했다.
박 상무는 절세 전략으로 '퇴·개·이·황(퇴직연금·개인연금·ISA 황금률)'을 제시하며 "ISA 만기 자금을 연금저축으로 옮기면 이체 금액의 10%(최대 300만 원)까지 추가 세액공제를 받을 수 있다"고 설명했다. 이어 "성공적인 자산관리는 시장 방향성을 예측하는 것이 아니라 원칙을 세우고 꾸준히 실천하는 것"이라고 당부했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com


