







;)
;)
;)

- 안타라통신, 9월 말 총대출 45조 6800억 루피아 기록하며 3%대 성장 보도
- 도매금융 11% 늘고 순이자마진 1.71% 개선…저원가 예금 9500억원 확보
- 위험여신비율 21.62%로 과거 대비 대폭 낮췄으나 충당금 방어가 손익 개선 판가름
- 도매금융 11% 늘고 순이자마진 1.71% 개선…저원가 예금 9500억원 확보
- 위험여신비율 21.62%로 과거 대비 대폭 낮췄으나 충당금 방어가 손익 개선 판가름
 이미지 확대보기
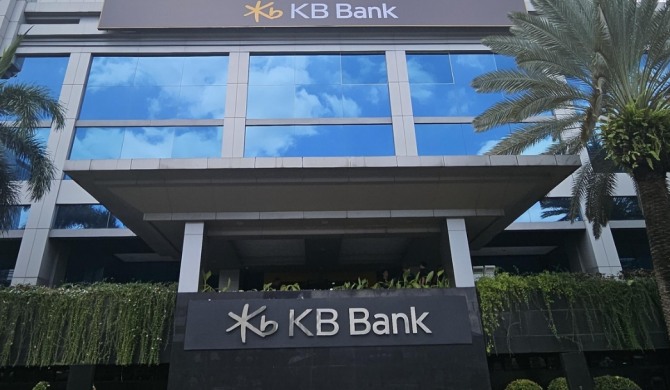
KB국민은행의 인도네시아 현지 법인 케이비뱅크(PT Bank KB Indonesia Tbk)가 올해 3분기 대출 자산을 3조 원대로 늘리며 외형 확장을 이어갔다.
인도네시아 국영 안타라통신은 10월 30일(현지시각) 보도에서 케이비뱅크의 3분기 순이자이익이 지난해 같은 기간보다 28.94% 늘어난 9260억 루피아(약 680억 6100만 원)를 기록했으나, 위험여신비율은 21.62%로 여전히 관리 범위에 머물러 있다고 보도했다.
모회사인 KB국민은행이 현지 법인의 체질 개선과 자본 확충을 지속 추진하는 상황에서 잠재 위험 자산 정돈 속도가 해외 사업의 건전성 평가를 가르는 모양새다.
도매금융 확대 타고 3조원대 자산 운용
총자산은 82조 9100억 루피아(약 6조 939억 원)로 집계됐다. 은행 측은 거래처의 신용도와 위험 수준을 감안해 우량 기업을 중심으로 대출을 집행한 결과라고 설명했다.
인도네시아 경제 매체 콘탄은 10월 30일 보도에서 위도도 수리야디 도매금융 총괄 이사의 설명을 인용해 기업대출이 연초 대비 8.8% 늘어났다고 보도했다. 위도도 이사는 인프라와 공급망 활동, 수출 금융 분야에서 사업 기회를 넓히고 있으며 디지털 인프라, 자동차, 물류, 보건, 유통, 농업 분야로도 선별 취급을 추진하고 있다고 밝혔다.
기업대출의 부실채권비율은 현지 금융당국의 기준선 아래를 유지하고 있다고 덧붙였으나 구체적인 수치는 밝히지 않았다.
순이자마진 개선과 저원가 예금 유치
수익성 지표인 순이자마진은 1.71%로 나타나 이전보다 회복세를 보였다. 순이자이익이 9260억 루피아로 늘어나면서 이자 부문 수익 기반이 다져졌다. 예금 조달 부문에서는 총예금 44조 5800억 루피아(약 3조 2766억 원)를 확보했다. 이 가운데 요구불예금과 저축성예금을 합한 저원가성 예금은 13조 100억 루피아(약 9562억 원)로 전체 예금의 29% 수준을 차지했다.
쿠나르디 다르마 리 케이비뱅크 대표이사는 자산 확대는 기초체력 강화와 함께 가야 장기 가치를 낼 수 있다며 대출 품질 관리와 조달 구조 개선, 위험 관리 원칙을 이어가겠다고 설명했다. 현지 은행권의 예금 유치 경쟁 속에서 상대적으로 이자 비용이 적게 드는 예금 비중을 높여 조달 부담을 낮추는 작업이 진행 중이라는 설명이다.
위험여신 정돈과 대손비용 통제 과제
자산 건전성 관리 지표인 위험여신비율은 21.62%를 기록했다. 과거 50% 안팎에 달했던 고위험 여신 비중을 절반 이하로 줄이며 개선세를 보였으나, 통상적인 우량 은행권 기준과 비교하면 여전히 정돈 부담이 남아있는 수치다.
은행 측은 부실채권 매각과 신규 대출 심사 강화를 이어가고 있으나 루피아화 환율 변동과 조달 비용 상승 탓에 본격적인 수익성 회복까지는 시간이 더 필요하다고 설명했다.
지배주주인 KB국민은행은 현지 법인의 내부통제와 위험 관리 체계 강화를 지원하고 있다. 순이자이익이 개선 흐름을 타더라도 잠재 위험 채권에 대한 대손충당금 적립 부담과 외환 손익 변동은 연결 손익계산서를 거쳐 모회사의 연결 실적에 직접 반영된다.
현지 금융권에서는 대출 자산이 늘어나는 과정에서 추가 대손비용 발생을 통제하는 일이 실적 반등의 분수령이 될 것으로 보고 있다.
조달 금리를 낮출 수 있는 저원가성 예금을 꾸준히 확보하면서 잠재 부실 채권 회수를 매듭지어야 안정적인 이익 구조를 만들 수 있다는 분석이다. 루피아화 환율 변동성이나 한계 차주의 채무불이행으로 충당금 부담이 다시 커질 가능성도 함께 거론된다.
김주원 글로벌이코노믹 기자 park@g-enews.com


