







;)
;)
;)

3분기 공식 거래소 부실채권 등록 1,481억 위안 폭증… 카드 연체가 35.2%로 단일 1위
공공기관·국유기업 근무자 대거 연체자 전락… 청년층 위주인 美와 정반대 기현상
감봉·해고 칼바람에 "주택담보대출 먼저 갚고 카드는 방치"… 2010년대 무분별 발급 부메랑
공공기관·국유기업 근무자 대거 연체자 전락… 청년층 위주인 美와 정반대 기현상
감봉·해고 칼바람에 "주택담보대출 먼저 갚고 카드는 방치"… 2010년대 무분별 발급 부메랑
 이미지 확대보기
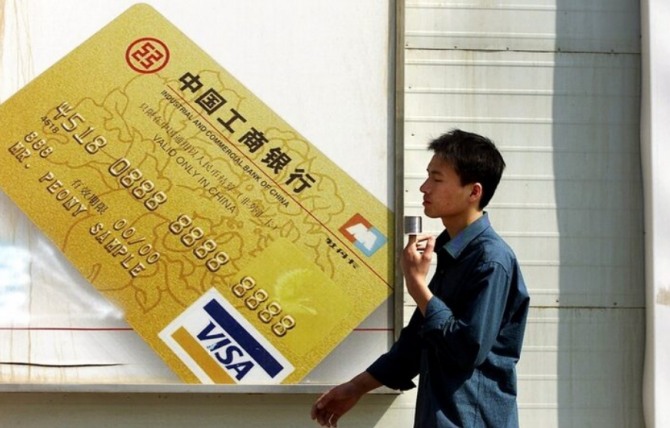
고학력에 공공부문이나 대형 국유기업 등 안정적인 직장을 보유해 은행권에서 최고 우량 고객으로 대접받던 40~50대 중년층 차입자들이 잇달아 빚더미에 앉으며 신용카드 대금 연체가 사상 초유의 규모로 급증하고 있다.
10월 25일(현지시각) 홍콩 사우스차이나모닝포스트(SCMP)에 따르면, 중국 금융기관들이 부실채권을 상장·매각하는 공식 거래 플랫폼인 '은행신용자산등록유통센터'에 등록된 부실채권 규모가 지난 3분기에만 1,481억 위안(약 222억 달러·한화 약 30조 원)에 달해 전 분기 대비 50%가량 폭증했다.
이 중 신용카드 부실 대출은 전체 등록 자산의 35.2%를 차지해 단일 부문 기준 가장 거대한 비중을 기록했다. 10월 들어서만 22일 기준 82건의 신규 부실카드 채권 포트폴리오가 거래소에 등록됐으며, 핑안은행을 비롯한 주요 대출 기관들은 연체 차입자의 평균 연령대를 일제히 40~50대 중년층으로 명시했다.
청년층 취약한 美와 정반대… 中은 '허리 계층'인 40대가 직격탄
중국의 이번 신용카드 연체 사태는 젊은 층이 부실을 주도하는 미국 등 서방 선진국과 극명한 대조를 보인다.
뉴욕 연방준비은행의 보고서에 따르면 미국은 20~30대 청년층이 과도한 신용 사용과 현금 유동성 부족으로 연체의 진원지가 되고 있다. 반면 중국의 젊은 층은 모바일 핀테크 소액 대출 서비스를 주로 이용하며, 신용카드의 핵심 고객층은 가정을 꾸리고 소비 여력이 큰 40대와 50대 중년층이 차지하고 있다.
중국 신용카드 업계의 독립 분석가 둥정(Dong Zheng)은 "중년층은 신용카드 사용의 중심축이자 주택담보대출, 자녀 양육비, 부모 부양비 등 가장 무거운 고정 지출을 떠안고 있는 세대"라며 "중국 경제의 성장 동력이 식고 고용 시장이 냉각되자 가장 큰 지출 압박을 받는 40대가 금융 충격의 최전선에 노출됐다"고 진단했다.
"집은 뺏기면 안 되니까"… 카드빚 버리고 주담대 먼저 갚는 가장들
상하이 소재 한 국영 대형은행의 신용카드 총괄 관리자는 "채권 회수 과정에서 접촉한 연체자 대부분이 급격한 임금 삭감이나 구조조정에 따른 실직을 호소하고 있다"고 전했다.
이어 "소득이 급감하면 당장 살고 있는 집을 지키는 것이 최우선 과제가 되기 때문에 주택담보대출 상환과 가족 생계비를 먼저 챙기고, 연체되더라도 실질적인 압류 조치까지 시일이 걸리는 신용카드 대금은 상환을 뒤로 미루는 것"이라고 설명했다.
실제로 대출기관들이 등록한 채권 명세서를 보면 이 같은 현실이 적나라하게 드러난다. 지난 8월 100억 위안 규모의 부실채권을 내놓은 베이징 소재 광다은행은 연체자의 상당수가 전문대 및 대학교 졸업 이상의 고학력자라고 공시했다. 장쑤 리수이 농촌상업은행 역시 자사 연체 고객들이 '강력한 전문 직무 능력'을 갖춘 엘리트 계층이라고 밝혔다.
2010년대 '묻지마 발급'의 부메랑… 부실 정리 26% 급증
이 같은 중년층 신용 위기는 2010년대 중반 중국 은행들이 벌였던 무분별한 카드 발급 경쟁에서 비롯된 구조적 인재라는 지적이 지배적이다.
당시 은행들은 외형 성장을 위해 공무원이나 국유기업 재직자라는 신분만 확인되면 엄격한 소득 검증이나 상환 능력 심사 없이 관대하게 고액 한도의 카드를 남발했다. 철밥통으로 여겨졌던 공공부문마저 최근 지방정부 재정난으로 성과급 삭감과 임금 체불이 일상화되자, 과거에 심어놓았던 부실의 씨앗이 일제히 수면 위로 싹을 틔운 셈이다.
위기감이 고조되자 중국 금융사들은 부실 자산 털어내기에 속도를 내고 있다. 올해 1~9월 은행신용자산등록유통센터에 등록된 부실 대출 포트폴리오는 총 3,222억 위안(약 483억 달러)에 달해 전년 동기 대비 26.4% 급증했다.
우한 소재 화위안증권의 랴오즈밍(Liao Zhiming) 수석연구원은 "은행들이 부실을 막기 위해 신규 카드 발급 문턱을 대폭 높이고 있지만, 과거에 풀린 부실 누적분 때문에 연체율은 당분간 높은 수준을 유지할 것"이라고 전망했다.
그는 이어 "주민들의 실질 소득이 깎이고 고용 안정성이 위협받는 한 대출 연체는 필연적"이라며 "중국의 카드 연체 급증은 단순한 금융 리스크를 넘어 중산층의 붕괴를 보여주는 심각한 사회적 문제로 번지고 있다"고 경고했다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com


