







;)
;)
;)

- 삼성전자·SK하이닉스, 세계 디램 매출 64.3% 과점 속 고대역폭 메모리 83% 주도
- 인공지능 서버용 설비 집중으로 범용 칩 수급 긴장…스마트폰·노트북 부품 원가 압박
- 미중 첨단 장비 통제와 전력 인프라 과제 직면…신규 팹 2028년 완공이 수급 분수령
- 인공지능 서버용 설비 집중으로 범용 칩 수급 긴장…스마트폰·노트북 부품 원가 압박
- 미중 첨단 장비 통제와 전력 인프라 과제 직면…신규 팹 2028년 완공이 수급 분수령
 이미지 확대보기
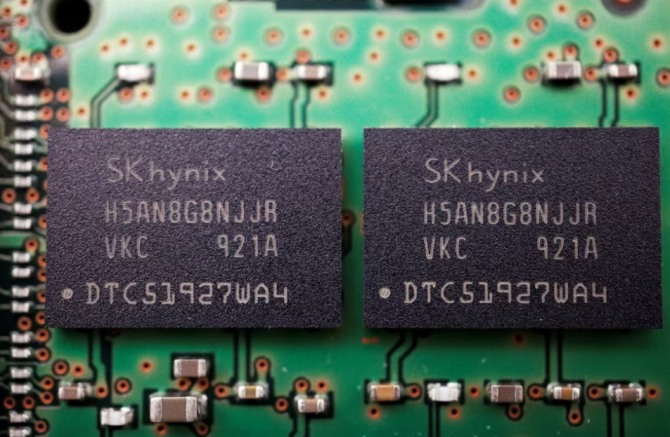
우크라이나 기술 전문 매체 메자(Mezha)는 10월 23일(현지시각) 인공지능(AI) 연산 수요 폭증과 메모리 고정거래가격 상승이 한국 반도체 수출 증가를 이끌었다고 보도했다.
메자는 한국 산업통상자원부 집계를 인용해 2026년 9월 반도체 수출액이 603억 달러(약 80조 121억 원)로 전년 같은 기간보다 262.8% 늘어 해당 월 수출의 상당 부분을 차지했다고 보도 했다.
고부가 고대역폭 메모리 증산에 따른 생산 자원 배분은 한국 제조사의 수익성을 높이는 한편, 스마트폰과 개인용 컴퓨터 제조사의 원가 구조에도 변화를 일으키고 있다.
고대역폭 메모리 설비 집중과 범용 칩 수급 변화
시장조사기관 트렌드포스 집계 결과 2026년 2분기 세계 디램 시장에서 삼성전자가 39.4%, 에스케이하이닉스가 24.9%의 매출 점유율을 기록했다. 양사 합산 비중은 64.3%에 이른다.
인공지능 서버 연산 처리에 투입되는 고대역폭 메모리 시장에서는 카운터포인트리서치 조사 기준 에스케이하이닉스가 50%, 삼성전자가 33%를 나타냈다.
한국 기업이 전 세계 고대역폭 메모리 매출의 83%를 담당하는 구조다. 낸드플래시 시장에서도 2026년 2분기 기준 삼성전자가 29.3%, 에스케이하이닉스 그룹이 약 18%의 매출 점유율을 유지했다.
고대역폭 메모리는 칩을 수직으로 쌓아 연결하는 정밀 패키징 공정을 거치므로 일반 디램보다 단위 생산당 투입되는 웨이퍼와 공정 시간이 늘어난다.
제조사들이 부가가치가 높은 인공지능 서버용 라인에 설비 역량을 우선 배정하면서 완제품용 범용 디램 공급 증가 폭은 상대적으로 제한됐다.
미국 마이크론은 소비자용 브랜드인 크루셜의 일반 유통 라인 비중을 조정하고 인공지능 메모리 생산에 집중하기로 결정했다. 트렌드포스는 설비 배분 기조가 2027년까지 이어지며 일반 메모리 시장의 수급 긴장을 유지시키는 요인이 될 것으로 분석했다.
부품 원가 68% 육박…소비자 기기 사양 조정 흐름
메모리 단가 상승은 전자 기기 제조사의 완제품 생산 비용에 영향을 미친다. 트렌드포스 분석에 따르면 2026년 일부 스마트폰 부품 원가 가운데 메모리가 차지하는 비중은 과거 10~15% 수준에서 30~40%까지 확대됐다. 900달러(약 119만 4210원)대 표준 노트북의 경우 중앙처리장치, 디램, 솔리드 스테이트 드라이브 3대 핵심 부품의 합산 원가 비중이 68%로 집계됐다.
완제품 제조사들은 가격을 인상하거나 동일 가격대에서 탑재 메모리 용량을 축소하는 방식으로 대응하고 있다.
한편 트렌드포스는 차세대 규격 비중 확대로 2027년 고대역폭 메모리 제품군의 혼합 평균 판매 가격이 2026년보다 121% 상승할 것으로 내다봤다. 인공지능 메모리의 기술 전환과 판가 흐름이 IT 전반의 원가 구조에 연쇄적으로 영향을 주는 모양새다.
통상 환경 변화와 인프라 과제…2028년 신규 설비 분수령
한국 메모리 산업의 높은 시장 지배력 이면에는 글로벌 공급망과 생산 인프라 과제가 놓여 있다. 삼성전자는 중국 시안에 낸드 공장을, 에스케이하이닉스는 우시에 디램 공장을 가동 중이다. 미국 상무부의 대중국 반도체 장비 통제 강화 기조 속에서, 외국계 공장에 대한 검증된 최종 사용자 지위 유지와 장비 라이선스 심사는 상시 점검 요인으로 꼽힌다.
한국 내 생산 기지의 중요성이 더욱 부각되는 배경이다. 국제에너지기구 통계 기준 2023년 한국의 총에너지 공급 가운데 화석연료 비중은 78%로 집계돼, 안정적인 전력 공급망과 해상 수송로 확보는 생산 설비의 중장기 과제로 지목된다.
SK하이닉스는 생산 능력 확충을 위해 2026년 8월 경기 용인과 충북 청주 팹에 약 54조 원 규모의 중장기 투자 계획을 확정했다. 신규 청정실 가동 목표는 2028~2029년이다.
단기 시장은 차세대 규격 납품 경쟁과 범용 메모리 가격 강세가 맞물리며 한국 반도체 기업의 실적 흐름을 견인할 가능성이 높다. 중장기 수급은 2028년 이후 대규모 신규 생산 라인이 본격 가동돼야 안정 궤도에 들어설 수 있다.
다만 글로벌 빅테크 기업의 데이터센터 설비투자 집행 속도가 조정되거나 주요국의 무역 규제가 강화될 경우 시장 수급 구도는 다른 양상을 보일 수 있다. 주요 기업의 투자 집행 속도와 각국의 통상 규제 추이가 향후 메모리 시장의 주요 분수령이다.
김주원 글로벌이코노믹 기자 park@g-enews.com


