








;)
;)
;)

21일 공모 시작·28일 증시 입성 예정…기업가치 약 144조원
통신 가입자 기반 디지털·AI 매출 확대에 장기 주가 향방 달려
통신 가입자 기반 디지털·AI 매출 확대에 장기 주가 향방 달려
 이미지 확대보기
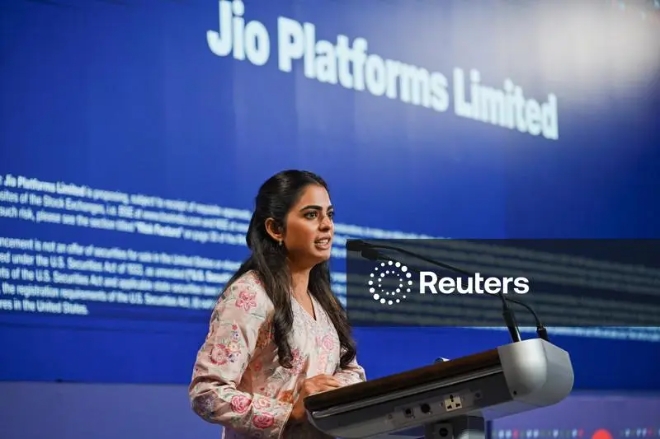
인도 최대 규모의 기업공개(IPO)를 앞둔 지오플랫폼의 주가가 상장 첫날 공모가보다 최대 20% 상승할 수 있다는 전망이 나왔다.
다만 상장 초기의 높은 투자 수요가 장기적인 주가 상승으로 이어지려면 대규모 통신 가입자 기반을 인공지능(AI)과 디지털 서비스의 수익으로 전환해야 한다는 분석이다.
인도 최대 통신기업인 지오플랫폼은 메타와 구글이 투자한 릴라이언스 인더스트리스의 자회사다. 이번 상장을 통해 인도 증시 시가총액 상위 4위 기업에 오를 것으로 예상된다.
로이터통신은 시장 전문가들을 인용해 지오플랫폼의 공모가격이 적정한 수준으로 평가되면서 상장 첫날 15~20%의 주가 상승 가능성이 제기되고 있다고 16일(이하 현지시각) 보도했다.
지오플랫폼은 오는 21일 공모를 시작해 28일 증시에서 거래를 개시할 예정이다.
이번 IPO의 자금조달 목표액은 32억달러(약 4조2624억원)이며 목표 기업가치는 1083억달러(약 144조2556억원)다.
◇상장 첫날 15~20% 상승 기대…인도 대형 IPO 성과 웃돌 수도
지오플랫폼의 예상 상장 첫날 상승률은 최근 인도 증시에 입성한 대형 기업들의 초기 주가 상승폭을 웃도는 수준이다.
로이터에 따르면 시장 지표들은 지오플랫폼 주가가 공모가 대비 15~20% 상승할 가능성을 시사하고 있다.
이러한 상승폭이 현실화하면 인도 국립증권거래소(NSE), 현대자동차 인도법인, 타타캐피털 등 최근 대형 상장 기업들의 첫 거래일 성과를 웃돌게 된다.
전문가들은 릴라이언스 그룹의 높은 인지도와 지오플랫폼의 시장 지배력이 투자 수요를 뒷받침할 것으로 보고 있다.
인도 자산운용사 피던트애셋매니지먼트의 아이슈바리야 다디치 설립자 겸 최고투자책임자는 “다양한 투자자 집단에서 강한 수요가 나타날 것”이라고 예상했다.
그는 릴라이언스라는 기업 이름이 인도 시장에서 상당한 영향력을 갖고 있다고 평가했다.
지오플랫폼이 상장하면 모기업 릴라이언스 인더스트리스, 경쟁 통신업체 바르티 에어텔, HDFC은행에 이어 인도에서 시가총액이 네 번째로 큰 상장사가 될 전망이다.
다만 상장 첫날의 예상 상승률은 시장 전망일 뿐 실제 수익률이 확정된 것은 아니다.
◇인도 최대 가입자 기반…통신 넘어 AI·클라우드로 확대
지오플랫폼의 장기적인 기업가치를 결정할 변수로는 대규모 통신 가입자 기반을 활용한 신규 사업의 수익성이 꼽힌다.
지오플랫폼은 가입자 수를 기준으로 인도 최대 통신사업자다.
이동통신 외에도 초고속 인터넷, 기업용 통신서비스, 클라우드, 디지털 애플리케이션, 데이터센터 등 다양한 사업을 운영하고 있다.
메타와 구글도 투자자로 참여하고 있다.
그러나 전문가들은 방대한 이용자 기반이 곧바로 높은 수익성을 보장하지는 않는다고 지적했다.
케지리왈리서치앤드인베스트먼트서비스의 아룬 케지리왈 설립자는 시장이 주목하는 부분은 지오플랫폼의 거대한 가입자 기반과 데이터 사업 경쟁력, 디지털 사업 확대 계획이 지속적인 이익 성장으로 연결될 수 있느냐라고 설명했다.
그는 지오플랫폼의 장기적인 투자 매력이 이동통신 이외의 고수익 사업을 확대하는 데 달려 있다고 평가했다.
지오플랫폼이 보유한 사업 규모와 통신망, 데이터는 경쟁상 우위로 작용할 수 있지만 이를 수익성이 높은 매출로 연결하는 능력이 중요하다는 의미다.
◇데이터센터·저궤도 위성통신, 장기 성장동력으로 주목
지오플랫폼은 통신 사업을 바탕으로 데이터센터와 위성통신 등 새로운 분야에서도 사업 기회를 모색하고 있다.
인도 증권사 촐라만달람증권의 다르메시 칸트 주식리서치 책임자는 “데이터센터와 저궤도 위성통신 사업이 장기적으로 지오플랫폼의 이익 증가에 기여할 수 있다”고 평가했다.
다만 그는 이들 사업이 아직 장기적인 기회에 해당한다고 설명했다.
이는 현재의 통신 가입자 규모와 미래 AI·디지털 사업의 수익성을 구분해서 평가해야 한다는 의미다.
투자자들이 지오플랫폼의 상장 초기에는 인도 통신시장 지배력과 릴라이언스 그룹의 영향력에 주목하더라도 이후에는 신규 사업에서 발생하는 실제 수익을 더욱 중요하게 평가할 수 있다는 분석이다.
로이터는 지오플랫폼의 지속적인 투자 수익률이 거대한 이용자 기반을 수익성과 부가가치가 높은 매출원으로 전환할 수 있느냐에 달려 있다고 전했다.
◇통신 가입자 증가 둔화…요금 인상이 실적 핵심 변수
인도 통신시장의 경쟁 구도도 지오플랫폼의 향후 수익성을 결정할 중요한 변수로 꼽힌다.
지오플랫폼의 주요 경쟁사는 수닐 바르티 미탈이 이끄는 바르티 에어텔이다.
바르티 에어텔의 기업가치는 약 1180억달러(약 157조1760억원)로 평가된다.
에어텔은 아프리카 통신사업과 네트워크 인프라 등 다양한 분야에 투자하고 있다.
일본 금융회사 노무라는 바르티 에어텔을 인도 통신업종의 최선호주로 평가하고 있다.
노무라는 인도 통신기업들이 가입자를 비교적 쉽게 늘릴 수 있었던 시기가 끝나가면서 앞으로는 통신요금 인상이 이익 성장의 주요 동력이 될 것으로 전망했다.
이는 통신 가입자 수 확대만으로 높은 성장률을 유지하기 어려워질 수 있다는 의미다.
지오플랫폼 역시 기존 가입자에게 제공하는 서비스의 수익성을 높이는 동시에 새로운 디지털 서비스에서 추가 매출을 확보해야 하는 과제를 안고 있다.
전문가들은 지오플랫폼의 막대한 가입자 규모와 데이터 경쟁력이 장기적인 성장 기반이 될 수 있다고 보면서도 신규 사업을 통해 얼마나 안정적이고 수익성 높은 매출을 창출할 수 있을지에 주목하고 있다.
로이터는 이번 IPO가 인도 최대 규모로 추진되는 가운데 상장 초기 주가 상승 가능성은 높게 평가되고 있지만 장기적인 투자 성과는 AI와 디지털 사업의 수익화 능력에 달려 있다는 것이 시장 전문가들의 공통된 판단이라고 보도했다.
김현철 글로벌이코노믹 기자 rock@g-enews.com


