








;)
;)
;)

미국반도체산업협회(SIA) 공급망 심층 분석 보고서 발표
장비·소재 본사 기준 95%가 미·일·유럽… 실제 제조 공장은 중국·동남아로 분산
갈륨 95%·텅스텐 85%·네오디뮴 95% 中 장악… "대체 공급망 구축에 최대 10년" 경고
장비·소재 본사 기준 95%가 미·일·유럽… 실제 제조 공장은 중국·동남아로 분산
갈륨 95%·텅스텐 85%·네오디뮴 95% 中 장악… "대체 공급망 구축에 최대 10년" 경고
 이미지 확대보기
공급업체 본사 기준으로 집계할 경우 미국 반도체 업계의 직접적인 중국산 장비·소재 구매 비중은 1~5% 수준에 불과해 보이지만, 정밀 가공의 기초가 되는 광물과 화학 원자재 단계로 들어가면 중국의 공급 점유율이 90%를 상회하는 기형적인 구조가 고스란히 드러났다.
10월 12일(현지시각) 홍콩 영자 일간지 사우스차이나모닝포스트(SCMP) 보도에 따르면, 미국반도체산업협회(SIA)는 미국 반도체 제조 산업의 글로벌 공급망을 정밀 추적·지도화한 심층 보고서를 공식 발표했다.
본사 기준으론 美·日·유럽 95%… '실제 제조 거점' 따지면 68%로 급락
SIA 분석에 따르면, 미국 반도체 제조사들이 반도체 장비와 소재 조달을 위해 연간 지출하는 약 270억 달러(약 36조 5,000억 원) 중 95%는 서류상 미국, 유럽, 일본에 본사를 둔 글로벌 기업에 지급되고 있다.
그러나 공급업체의 실제 생산 공장(원산지)을 기준으로 부가가치를 재산출하면, 동맹국 비중은 68%로 급격히 떨어진다.
미국과 동맹국의 소재·장비 공급업체들조차 제조 원가를 낮추기 위해 중국과 동남아시아의 현지 생산기지에 깊숙이 의존하고 있기 때문이다.
실제로 제조 공장 기준으로 중국의 직접 공급 점유율은 본사 기준(1%)의 5배인 5%로 상승했으며, 동남아시아의 생산 점유율 역시 본사 기준 1% 미만에서 10%로 수직 상승했다.
이는 미국 반도체 기업들이 직접 구매하는 1차 조달품만을 집계한 것으로, 하위 벤더들의 원자재까지 추적하면 중국 의존도는 걷잡을 수 없이 커진다.
갈륨 95%·네오디뮴 95%… 장비 모터부터 박막 증착까지 中 장악
보고서는 미국 반도체 산업이 "글로벌 상류 공급망 깊숙이 숨겨진 취약한 필수 투입물에 위태롭게 의존하고 있다"고 경고했다.
가장 치명적인 분야는 차세대 화합물 반도체와 노광·증착 공정에 투입되는 핵심 광물이다.
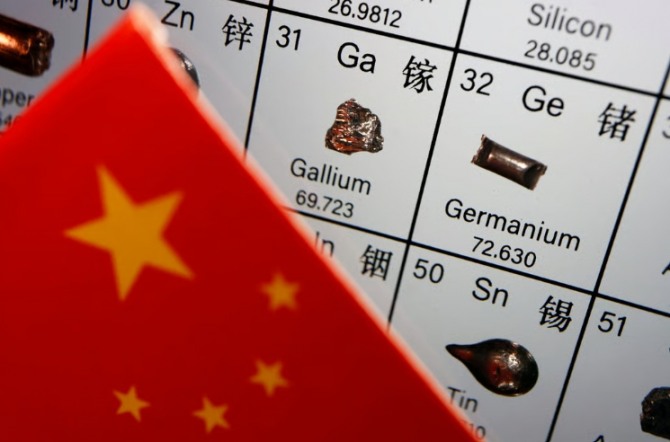
중국은 전 세계 갈륨(Gallium) 공급의 약 95%, 칩 박막 증착용 전구체 화학물질로 정제되는 텅스텐(Tungsten) 공급의 85%를 독점하고 있다.
여기에 반도체 제조 장비 내부의 초정밀 모터, 로봇 반송 암(Arm), 정밀 제어 시스템에 필수적인 고성능 영구자석용 희토류인 네오디뮴(Nd)과 프라세오디뮴(Pr)의 합산 공급 비중 역시 중국이 95%를 장악하고 있다.
극미세 공정 장비의 고온 내구성을 좌우하는 테르븀(Tb) 역시 중국의 점유율이 90%를 웃돈다.
SIA는 "이러한 원자재 병목은 미국뿐만 아니라 한국, 일본, 대만 등 동맹국 전체 반도체 생태계의 복합적 위험 요인으로 직결된다"고 지적했다.
中 수출 허가 통제 지속… "대체 공급망 마련에 10년 걸릴 수도"
중국 정부는 갈륨, 텅스텐 및 7종의 중(重)희토류에 대해 엄격한 수출 허가제(수출통제)를 유지하고 있다.
지난해 10월 발표했던 포괄적 추가 규제는 오는 11월 10일까지 유예된 상태지만, 기존의 사전 승인 및 선적 제한은 그대로 유지되면서 글로벌 반도체 기업들은 올해 초부터 지속적인 원자재 수급 차질을 겪어왔다.
지난달 미·중 정상회담 이후 백악관이 핵심 광물 공급 정상화를 위해 중국 측과 실무 협의를 이어가고 있다고 밝혔으나, 자원 무기화의 위협은 여전히 해소되지 않고 있다.
SIA는 미국 정부와 의회를 향해 동맹국 간 긴급 전략 비축 체계를 가동하고 대체 공급망을 서둘러 구축해야 한다고 촉구했다.
SIA는 보고서를 통해 "광산 개발부터 정제·제련 시설을 자체 구축하는 데만 10년 이상이 소요될 수 있으며, 신규 공급사의 소재가 실제 팹(Fab) 양산 라인에서 품질 승인(수율 인증)을 획득하는 데만 최소 3~4년이 걸린다"며 장기적이고 과감한 정책적 지원을 거듭 당부했다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com


