







;)
;)
;)

12일 파리 모터쇼서 사이버캡 전시…유럽 규제·대규모 투자 부담 속 월가 목표주가 극심한 격차
 이미지 확대보기
테슬라가 인공지능(AI)과 자율주행을 미래 성장동력으로 내세우면서 높은 기업가치 평가를 받고 있지만 로보택시 사업의 수익성을 실제로 입증하기까지 상당한 과제가 남아 있다는 분석이 나왔다.
테슬라의 과거 12개월 실적 기준 주가수익비율(PER)은 약 343배로 일반적인 자동차 제조업체보다 훨씬 높은 수준이다. 투자자들이 전기차 판매보다 향후 로보택시와 로봇 사업에서 창출될 수익에 더 큰 가치를 부여하고 있기 때문이다.
그러나 자율주행 서비스는 아직 충분한 규모의 수익을 창출하지 못하고 있으며 유럽 시장 진출을 위한 규제 승인과 막대한 투자비 부담도 해결해야 할 과제로 꼽힌다.
미국 금융정보업체 바차트는 10일(현지시각) 테슬라의 로보택시 사업 확대와 높은 주가 평가, 향후 수익성에 대한 월가의 전망을 분석했다.
바차트는 테슬라가 12일 프랑스 파리 모터쇼에서 무인 자율주행차 '사이버캡'을 전시하는 것을 계기로 로보택시 사업에 대한 기대가 다시 부각될 것으로 전망했다.
다만 이번 전시가 자율주행 사업의 실질적인 성장이나 수익성 확보를 보장하는 것은 아니라고 지적했다.
◇미래 성장 기대에 PER 343배…올해 주가는 16% 하락
테슬라의 높은 기업가치 평가는 기존 자동차 판매사업만으로 설명하기 어렵다는 분석이다.
바차트에 따르면 테슬라 주가는 지난 7일 기준 올해 들어 약 16% 하락했다.
지난 7월에는 약 300달러까지 떨어졌으며 7일 종가는 약 377.8달러(약 50만8000원)를 기록했다.
주가 하락에도 기업이 벌어들이는 이익과 비교한 주식의 평가 수준은 여전히 높다.
테슬라의 과거 12개월 순이익을 기준으로 계산한 PER은 약 343배, 향후 예상 이익을 기준으로 한 PER은 약 159배에 달했다.
바차트는 이러한 높은 평가가 테슬라의 AI와 로보택시, 로봇 사업에 대한 투자자들의 성장 기대를 반영한다고 분석했다.
기존 자동차 제조업체들은 차량 판매량과 영업이익, 생산비용 등이 기업가치를 판단하는 주요 지표로 활용된다.
반면 테슬라는 미래 자율주행 서비스와 로봇 사업에서 창출할 수 있는 수익에 대한 기대가 주가에 상당 부분 반영돼 있다는 것이다.
그러나 현재 실적에서는 기대만큼 뚜렷한 수익성 개선이 나타나지 않고 있다.
테슬라의 2분기 매출은 282억4000만달러(약 37조9500억원)로 전년 동기 대비 26% 증가했다.
자동차 부문 매출도 205억2000만달러(약 27조5800억원)로 23% 늘었다.
반면 순이익은 11억1000만달러(약 1조4900억원)로 5% 감소했다.
조정 주당순이익(EPS)은 0.33달러(약 440원)를 기록했다.
AI와 자율주행, 제조시설 확충을 위한 투자 지출이 증가하면서 잉여현금흐름도 마이너스로 돌아섰다.
올해 자본지출은 250억달러(약 33조6000억원)를 넘어설 것으로 예상된다.
바차트는 이러한 투자 확대가 미래 성장의 기반이 될 수 있지만 동시에 사업 추진에 따른 재무적 부담도 키우고 있다고 평가했다.
◇사이버캡 유럽 전시…실제 상용화까지 규제 장벽
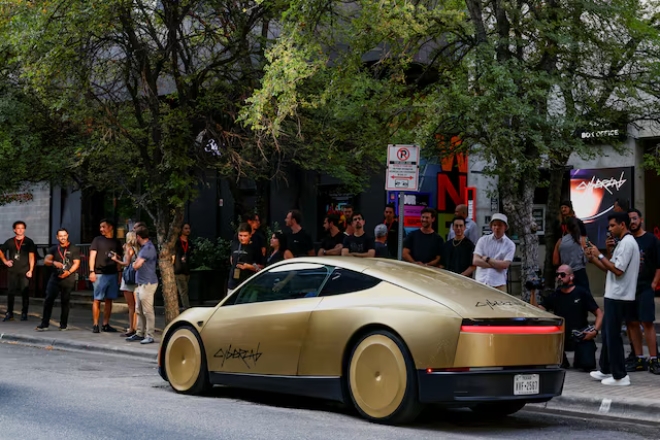
테슬라는 12일 개막하는 파리 모터쇼에서 무인 자율주행 로보택시 사이버캡을 선보일 예정이다.
사이버캡은 운전대와 가속·제동 페달이 없으며 사람이 직접 운전하지 않는 완전 자율주행 운송서비스를 위해 설계됐다.
테슬라는 이르면 2027년 유럽 시장에서 사이버캡 서비스를 도입할 가능성을 제시하고 있다.
그러나 유럽 당국의 규제 승인이 필요한 만큼 실제 상용화 시점은 아직 불확실하다.
특히 운전대와 페달이 없는 차량은 기존 자동차와 다른 기술적·제도적 요구사항을 충족해야 한다.
유럽 규제당국은 테슬라의 자율주행 기술을 계속 검토하고 있어 관련 승인 절차가 장기화할 가능성도 있다.
바차트는 파리 모터쇼에서 사이버캡이 주목받더라도 그것이 실제 유럽 시장 진출에 필요한 규제와 기반시설 문제를 해결하는 것은 아니라고 지적했다.
테슬라는 기존 전기차 판매사업을 넘어 자율주행 운송서비스를 새로운 수익원으로 육성하고 있다.
일반 자동차 판매는 차량을 구매자에게 인도할 때 주된 매출이 발생하지만 로보택시 사업은 차량을 지속적으로 운행하면서 운송서비스 수익을 창출할 수 있다는 차이가 있다.
대규모 자율주행 차량을 운영할 수 있다면 기존 자동차 판매와 다른 수익구조를 구축할 가능성이 있다는 것이다.
그러나 로보택시 사업을 충분한 규모로 확대하고 안정적인 수익을 확보할 수 있을지는 아직 검증되지 않았다.
◇로보택시 45대에서 약 150대로 확대…웨이모와 경쟁
테슬라는 미국에서 로보택시 사업의 운영 규모를 늘리고 있다.
바차트에 따르면 테슬라는 오스틴을 비롯한 지역에서 서비스를 확대하면서 로보택시 운행 차량을 초기 45대에서 약 150대까지 늘렸다.
테슬라는 자율주행 누적 운행거리가 매주 두 배씩 증가하고 있다고 밝혔다.
일론 머스크 테슬라 최고경영자(CEO)는 지난 2분기 실적 발표에서 회사가 훨씬 큰 규모의 산업적 생산체계를 구축하고 있다고 강조했다.
그러나 로보택시 시장에서는 이미 경쟁업체들이 앞서가고 있다.
구글 모회사 알파벳의 자율주행 자회사 웨이모는 테슬라보다 훨씬 큰 규모의 유료 자율주행 운송서비스를 운영하고 있다.
테슬라가 향후 로보택시 사업을 확대하려면 기술적 완성도와 서비스 운영 능력뿐 아니라 기존 사업자와의 경쟁에서도 성과를 입증해야 한다.
전기차 시장에서는 중국 비야디 등 경쟁업체들의 압박이 이어지고 있다.
바차트는 테슬라가 기존 자동차 사업의 수익성을 유지하면서 동시에 AI와 자율주행 기술에 막대한 자금을 투입해야 한다는 점을 주요 위험 요인으로 지목했다.
자동차 부문의 이익률이 낮아지는 상황에서 미래 사업 투자가 확대되면 단기적인 실적 부담이 커질 수 있다는 분석이다.
◇월가 목표주가 24.8~406달러…성장 전망 극명하게 엇갈려
테슬라의 미래 성장 가능성을 둘러싼 월가의 평가도 크게 엇갈리고 있다.
바차트가 집계한 테슬라 담당 애널리스트 41명의 평균 투자의견은 '완만한 매수'로 나타났다.
평균 목표주가는 약 406달러(약 54만6000원)로 최근 주가보다 약 7% 높은 수준이다.
그러나 개별 투자은행과 분석기관의 전망에는 상당한 차이가 있다.
UBS의 조지프 스팍 애널리스트는 최근 테슬라 목표주가를 기존 385달러(약 51만7000원)에서 391달러(약 52만6000원)로 올렸다.
그는 테슬라 주가가 분기별 실적보다 투자자들의 심리에 더 크게 영향을 받고 있으며 현재 주가 수준에서 위험 대비 기대수익이 양호하다고 평가했다.
반면 골드만삭스의 마크 델라니 애널리스트는 중립 의견과 목표주가 360달러(약 48만4000원)를 유지했다.
그는 비용 증가와 대규모 자본지출이 향후 이익 성장세를 제약할 가능성에 주목했다.
모건스탠리의 앤드루 퍼코코 애널리스트는 목표주가 400달러(약 53만8000원)와 '동일비중' 의견을 제시했다.
GLJ리서치는 매도 의견과 함께 목표주가를 24.8달러(약 3만3000원)로 제시했다.
이처럼 목표주가에 큰 차이가 나타나는 것은 테슬라의 미래 사업이 실제로 어느 정도의 매출과 이익을 창출할 수 있을지에 대한 평가가 서로 다르기 때문이다.
바차트는 테슬라의 주가가 앞으로도 로보택시 사업의 성장 가능성과 실제 사업 성과 사이에서 영향을 받을 것으로 분석했다.
특히 사이버캡이 유럽 시장에서 관심을 얻는 것과 실제 규제 승인을 거쳐 상업적인 운송서비스를 제공하는 것은 별개의 문제라고 강조했다.
파리 모터쇼에서 사이버캡을 선보이는 것은 테슬라의 자율주행 전략을 홍보하는 계기가 될 수 있지만 높은 기업가치 평가를 뒷받침하려면 규제 승인과 서비스 확대, 지속적인 수익 창출 등에서 실질적인 성과가 필요하다는 분석이다.
김현철 글로벌이코노믹 기자 rock@g-enews.com


