







;)
;)
;)

5대 은행 고정형 금리, 변동형보다 최대 0.09%P 낮아
변동형 대출금리 6개월마다 재산정…향후 금리 흐름이 관건
변동형 대출금리 6개월마다 재산정…향후 금리 흐름이 관건
 이미지 확대보기
은행권 주택담보대출(주담대) 고정형 이자가 변동형보다 0.01%포인트~0.09% 낮아진 역전 현상이 나타났다. 장기 시장금리가 하락한 반면 예금 조달비용 상승으로 변동형 대출의 기준이 되는 단기 지표금리는 오르면서다. 당장 대출을 받는 차주는 고정형이 유리해졌지만 내년 한국은행이 기준금리를 인하하면 변동형 금리가 낮아질 가능성도 있다. 전문가들은 현재 금리뿐 아니라 향후 금리 흐름과 대출 이용 기간까지 고려해 선택해야 한다고 진단했다.
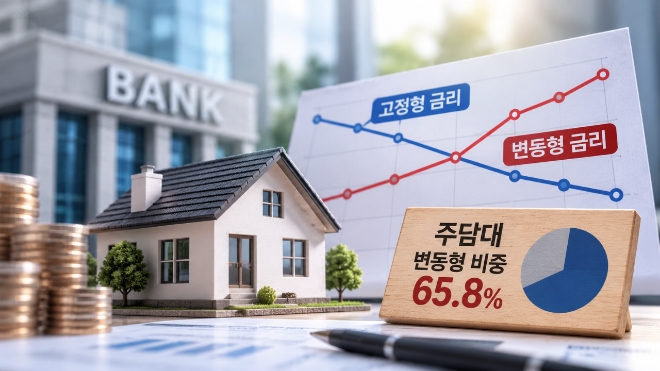
11일 금융권과 금융당국에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 5년 고정형(혼합형·주기형) 주담대 금리는 연 4.41~6.39%로 집계됐다. 6개월 변동형 금리는 연 4.42~6.48%로 고정형보다 하단은 0.01%포인트(P), 상단은 0.09%P 높았다. 고정형 금리가 변동형보다 낮아진 것이다.
불과 3주 전에는 반대였다. 지난달 22일 기준 5대 은행의 5년 고정형 주담대 금리는 연 4.63~6.66%로 6개월 변동형 금리인 연 4.41~6.51%보다 하단은 0.22%P, 상단은 0.15%P 높았다. 이후 장기 시장금리가 하락하고 단기 지표금리는 상승하면서 두 상품의 금리 수준이 역전됐다.
금리 역전은 대출금리 산정에 반영되는 지표가 서로 다른 방향으로 움직인 데 따른 것으로 풀이된다. 고정형 주담대는 금융채 5년물 등 장기 시장금리를 주로 반영한다. 반면 변동형은 은행별로 신규취급액 기준 코픽스(COFIX·자금조달비용지수)나 금융채 6개월물 등 단기 지표금리에 연동된다. 장기 시장금리가 하락하면 고정형 금리가 낮아질 수 있지만, 코픽스나 단기 시장금리가 상승하면 변동형 금리에는 상승 압력이 작용한다.
실제 변동형 대출의 기준이 되는 지표는 상승세를 보였다. 9월 신규취급액 기준 코픽스는 연 3.43%로 전월보다 0.25%P 올랐다. 이는 2024년 6월 이후 2년 3개월 만에 가장 높은 수준이다. 금융채 6개월물 금리도 지난달 19일 연 3.773%에서 이달 9일 연 3.830%로 0.057%P 상승했다. 반면 고정형 금리의 기준이 되는 금융채 5년물 금리는 최근 하락 흐름을 보이며 고정형 금리 하락 요인으로 작용했다.
현재 금리 수준에서는 고정형이 변동형보다 낮지만 향후 금리 방향에 따라 차주의 이자 부담은 달라질 수 있다. 한국은행에 따르면 9월 신규 취급된 주담대 가운데 변동금리 대출 비중은 65.8%로 집계됐다. 올해 1월 24.4%와 비교하면 약 2.7배로 확대됐다. 변동형 대출을 선택한 차주가 늘어난 가운데 향후 시장금리 변화에 따른 금리 재산정이 이자 부담에 미칠 영향에도 관심이 쏠린다.
변동형 주담대는 통상 6개월마다 금리가 재산정된다. 시장금리가 하락하면 이후 금리 조정 과정에서 대출금리가 낮아질 수 있지만, 반대로 시장금리가 상승하면 이자 부담이 커질 수 있다. 고정형은 약정된 기간 금리가 유지돼 해당 기간 시장금리 상승에 따른 부담을 줄일 수 있는 반면 시장금리가 하락하더라도 약정 금리가 유지된다. 5년 혼합형·주기형 상품은 고정 기간 이후 금리 적용 방식도 상품별로 다르다.
손재성 숭실대 회계학과 교수는 “최근 고정형과 변동형 주담대 금리 역전은 장단기 시장금리가 서로 엇갈리면서 나타난 일시적인 현상”이라며 “향후 한국은행이 기준금리를 인하하면 단기금리와 연동되는 변동형 대출금리도 하락할 가능성이 큰 만큼 당장의 금리 수준만 보기보다는 장기적인 관점에서 변동형을 선택하는 것이 유리할 수 있다”고 말했다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com


