







;)
;)
;)

국내 채권형 펀드 3개월간 4조5628억원 순유입…연초 이후로는 5조2726억원 순유출
국고채 ETF 일부 1개월 수익률 상승…30년물 상품은 연초 이후 두 자릿수 손실
국고채 ETF 일부 1개월 수익률 상승…30년물 상품은 연초 이후 두 자릿수 손실
 이미지 확대보기
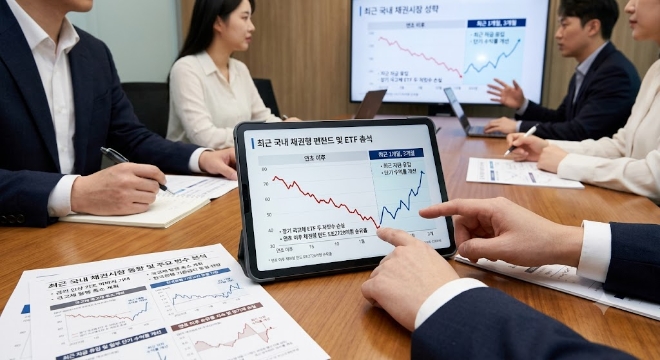
20일 금융권과 금융정보업체 에프앤가이드 집계에 따르면 전날 기준 국내 채권형 펀드에는 최근 1개월간 3조5518억 원, 3개월간 4조5628억 원이 순유입됐지만 연초 이후 5조2726억 원이 순유출됐다. 수익률은 각각 0.82%, 1.17%, 0.09%였다.
국채 공급 계획과 기준금리 전망도 채권시장에 영향을 줄 변수다. 재정경제부는 10월 국고채 경쟁입찰 발행 규모를 당초보다 5조 원 줄인 12조 원으로 조정하고 3조5000억 원 규모의 바이백을 실시한다고 지난 1일 밝힌 바 있다. 다만 시장금리는 국채 공급뿐 아니라 국내외 통화정책과 물가, 경기 흐름, 투자 수요 등 다양한 요인의 영향을 받는다.
우리금융경영연구소는 한국은행이 두 차례 연속 금리 인상 이후 정책 효과를 점검하고 시장금리 급등과 원·달러 환율 안정 등을 고려해 22일 기준금리를 연 3%로 동결할 것으로 전망했다. 다만 미국의 추가 금리 인상 기대와 국제유가 상승, 국내 추가 긴축 가능성은 국고채 금리의 상승 압력으로 작용할 수 있다. 국고채 공급 조정이 수급 부담을 완화할 여지는 있지만 실제 금리 흐름은 통화정책과 물가·경기, 채권 수요 등을 종합적으로 살펴야 한다.
국공채권 펀드는 최근 1개월간 1826억 원, 3개월간 8663억 원, 연초 이후 5508억 원이 순유출됐다. 수익률은 1개월 1.96%, 3개월 1.62%였지만 연초 이후 -3.65%, 최근 1년 -6.47%였다.
ETF 설정액은 상품별로 엇갈렸다. 연초 이후 ACE 국고채10년(+1085억8700만 원), SOL 국고채3년(+1088억7800만 원), RISE 국고채30년 Enhanced(+881억4300만 원)는 증가했다. 반면 KODEX 국고채10년 액티브(-563억1800만 원), KODEX 국고채30년 액티브(-2390억6300만 원), TIGER 국고채30년 스트립 액티브(+161억3700만 원), KODEX 국고채3년(+814억1000만 원), 한화 내일받는 단기국공채(-1344억9700만 원)는 상품별로 증감이 달랐다. 설정액 증감은 순매수액이나 수익률과 구분된다.
단기 국고채 ETF는 플러스 수익률을 보였지만 10년물 상품은 연초 이후 손실을 기록했다. 한화 내일받는 단기국공채는 1개월·3개월·연초 이후·1년 수익률이 0.31%·0.79%·2.28%·2.67%였고, KODEX 국고채3년은 0.92%·1.14%·0.72%, SOL 국고채3년은 0.92%·1.20%·0.79%였다. KODEX 국고채10년 액티브는 1개월 2.62%, 3개월 2.12% 상승했지만 연초 이후 -2.93%, 1년 -6.37%였다.
장기 상품은 최근 반등에도 연초 이후 두 자릿수 손실을 기록했다. KODEX 국고채30년 액티브는 1개월 6.44%, 3개월 4.93% 상승했지만 연초 이후 -14.97%, 1년 -22.25%였다. RISE 국고채30년 Enhanced는 1개월 7.88%, 3개월 5.54% 상승했으나 6개월 -13.75%, 연초 이후 -19.91%, 1년 -28.95%, 2년 -24.52%, 5년 -33.18%였다. TIGER 국고채30년 스트립 액티브는 1개월 10.38%, 3개월 6.72% 올랐지만 6개월 -18.46%, 연초 이후 -25.32%, 1년 -34.64%, 2년 -30.47%였다.
그러나 자금 유입과 일부 ETF의 단기 수익률 개선에도 연초 이후 자금 유출과 장기채 손실이 이어져 상품별 회복 흐름은 엇갈렸다. 향후 성과는 기준금리 결정과 국채 수급뿐 아니라 시장금리, 상품별 만기와 금리 민감도에 따라 달라질 전망이다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com


