







;)
;)
;)

광주은행 1년 만기 최고 연 4.08%…전북·부산은행도 3.92%
5대 은행 정기예금 1012조원…시중은행도 잇따라 금리 조정
5대 은행 정기예금 1012조원…시중은행도 잇따라 금리 조정
 이미지 확대보기
5일 금융권과 은행연합회에 따르면 광주은행의 ‘굿스타트예금’ 1년 만기 최고금리는 지난달 30일 기준 연 4.08%다. 이 상품은 지난 28일 연 4.02%, 29일 4.04%에 이어 30일 4.08%로 올랐다. 기본금리는 연 3.54%이며 첫 거래 고객 우대금리 0.4%포인트(P)와 개인신용정보 수집·이용 동의 우대금리 0.1%P 등을 적용하면 최고금리를 받을 수 있다.
다른 지방은행의 금리도 연 4%에 근접했다. 전북은행의 ‘JB 다이렉트예금통장’과 ‘JB 다이렉트(자유만기)예금’ 금리는 연 3.92%이며 BNK부산은행의 ‘더(The) 특판 정기예금’은 최고 연 3.92%다. Sh수협은행의 ‘Sh첫만남우대예금’도 최고 연 3.91% 수준이다.
인터넷전문은행의 1년 만기 금리도 3%대 후반까지 올라왔다. 카카오뱅크는 지난달 23일부터 정기예금 금리를 0.1%포인트 인상해 1년 만기 금리를 연 3.7%로 높였다. 케이뱅크는 지난달 29일 출시한 ‘내맘대로 이자받는 정기예금’의 12개월 금리를 연 3.71%로 적용하고 있다. 토스뱅크의 ‘먼저 이자 받는 정기예금’ 12개월 금리는 연 3.6%다.
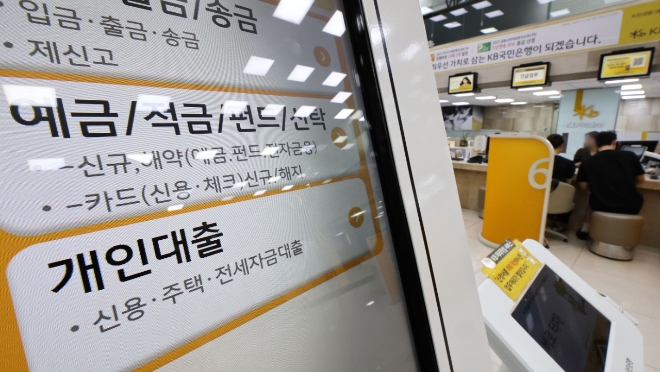
시중은행에서도 정기예금 금리 인상이 이어졌다. 신한은행은 지난달 들어 3개월 만기 금리를 연 2.85%에서 3.10%로 0.25%P 올렸다. 6개월 만기는 3.15%에서 3.30%로 1년 만기는 3.40%에서 3.50%로 각각 인상했다. 5대 은행의 대표 정기예금 1년 만기 금리는 국민은행 3.50%, 하나은행 3.40%, NH농협은행 3.55%, 우리은행 3.50%, 신한은행 3.50% 수준이다.
정기예금 잔액도 증가했다. 국민·신한·하나·우리·NH농협은행 등 5대 은행의 정기예금 잔액은 지난달 22일 기준 1012조208억원으로 지난달 말보다 6조7889억원 늘었다. 5대 은행 정기예금 잔액이 1000조원을 넘어선 가운데 금리 수준과 월말 자금 이동 등 여러 요인이 자금 흐름에 영향을 미친 것으로 분석된다.
시장금리 상승세도 이어지고 있다. 1년 만기 은행채 금리는 지난달 말 4%를 웃도는 수준까지 상승했다. 은행채 금리는 은행의 시장성 자금조달 비용과 연결되는 만큼 최근 수신금리 조정과 함께 움직이는 모습이다. 앞서 5대 은행의 정기예금 잔액은 7월과 8월에도 증가세를 보이며 1000조원을 넘어섰다.
최근 수신금리 상승의 배경으로는 시장금리 상승이 거론된다. 은행채 등 시장금리가 오르면서 은행의 자금조달 여건이 달라졌고 이에 따라 예금금리에도 상승 압력이 나타났다는 분석이다. 다만 은행별 금리 조정 폭과 시점이 달라 수신금리 상승이 모든 은행에서 동일한 수준으로 나타나는 것은 아니다.
예금금리 상승에 따른 조달비용 증가가 대출금리와 순이자마진(NIM)에 미칠 영향도 변수다. 손재성 숭실대 회계학과 교수는 “최근 예금금리 상승은 은행의 자금조달 수요보다 시장금리 상승의 영향이 큰 것으로 보인다”며 “시장금리가 오르면서 예금금리에도 상승 압력이 나타난 것으로 볼 수 있다”고 말했다.
이어 “예금금리 상승으로 은행의 조달비용이 높아지면 대출금리에도 상승 압력이 나타날 수 있다”며 “다만 대출금리가 같은 폭으로 오르지 않을 경우 은행의 순이자마진(NIM)이 일시적으로 축소될 수 있다”고 덧붙였다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com


