







;)
;)
;)

 이미지 확대보기
포스코퓨처엠의 올해 3분기 연결 기준 매출액은 8348억원으로 전년 동기 대비 5% 감소했다. 그러나 전 분기 대비 23% 증가했다. 영업이익은 821억원으로 전년 동기 대비 23%, 전 분기 대비 208% 늘었다. 영업이익률은 9.8%로 전 분기보다 5.9%포인트 개선됐다.
 이미지 확대보기
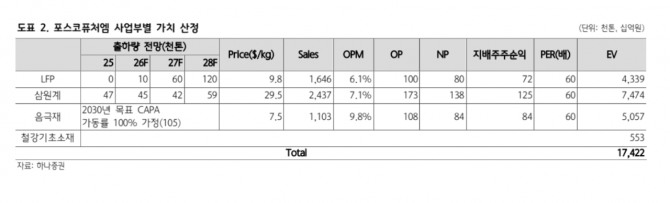
김현수 하나증권 연구원은 “포스코퓨처엠은 양극재뿐 아니라 음극재와 전구체까지 직접 생산하는 유일한 소재 기업으로 제품 간 영업 시너지를 기대할 수 있다”며 “모회사 포스코홀딩스의 리튬 생산 능력도 미국과 유럽의 탈중국 공급망 구축 과정에서 경쟁력으로 작용할 것”이라고 분석했다.
또한 "3분기 실적 개선에는 일회성 이익이 상당 부분 반영됐다"면서 "지난 2분기 통관 및 행정상 이유로 출하가 지연됐던 양극재 물량이 3분기에 반영됐고 물량 미이행에 따른 보상금도 매출에 포함됐다"며 "과거 제품평가손실을 인식했던 제품을 중국 저가 시장에 출하하면서 평가손실 환입도 발생했다"고 덧붙였다.
4분기에는 일회성 이익 소멸로 수익성이 둔화할 것으로 봤다. 4분기 매출액을 전년 동기 대비 45% 증가한 8084억원, 영업이익은 171억원으로 흑자 전환할 것으로 예상했다. 영업이익은 전 분기 대비 79% 감소하는 수준이다.
김 연구원은 "실적 개선의 핵심 변수는 LFP 양극재 사업으로 4분기부터 LFP 양극재 출하를 본격화할 예정"이라며 "지난 5년간 경쟁사 대비 약 두 배 수준의 밸류에이션을 부여받아 왔으며 이러한 프리미엄은 앞으로도 지속될 것"이라고 판단했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com


