







;)
;)
;)

AI 인프라 수익성 우려와 자회사 실적 부진에 눈높이 조정
주가는 4거래일 만에 반등 조짐…"AI 긍정적 업황은 유지 중"
주가는 4거래일 만에 반등 조짐…"AI 긍정적 업황은 유지 중"
 이미지 확대보기
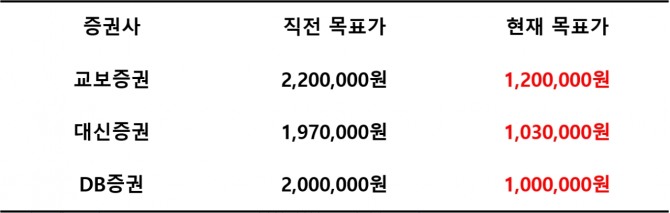
10일 대신증권, 교보증권, DB증권 등 증권사 3곳은 두산에 대한 투자의견 '매수(BUY)'를 유지하면서도 목표주가를 기존 대비 하향 조정했다.
대신증권은 기존 197만 원에서 103만 원으로, 교보증권은 220만 원에서 120만 원으로 하향했으며, DB증권은 기존 200만 원에서 100만 원으로 목표가를 반토막 냈다.
목표가 하향 이유로는 두산에너빌리티와 두산밥캣 등 주요 계열사들의 실적이 부진하면서 영업이익이 시장 기대치를 하회했기 때문으로 풀이된다. 두산의 3분기 연결기준 매출액은 전년 동기 대비 약 22% 증가한 5조 4269억 원, 영업이익은 약 98% 늘어난 4594억 원을 기록했다.
다만 자체사업인 전자BG 부문은 눈부신 성장을 보였다. 3분기 전자BG 매출액은 전년 동기 대비 82.3% 증가한 8020억 원, 영업이익은 126.5% 급증한 2354억 원을 달성하며 분기 최대 실적을 다시 썼다. 특히 고수익 제품군인 AI 가속기(32%), 네트워크 스위치(25%), 광모듈(10%) 중심의 매출이 고르게 성장하며 29.3%라는 높은 영업이익률을 기록했다.
조현지 DB증권 연구원은 "네트워크보드 내 AI 가속기와 스위치 수요가 모두 견실하게 성장하는 가운데, 반도체 패키지 역시 고성능 메모리 매출액 증가와 기존 판가 인상분의 반영으로 호실적에 기여했다"고 말했다.
하지만 최근 AI 인프라 투자에 대한 수익성 우려로 관련주 전반에 걸쳐 가파른 주가 조정이 나타나면서 목표주가 재설정이 불가피하다는 것이 증권사들의 설명이다.
박희철 교보증권 연구원은 "두산전자는 AI 수요와 함께 긍정적인 업황을 유지 중이지만, 장기 공급 계약에 대한 구체적인 내용이 투자자에게 공유되거나, 뛰어난 가격 협상력이 아직 분기 실적으로 두드러지게 포착되진 않는 상황"이라고 말했다.
 이미지 확대보기
그럼에도 증권가에서는 두산의 중장기 성장 가능성을 긍정적으로 보고 있다. 중국 신규 생산시설이 주요 전략 고객사의 수요를 바탕으로 빠르게 가동률을 높이고 있는 데다, 다른 제품군에서도 원가 상승분 등을 판매가격에 반영하는 흐름이 이어지면서 실적 개선에 기여할 것이라는 전망이다.
한편, 한국거래소에 따르면 10일 오후 1시 20분 기준 두산 주가는 전 거래일 대비 0.33%(1000원) 오른 61만 2000원이다. 두산은 이달 5일부터 4거래일 연속 큰 폭 하락세를 보였으나 이 날 다시 상승세로 돌아서며 단기 조정 국면을 벗어나고 있다.
조 연구원은 "전자BG의 공급 부족과 높은 가동률, 가격 경쟁력에는 변화가 없어 최근 주가 낙폭은 펀더멘털 대비 과도하다고 판단한다"며 "신규 증설라인이 모두 완전 가동되는 상황에서도 수요가 공급을 지속 상회할 것으로 예상된다"고 말했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com


