







;)
;)
;)

3분기 매출 7600억·영업익 770억 전망…컨센서스 상회
계절적 상고하저 패턴 극복…해외 법인 실적도 호조세
증권사 10곳 중 9곳 목표가 상향…"업황 가속화 구간 진입"
계절적 상고하저 패턴 극복…해외 법인 실적도 호조세
증권사 10곳 중 9곳 목표가 상향…"업황 가속화 구간 진입"
 이미지 확대보기
7일 증권가 전망을 종합하면 코스맥스는 3분기 기준 매출액은 전년 동기 대비 40.1% 신장한 8204억원, 영업이익은 81.3% 증가한 774억원을 기록할 것으로 예상된다. 이는 기존 시장 컨센서스인 매출액 7644억원, 영업이익 677억원을 각각 7.3%, 14.3% 상회할 것이라는 전망이다.
국내 법인의 경우 여름휴가 및 추석 연휴로 인한 조업일수 감소에도 불구하고, 상위 스킨케어 고객사의 강한 수주와 색조 카테고리의 턴어라운드, K-뷰티 인디 브랜드의 직수출 호조에 힘입어 계절적 상고하저 패턴을 극복할 것으로 예상된다. 이에 힘입어 분기 영업이익은 최초로 600억원 안팎을 기록할 것이라는 전망이다.
미국 법인의 경우 신규 수주 확대에 따라 매출이 전년대비 70% 이상 늘어날 것으로 관측된다. 중국와 동남아법인에서도 대형 고객사와 기초 제품 수주 증가로 두 자릿 수 성장세를 이어갈 것으로 보인다.
 이미지 확대보기
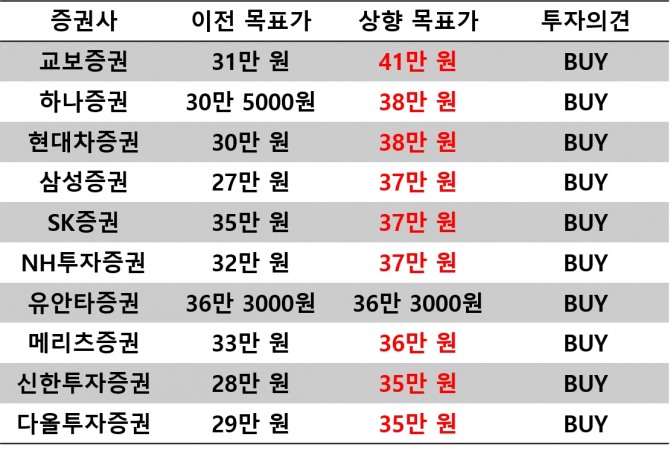
시장 기대감이 높아지면서 증권사들도 일제히 목표주가를 상향 조정했다. 이 날 코스맥스 리서치를 발간한 증권사 10곳 중 9곳이 목표주가를 올렸다.
교보증권은 가장 높은 목표주가인 41만원을 제시했다. 기존 31만원에서 32.26% 상향 조정한 수치다.
권우정 교보증권 연구원은 "과거 대비 구조적인 업황의 가속화 구간에 진입했음이 확인되고 있다"며 "해외 전 법인도 매우 좋은 분위기 유지 중이고, ODM 수요가 한국을 넘어 글로벌로 확대되는 상황"이라고 설명했다.
하나증권과 현대차증권은 목표가 38만원을 제시했다.
박종대 하나증권 연구원은 "3분기 실적에서는 상고하저 계절성을 깨트리며, K뷰티 글로벌 모멘텀 확대와 글로벌 ODM 1위 업체로서 수혜가 본격화되고 있음을 입증할 것으로 예상한다"고 내다봤다.
하희지 현대차증권 연구원은 "4분기도 낮은 기저 및 견조한 수요 기반으로 안정적인 성장세 예상되며, 2027년 CAPA 확대를 기반으로 한 외형 성장과 해외 법인의 이익 기여도도 점진적으로 확대될 전망"이라고 말했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com


