







;)
;)
;)

2분기 영업손실 축소…CATL·ESS로 가동률 제고, 中 선별수주로 마진 개선
 이미지 확대보기
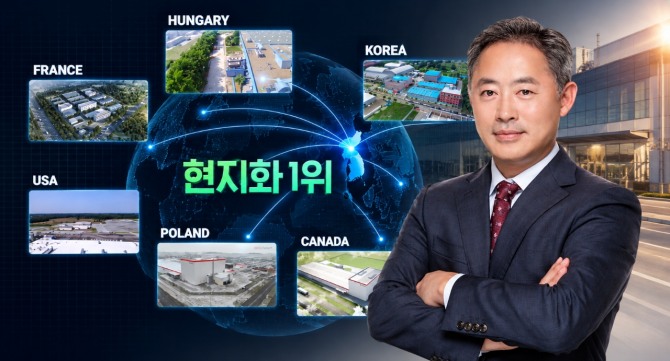
전해액 전문기업 엔켐이 외형 확대 중심의 성장 전략에서 수익성 개선과 글로벌 생산거점 효율화로 경영전략의 무게추를 옮기고 있다. 특히 2분기 적자 폭이 크게 줄어들면서 오정강 대표의 경영 전략이 실적 회복으로 이어질지 관심이 모아지는 모습이다.
30일 금융투자업계에 따르면 엔켐의 2분기 매출은 1023억원으로 1분기 841억원보다 22% 증가했다. 영업손실은 242억원에서 116억원으로 52% 크게 줄었다. 특히 매출총이익이 1분기 7억원 적자에서 2분기 144억원 흑자로 전환했고, 매출총이익률도 -0.85%에서 14.08%로 개선됐다.
최근 엔켐에 대한 시장의 관심이 매출보다는 수익성 회복 여부로 쏠리는 분위기다. 이미 구축한 중국·북미 등 글로벌 생산시설을 활용해 신규 증설 부담을 낮추고 가동률을 끌어올리는 전략을 추진하고 있어서다. 중국에서는 2025년 전해액 공급량이 전년보다 70% 이상 증가한 데 이어 올해도 고객 확대를 추진하고 있으며, 북미에서는 ESS용 LFP 전해액 공급을 확대하고 있다.
특히 중국 사업에서는 전략 변화가 뚜렷하다. 상반기 중국 판매법인 매출이 전년 315억원에서 810억원으로 2.5배 이상 증가했지만, 공급과잉과 가격 경쟁을 고려해 저수익 물량을 재검토하고 판매가격 정상화 등 ‘물량보다 마진’ 중심의 사업 재편에 나선 것으로 전해진다. 여기에 최근에는 비용·조직·자산 효율화를 추진하는 한편 전환사채(CB) 조건 변경 등을 통해 단기 상환 부담을 완화하는 작업도 병행하고 있다.
오 대표가 강조해온 '수직계열화' 역시 장기 전략의 한 축이다. 엔켐은 새만금 리튬염 생산시설을 통해 핵심 원재료의 국내 생산 기반을 확보하고 공급망 경쟁력을 높인다는 계획이다. 오 대표는 "새만금 프로젝트의 전략적 방향성에 변함이 없다"며 리튬염 등 핵심 소재 생산 기반 구축을 강조하고 있다.
지난달 초에는 자회사 이디엘이 아이에스동서와 새만금 이차전지 특화단지에 조성 중인 리튬염(LiPF6)과 불화리튬(LiF) 생산시설에 대한 공사 도급계약 체결 소식을 알리기도 했다. 해당 사업은 국가첨단전략산업 소재·부품·장비 중소·중견기업 투자금 지원사업으로, 생산시설이 본격 가동되면 특정 국가에 대한 원재료 의존도를 낮추고 국내 조달을 통해 전해액 공급망 안정성과 원가 경쟁력을 높일 것으로 기대된다.
시장에서는 CATL 공급 확대와 ESS 수요 증가가 주요 변수가 될 것으로 보고 있다. 엔켐은 CATL과 2026년부터 2030년까지 5년간 약 35만톤 규모의 전해액 장기 공급계약을 체결한 상태로, 관련 물량이 확대되면 중국 생산시설의 가동률 개선에 도움이 될 수 있다는 게 회사 측 설명이다.
한 금융투자업계 관계자는 "엔켐은 북미 ESS와 중국 고객 확대, CATL 장기 공급, 리튬염 내재화 등 성장 기반은 마련했다"면서도 "고정비와 원재료·환율·관세 부담을 얼마나 관리하면서 흑자 구조를 정착시키느냐가 오 대표의 리더십을 가늠할 핵심 지표가 될 것"이라고 말했다.
공인호 글로벌이코노믹 기자 kong@g-enews.com


