







;)
;)
;)

KIET "신흥국 배터리 수입 중국산 최대 86%, 한국산은 대부분 4% 이하"
유럽 대중 수입 10년 새 2배…"반도체 제조 역량 지키고 현지 투자 늘려야"
유럽 대중 수입 10년 새 2배…"반도체 제조 역량 지키고 현지 투자 늘려야"
 이미지 확대보기
산업연구원(KIET)은 8일 발간한 '국제무역구조 변화 동향과 한국 산업의 대응 방향' 보고서에서 최근 글로벌 시장에서의 한·중간 무역 상황 이같이 분석했다.
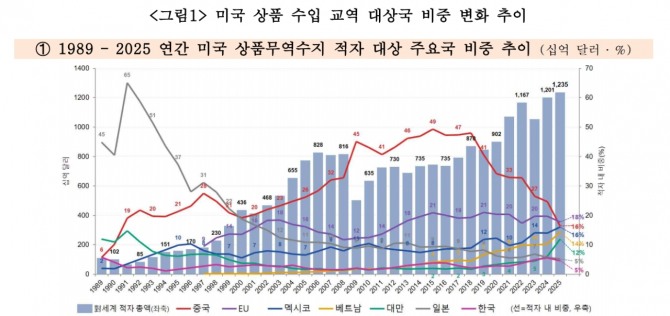
산업연구원에 따르면 미국 상품 수입 적자(수입이 수출보다 많은 금액)에서 중국이 차지하는 비중은 한때 45%를 웃돌았으나 최근 15% 수준으로 떨어졌다. 미국 전체 상품 수입에서 중국산 비중도 25%에서 10% 이하로 낮아져, 2001년 중국이 세계무역기구(WTO)에 가입하기 직전 수준으로 돌아갔다. 다만 지난해 미국의 상품무역적자는 1조2350억달러로 사상 최대였다.
줄어든 중국 물량은 다른 나라가 채웠다. 산업연구원이 인용한 전미경제연구소(NBER) 자료를 보면, 2017년 대비 2024년 미국의 대중국 수입은 655억달러 줄었다. 같은 기간 멕시코 수입은 1926억달러, 베트남은 872억달러, 대만은 738억달러, 한국은 600억달러 늘었다. 연구원은 한국의 경우 고대역폭메모리(HBM) 상당수가 대만을 거쳐 서버 형태로 수출돼, 통계상 반도체 비중이 실제보다 낮게 잡힌다고 설명했다.
경희권 연구위원은 "최근 적자 확대는 통상정책보다는 AI 헤게모니 선취를 위한 전례 없는 수요 폭발, 즉 'AI Trade' 국면이 크게 작용하고 있다"고 분석했다.
산업연구원은 미국 시장 접근이 어려워진 중국 수출품이 신흥국과 유럽으로 몰리는 현상을 '차이나 레드웨이브(China Redwave)'라고 불렀다. 중국산 제품이 붉은 물결처럼 밀려온다는 의미다.
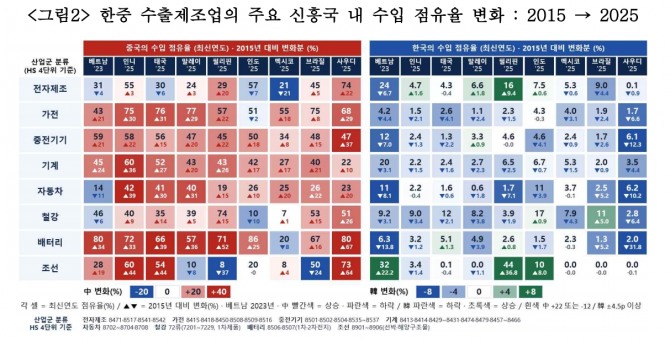
아세안·중동·중남미·아프리카 등에서는 중국산 점유율이 빠르게 올랐다. 산업연구원이 유엔 무역통계(UN Comtrade)를 분석한 결과, 배터리 수입에서 중국산 비중은 인도가 86%로 가장 높았다. 사우디아라비아와 베트남은 80%, 필리핀은 71%였다. 가전은 말레이시아 77%, 태국 76%, 인도네시아와 브라질 75%로, 네 나라 모두 수입 가전의 4분의 3 안팎이 중국산이었다. 자동차는 인도네시아·태국·말레이시아에서 중국산이 40%대였고, 기계는 인도네시아 60%, 태국 52%, 베트남 45%를 기록했다. 반면 한국산 비중은 대부분 4% 이하에 그쳤다.
그나마 한국이 자리를 지킨 곳은 조선이다. 한국산 선박은 필리핀 수입 선박의 44%, 베트남의 32%, 인도의 10%를 차지했다. 2015년과 비교하면 각각 36.8%p, 22.2%p, 8.0%p 높아졌다. 연구원은 가격이 아니라 안보 문제와 현지 산업정책이 중국산 진입을 막은 효과라고 설명했다.
 이미지 확대보기
유럽도 마찬가지다. 2015년 3564억달러였던 유럽연합(EU)의 대중국 수입은 2025년 7248억달러로 두 배 늘었다. EU의 역외 수입에서 중국이 차지하는 비중은 18.7%에서 22.7%로 올랐다. 한국산 수입도 430억달러에서 870억달러로 두 배 늘었지만, 증가액 기준으로는 중국이 한국의 8배 수준이다.
산업연구원은 EU의 배터리와 태양광 수입에서 중국산 비중이 각각 90%, 98%에 달한다고 밝혔다. 유럽이 탄소국경조정제도(CBAM·탄소 배출이 많은 수입품에 비용을 매기는 제도)와 배터리 규정을 만들었지만, 중국산을 대체할 생산 능력은 갖추지 못했다는 설명이다. 전기차(BEV)는 EU가 상계관세(보조금을 받은 수입품에 붙이는 관세)를 매긴 뒤 중국산 수입이 소폭 줄었다. 하지만 중국 기업이 플러그인하이브리드(PHEV)와 하이브리드(HEV)로 품목을 바꾸면서 이 분야 수입은 가파르게 늘고 있다.
한국이 중국보다 빨리 성장한 분야는 조선과 방산, 화장품이다. 2019년부터 2025년까지 EU 수입에서 한국산 유조선 점유율은 39%에서 79%로, 화장품은 5%에서 24%로 올랐다.
산업연구원은 대응 방향으로 △첨단 반도체 제조 역량 사수 △산업 비용 경쟁력 개선 △신흥국 현지 투자 확대 등 세 가지를 제시했다. 경희권 연구위원은 "AI 패권 경쟁이 격화되며 미국·중국·유럽에서 기존 과점 구도를 흔들 신기술이 예상을 뛰어넘는 속도로 실증 단계에 돌입하고 있어 향후 시설투자의 분야·위치·시점·규모를 철저히 검토해야 한다"고 강조했다. 김상훈 선임연구위원은 "대규모 원자력 발전소와 입자가속기 증설은 물론, 전략산업 보조금·세제 지원 강화가 필요하다"고 말했다. 연구원은 또 반도체 등 고급 중간재의 판로가 되는 최종재 시장에서 한국이 점유율을 유지·확대해야 한다고 밝혔다.
이준 전략산업연구센터장은 "주력산업의 미래 시장과 경쟁우위를 지키는 데 제1의 위협은 이제 중국"이라고 규정했다. 이 센터장은 한국이 일본·유럽·아세안보다 제조업 기반의 규모와 역동성을 잘 지켜냈고, 주요국의 대중 견제가 강해져 한국 제품의 채택 가능성도 커지고 있다며 공세적 산업정책을 주문했다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com


