








;)
;)
;)

키미(Kimi) 개발사 문샷 AI, 농업은행·아멕스와 제휴… 일상 결제액을 'AI 에이전트 할당량'으로 전환
카드 사용액 따라 프리미엄 멤버십 제공… 코딩 툴·웹사이트 배포 지원하나 "한도 금방 소진" 한계도
중국 신용카드 발급 2년 새 1억 3천만 장 급감… 위기 빠진 은행권, AI 연계 특화 카드로 돌파구
카드 사용액 따라 프리미엄 멤버십 제공… 코딩 툴·웹사이트 배포 지원하나 "한도 금방 소진" 한계도
중국 신용카드 발급 2년 새 1억 3천만 장 급감… 위기 빠진 은행권, AI 연계 특화 카드로 돌파구
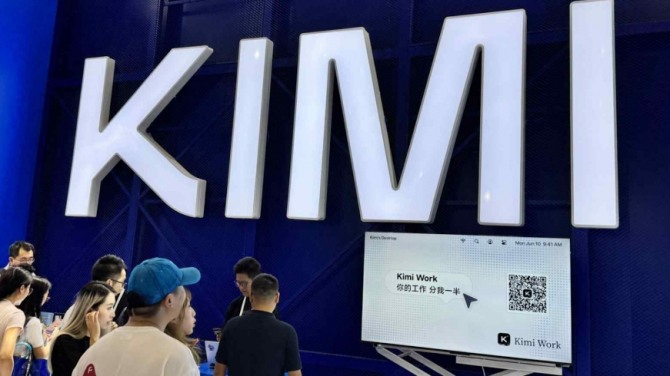 이미지 확대보기
전통적인 항공 마일리지나 백화점 상품권 대신 AI 에이전트 사용권과 코딩 도구 토큰을 리워드로 제공하는 이른바 'AI 네이티브 카드'로, 침체에 빠진 중국 신용카드 시장과 AI 수익화 모델의 새로운 결합으로 주목받고 있다.
10월 18일(현지시각) 홍콩 사우스차이나모닝포스트(SCMP) 선전발 르포 보도에 따르면, 중국의 유력 생성형 AI 챗봇 '키미(Kimi)'의 개발사인 문샷 AI는 중국 4대 국영 상업은행 중 하나인 중국농업은행(ABC), 글로벌 카드사 아메리칸 익스프레스(Amex)와 손잡고 "세계 최초의 AI 네이티브 신용카드"를 출시했다.
결제 실적 채우면 'AI 멤버십' 지급… 개발자·직장인 겨냥
'키미 신용카드'는 소비자가 일상생활에서 결제한 금액에 따라 키미의 유료 멤버십을 보상으로 제공하는 구조다.
상품은 두 가지 등급으로 나뉜다. 상위 등급인 '플래티넘 카드'는 발급 후 한 달간 최소 5,888위안(약 115만 원) 이상 결제 시 키미의 고가 구독 플랜인 '프로(구 알레그레토)' 2개월 무료 이용권을 지급한다. 일반 표준 카드는 18위안 이상 결제를 3회 완료하면 입문용 유료 등급인 '고(Go·구 안단테)' 3개월 이용 혜택을 제공한다.
이 카드가 제공하는 '고' 멤버십은 일반 무료 이용자와 달리 장문 문서 심층 분석, 맞춤형 웹사이트 자동 배포, 자연어 코딩 지원 등 키미의 고성능 자율형 AI 에이전트 기능을 이용할 수 있는 권한을 부여한다.
실제로 개발 업무나 디자인 기획에 AI를 상시 활용하는 이용자들에게는 전통적인 공항 라운지 이용권이나 쇼핑 할인권보다 실질적인 업무 생산성 도구로 체감된다는 평가다.
"몇 차례 수정하니 한도 초과"… 무료 연산의 명확한 한계
직접 표준 카드를 발급받아 프로젝트 인터랙티브 코딩(바이브 코딩)을 테스트한 SCMP 기자는 "초기 시각 디자인과 코드 작성은 훌륭하게 수행했으나, 세부 인터랙션 기능을 약 6차례에 걸쳐 연속 수정·조정하자 키미 측으로부터 '당일 사용 할당량이 모두 소진되었다'는 경고를 받았다"고 전했다.
유료 멤버십 혜택을 제공하더라도 무제한 연산(Uncapped compute)이 보장되는 것은 아니며, 제공되는 혜택 기간 역시 영구 구독이 아닌 수개월에 불과해 카드를 지속적으로 유지할 강력한 록인(Lock-in) 장치가 되기에는 부족하다는 지적이다.
발급 심사 문턱도 여전히 구태의연했다. AI 활용 실적이나 프롬프트 데이터와 무관하게 은행 창구에서는 철저히 연간 소득과 기존 신용점수 등 전통적인 금융 규격만을 잣대로 삼아 플래티넘 카드 발급을 거절하기도 했다.
카드 발급 1억 3천만 장 증발… 궁지 몰린 은행들의 'AI 승부수'
중국 대형 은행들이 AI 특화 카드 출시에 매달리는 배경에는 극심한 카드 시장 침체가 자리 잡고 있다.
중국인민은행(PBOC) 통계에 따르면, 중국 내 신용카드 및 직·선불 콤보카드 발급 장수는 2022년 3분기 8억 700만 장에서 올해 6월 말 기준 6억 7,700만 장으로 2년여 만에 무려 1억 3,000만 장(약 16%) 급감했다. 모바일 간편결제(알리페이·위챗페이) 정착과 소비 둔화로 플라스틱 카드가 설 자리를 잃었기 때문이다.
이에 따라 중국초상은행이 신규 가입자에게 AI 토큰 패키지를 증정하는 '엔지니어 카드'를 내놓는 등 주요 금융사들이 테크 소비 성향이 뚜렷한 얼리어답터와 고액 연봉 개발자를 잡기 위해 앞다퉈 AI 보상 카드를 내놓고 있다.
왕쩌빈 JG인베스트먼트 AI 투자 매니저는 "연산 능력(컴퓨팅 파워) 기반의 리워드 전환은 은행들이 고소득 젊은 테크 전문직을 자사 생태계로 유인하기 위한 타깃형 전략"이라며 "향후 신용카드 거래가 단순 마케팅을 넘어 AI 에이전트 간의 자율 결제, 토큰과 신용공여 한도의 실시간 연동 등 심층 금융 인프라와 결합할 수 있을지가 성패를 가를 것"이라고 분석했다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com


