







;)
;)
;)

일본은행 17~18일 정책금리 1.25% 인상 유력...1990년 이후 최단기 행보
OIS 시장 12월 추가 인상 확률 80% 반영...다카이치 정권 370조 엔 재정 비상
저금리 엔화 해외 공급 시대 마침표...한국 자본시장 자금 유출 경계령
OIS 시장 12월 추가 인상 확률 80% 반영...다카이치 정권 370조 엔 재정 비상
저금리 엔화 해외 공급 시대 마침표...한국 자본시장 자금 유출 경계령
 이미지 확대보기
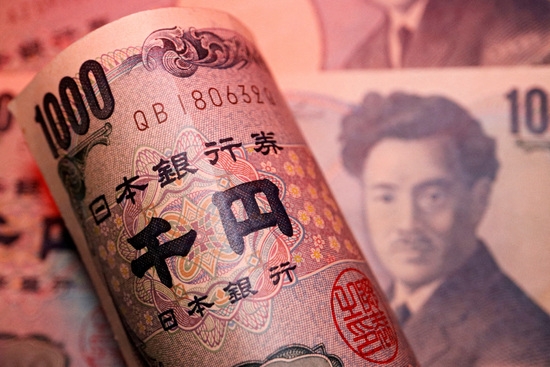
일본은행이 이번 주 금융정책결정회의에서 10개월 만에 세 번째 금리 인상을 단행하며 버블 붕괴 이후 최속의 긴축을 펼칠 전망이다.
블룸버그는 14일(현지시각) 정책금리가 연 1.25%로 올라서며 1990년 이후 가장 빠른 속도로 정상화 궤도에 오른다고 전했다. 엔화 강세 반전과 글로벌 저금리 공급원 소멸은 일본계 자금의 해외 회수와 맞물려 한국 금융시장 유동성에 직접 연결된다.
1990년 이후 최속의 긴축
일본은행이 통화정책을 뒤흔드는 초유의 긴축 가속 페달을 밟을 채비를 마쳤다.
금융권 소식통에 따르면 일본은행은 17일과 18일 진행되는 금융정책결정회의에서 기준금리를 연 1.0%에서 1.25%로 25bp(0.25%포인트) 올리는 결정을 내릴 공산이 크다. 이번 인상이 단행되면 10개월 사이에 세 차례 금리를 올리는 기록을 세우게 되며, 이는 일본 거품 경제가 붕괴하던 1990년 이후 가장 빠른 인상 속도다. 당시 일본은 1년 동안 네 차례 금리를 전격 인상한 여파로 주식시장이 붕괴하며 장기 침체에 빠졌다.
익일물 금리스왑(OIS) 시장은 우에다 가즈오 총재 취임 이후 6번째가 될 이번 인상을 완전히 가격에 반영했다. 12월 말까지 추가 인상이 단행될 확률도 80% 이상으로 평가한다.
지속되는 엔화 약세와 원유 가격 상승으로 물가가 튈 위험이 커지자 서둘러 기준금리를 끌어올려 인플레이션을 방어하겠다는 계산이다.
미국 압박과 370조 엔 재정
스콧 베센트 미국 재무장관은 일본은행의 늑장 대응을 경고하며 통화 긴축을 강력히 압박해 왔다. 일본 정부는 7월 30일부터 8월 26일까지 15조 3993억 엔에 달하는 막대한 외환시장 개입을 집행했고, 미국도 28년 만에 공조에 나서며 엔화 가치는 6%가량 반등했다. 시장 일각에서는 양국 정부가 금리 인상을 전제로 협조 개입을 조율했다는 관측마저 파다하다.
총무성이 발표한 7월 신선식품 제외 근원 소비자물가 상승률은 1.8%로 집계됐다.
겉으로는 안정세지만 다카이치 사나에 총리의 전기와 가스요금 에너지 보조금이 물가를 잠시 누르고 있을 뿐이다.
이코노미스트들은 엔저와 중동 원유 가격 상승세가 겹치며 연내 물가상승률이 3%선까지 치솟을 수 있다고 내다봤다.
전 일본은행 조사통계국장 출신인 가메다 세이사쿠 SOMPO인스티튜트플러스 이코노미스트는 물가 대응에 뒤처지는 위험을 꼬집으며 12월 추가 인상 가능성이 충분하다고 평가했다.
다만 금리 인상은 다카이치 총리가 내건 370조 엔 규모의 성장 투자 계획에 부담을 준다.
재무성 중기 재정 전망에 따르면 국채 이자 상환액은 2029년도에 41조 3000억 엔으로 30% 넘게 불어날 것으로 추산된다.
글로벌 자금 회수와 한국 시장
일본은행의 빠른 금리 인상은 전 세계로 퍼져나갔던 일본계 저금리 자금의 유턴을 부르며 한국 자본시장에도 직접 파급 효과를 미친다.
오랫동안 엔화를 밑천 삼아 글로벌 자산에 뻗어 있던 엔 캐리 트레이드 자금이 청산 국면을 맞고 있다. 뱅가드 자산운용의 아레스 쿠트니 국제금리 총괄은 일본이 글로벌 시장에 자금을 공급하던 나라에서 해외 자금을 빨아들이는 경쟁국으로 탈바꿈하고 있다고 분석했다.
일본 국채 금리가 오르면 일본 기관투자자들의 해외 신규 투자가 멈추고 자금이 본국으로 회귀하면서 한국 채권과 주식시장의 외국인 유동성을 흡수하는 경로를 만든다.
올가을에는 18일 우에다 총재의 회견 발언과 12월 추가 긴축 여부에 따라 글로벌 채권 금리의 고점이 가려질 전망이다. 나아가 엔화 강세가 완만하게 안착하면 자금 회수 충격이 분산될 수 있다. 다만 미 연준이 금리 인하를 중단하거나 엔화가 폭등하면 이 완만한 정상화 시나리오는 성립하지 않을 수 있다.
제일생명경제연구소 아라타 요시키 시니어 에그제큐티브 이코노미스트는 "일본은행이 이번 주 금리를 올려도 경기는 완만하게 버틸 수 있겠지만 일본 경제는 수십 년간 이런 연속 인상을 겪어보지 못했다"라며 "금리 인상의 부작용이 어느 시점부터 실물 경기와 기업 투자에 타격을 줄지 냉정하게 주시할 필요가 있다는 분석이다"라고 강조했다.
이용수 글로벌이코노믹 기자 piscrait@g-enews.com


