







;)
;)
;)

연 2조 달러에 달하는 재정적자가 미국 부도 위기 진원
부채한도 도달 시 금융시장 발작 및 부도 위기 징후 가시화
부채한도 증액은 임시방편, 국채 이자 부담 감당하기 어려운 구조
미 연준 개입 시 달러 가치 급락과 하이퍼인플레이션
'달러 패권' 종말과 국제 금융질서의 재편 가속화 전망
한국, 정부·기업·개인 각기 대비책 마련 해두어야
부채한도 도달 시 금융시장 발작 및 부도 위기 징후 가시화
부채한도 증액은 임시방편, 국채 이자 부담 감당하기 어려운 구조
미 연준 개입 시 달러 가치 급락과 하이퍼인플레이션
'달러 패권' 종말과 국제 금융질서의 재편 가속화 전망
한국, 정부·기업·개인 각기 대비책 마련 해두어야
 이미지 확대보기
눈덩이처럼 불어나는 미 연방부채
미국 연방정부의 부채가 눈덩이처럼 불어나고 있다. 미 재무부에 따르면 총연방부채는 지난 8월 18일 40조 달러(약 5경 5,000조 원)를 돌파했다. 지난 1년간 늘어난 부채만 약 2조8800억 달러에 달하며, 초당 9만 달러가 넘는 속도로 증가하고 있다. GDP 대비 총부채 비율 역시 123~125% 수준에 도달했다.
부채 폭증과 함께 미 국채 30년물 금리가 5%대로 치솟는 등 시장 발작 현상이 나타나며 세계 금융시장 불안이 가중되고 있다. 미 의회예산국(CBO)은 정부 총지출 중 국채 순이자 지급 비중이 2026 회계연도 13.95%, 2027 회계연도 14.25%까지 확대될 것으로 예상하고 있다. 이미 국채 이자 비용이 국방비를 넘어서면서, 금융시장은 마치 침몰하는 타이타닉호를 바라보는 듯한 불안감에 휩싸여 있다.
각계에서 터져 나오는 동시다발 경고음
위기 경고음은 정치·경제·학계 전반에서 동시다발적으로 터져 나오고 있다. 테슬라 CEO이자 트럼프 2기 행정부에서 정부효율부(DOGE)를 이끌었던 일론 머스크는 “미국이 부채로 인해 파산을 향해 가고 있다”며 “AI와 로봇을 통한 비약적 생산성 혁신이나 대대적인 예산 감축 없이는 구조상 파국을 피하기 어렵다”고 지적했다.
브릿지워터(Bridgewater Associates) 창업자 레이 달리오(Ray Dalio) 역시 현 상황을 ‘빅 부채 사이클(Big Debt Cycle)’의 막바지 단계로 진단했다. 현 추세가 이어질 경우 3년 이내(오차범위 ±2년)에 심각한 국가부채 위기가 현실화될 수 있다고 강하게 경고했다.
이에 앞선 2023년 6월 펜실베이니아대 와튼스쿨 예산모델(PWBM) 보고서에서도, GDP 대비 부채 비율이 200% 안팎에 이르면 이자 상환만으로 연방 재정이 파산하는 구조적 위험에 직면할 것으로 분석했다.
국가부도로 가는 시나리오는 명확하다. 채권 유통시장에서 미 국채 매물이 쏟아지고 매수세가 사라지면서 국채 금리가 폭등하고, 발행시장마저 마비되는 ‘거래 절벽’이 찾아오는 순간이다. 현재는 재무부가 단기물로 장기물을 사들이는 바이백(Buy-back) 등으로 버티고 있으나 곧 한계에 도달할 것이라는 전망이 지배적이다.
부채한도 증액이 막히거나 증액 되거나, 부도 위기는 언제든
최근 미 국채 담보 스테이블코인 발행 확대가 대안으로 논의되기도 하지만, 부채한도에 도달하면 재무부의 신규 국채 발행 자체가 막히기 때문에 소용이 없게 된다.
부채한도가 늘어나도 결국 시간 연장에 불과하다. 지금과 같은 재정적자(연 2조 달러)와 국방비를 능가하는 국채이자 지급으로 결국 미 국채의 신규 발행이 시장에서 수용되지 않는 그런 파국의 날을 예상할 수 있다.
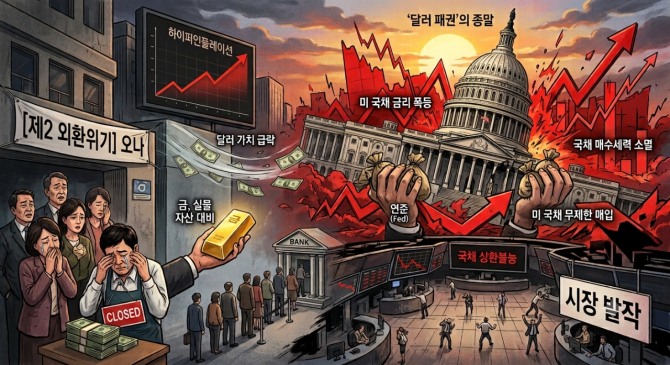
위기 직면 시, 연준(Fed) 개입…미 국채 무제한 매입
미국이 실제로 디폴트(채무불이행)에 빠지면 달러 신뢰 추락과 함께 글로벌 금융시스템이 마비된다. 결국 위기가 극에 달하면, 연준(Fed)이 ‘최후의 보루’로 개입할 수밖에 없다.
정치적 협상이 난항을 겪고 디폴트 우려가 극에 달하면, 미 국채 금리가 폭등하고 금융시장이 사실상 마비되는 ‘시장 발작’이 일어난다. 연준이 실제로 유동성 공급에 나서는 첫 시점은 바로 “디폴트 직전, 국채시장의 기능이 마비되는 순간”이다.
연준은 1차적으로 미 국채를 담보로 받고 시중은행에 기준금리 수준(또는 그 이하)으로 자금을 대출해 주는 스탠딩 레포(Standing Repo) 창구를 무제한 가동한다.
레포 창구만으로 장기 국채 금리 폭등을 막지 못하고 디폴트 시각이 턱밑까지 차오르면, 연준은 긴급 양적완화(Emergency QE)를 선언해 유통시장에서 미 국채를 무제한 매입하게 된다. 과거 벤 버냉키(Ben Bernanke) 전 연준 의장이 도입했던 양적완화 카드를 다시 꺼내드는 셈이다.
미 국채 매입 후 치명적 부작용…달러 가치 폭락과 하이퍼인플레이션
하지만 연준의 개입에는 치명적인 부작용이 따른다. 연준이 국채를 매입하기 위해 달러를 무제한으로 발행하면 달러 가치는 폭락하고 하이퍼인플레이션이 발생하게 된다.
기축통화로서 달러 패권이 저물고 전 세계 달러 자산 가치가 동시에 폭락하면서, 세계 금융시장은 극도의 혼란에 빠질 수 있다. 특히 경제 체력이 약한 개발도상국일수록 극도의 패닉에 빠질 위험이 크다.
한국의 선제적 대응 전략…정부·기업·개인 따로 마련해야
미국의 부도 위기 앞에서 한국이 할 수 있는 일은 직접적 개입이 아닌 선제적 대비 뿐이다. 1997년 외환위기 당시 수많은 기업이 달러 부족, 과다 부채, 연쇄 부도로 무너졌던 기억을 되새겨야 한다.
한국은행은 달러 자산 위주의 외환보유고 포트폴리오를 금, 달러 이외의 기축통화 등으로 빠르게 다변화하고, 보유고 규모를 키워야 한다. 동시에 정부는 달러 및 환율 발작에 대비한 강력한 비상계획(Contingency Plan)을 수립하고 시나리오 별 예행 연습을 실시해야 한다.
원자재 수입 및 수출 기업은 외화 비축 통화를 달러 외에도 유로, 위안화 등으로 분산하고 자체적인 수급 안정 장치를 구축해야 한다. 부도 난 뒤 정부나 달러를 원망해도 소용없다는 것을 외환위기 때 뼈아프게 경험했다.
개인 역시 현금이나 달러 자산에만 의존하기보다 금, 실물 자산, 우량 주식 및 부동산 등 인플레이션을 방어할 수 있는 다양한 자산 배분 전략을 마련해야 한다. 물가가 폭등하면 근로소득자는 더 가난해진다는 사실을 기억해야 한다.
위기는 늘 반복된다. 준비된 자에게 위기는 곧 새로운 기회가 될 수 있다.
황상석 글로벌이코노믹 수석 전문위원 h1234@g-enews.com


