







;)
;)
;)

- IPO 설명서로 레키 정유소 무담보 지분 87.27% 입증… 순자산 230억 달러 늘어 540억 달러 도달
- 하루 140만 배럴 증설에 연간 1800척 추산… 연 60억 달러 운임 누출 막고자 중국 조선소 직발주
- 고부가가치 가스선 채운 한국 조선사 슬롯 한계 속 범용 유조선 수주 격차 리스크 직면
- 하루 140만 배럴 증설에 연간 1800척 추산… 연 60억 달러 운임 누출 막고자 중국 조선소 직발주
- 고부가가치 가스선 채운 한국 조선사 슬롯 한계 속 범용 유조선 수주 격차 리스크 직면
 이미지 확대보기
알리코 당고테 회장의 레키 정유소 보유 지분이 기업공개(IPO) 투자설명서에서 87.27%로 공식 확인되면서 개인 순자산이 540억 달러(약 72조 5652억 원)로 재평가됐다.
아프리카 경제 전문 매체 빌리어네어스 아프리카는 2026년 9월 12일(현지시각) 해당 지분이 차입이나 담보권 설정이 없는 순수 실물 지분으로 확인되어 기존 310억 달러(약 41조 6578억 원) 수준이던 평가액에서 230억 달러(약 30조 9074억 원)가 단번에 늘어났다고 보도했다.
이번 자산 공시와 동시에 당고테 그룹이 정유소 물동량을 흡수하기 위해 중국 조선소와 대형 선박 직발주 협상에 착수하면서, 고부가가치 선박에 집중하던 한국 조선업계의 범용 유조선 수주 기회가 차단되는 파급 경로가 형성되고 있다.
무담보 실물 지분으로 확인된 540억 달러 자산
부채 리스크가 차단된 초대형 제조 인프라의 가치가 공시 서류를 거쳐 온전히 장부상에 반영됐다. 레키 정유소 확장을 뒷받침할 16억 달러(약 2조 1501억 원) 규모의 주식 공모가 2026년 9월 14일 시작되는 가운데, 당고테 그룹 산하 설탕 제조 부문도 3억 5600만 달러(약 4784억 원) 규모 증자에서 발행 물량을 67% 늘리며 유동성을 확충했다. 비상장 실물 설비의 지배력이 수치로 검증되면서 그룹 전반의 신용도 함께 강화됐다.
1800척 입항 수요가 부른 중국 선박 직발주
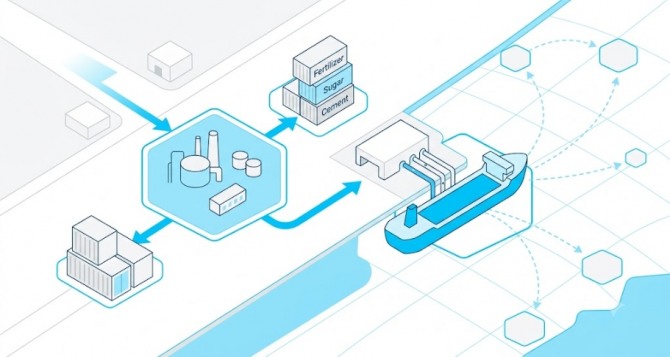
당고테 그룹은 정유 부산물 수출 운임을 자체 통제하기 위해 해운 선단을 독자 구축하는 절차에 들어갔다. 에드윈 데바쿠마르 당고테 그룹 석유·가스·비료 부문 부사장은 2026년 9월 10일 나이지리아 라고스에서 열린 해운협회 비공개 간담회에서 중국 조선소와 직접 대형 유조선 건조 협상에 나선다고 밝혔다.
현재 레키 정유소는 하루 70만 배럴의 정제 능력을 바탕으로 연간 약 900척의 선박을 처리한다. 향후 5년 안에 정제 규모를 하루 140만 배럴로 늘리면 연간 선박 입항 수요는 약 1800척으로 확대될 것으로 추산된다. 여기에 비료와 시멘트 운송에 연간 45~50척, 설탕과 소금 확장에 75~90척의 선박 입항이 추가로 필요한 실정이다.
레키 정유소는 외해 단일 부표계류장(SPM) 3기를 활용하므로 최소 155m 이상의 대형 선박만 접안할 수 있다. 데바쿠마르 부사장은 "선박이 작을수록 회항 시간이 길어지고 수송 능력이 부족해진다"고 설명했다. 선박을 자체 보유해 용선 비용을 절감하면 정유 부산물인 폴리프로필렌을 일본 등 원거리 시장까지 원가 경쟁력을 갖춰 수출할 수 있다는 분석이다. 선박 첫 인도 목표 시점은 2029년이다.
한국 조선 밸류체인 직격하는 범용 탱커 수주 누출
당고테 그룹의 대규모 선박 발주는 글로벌 선박 건조 시장의 주도권 경쟁과 직결된다. 영국 해운조사기관 클락슨리서치는 2025년 기준 중국 조선소의 전 세계 수주 잔량 점유율을 67%로 집계했고, 중국 공업정보화부는 이를 69%로 발표했다. 대형 원유운반선(VLCC) 건조 시장에서 중국 야드의 저가 공세와 도크 확보 능력이 작용한 지표다.
HD한국조선해양과 한화오션 등 한국 대형 조선사들이 액화천연가스(LNG) 운반선 등 3년치 이상 고부가가치 가스선 수주 잔고를 채워 둔 구조에서, 범용 유조선 수주 슬롯 배정이 어려운 환경이 작용했다는 분석이다. 이에 따라 초대형 탱커 발주가 저렴한 선가와 납기 유연성을 앞세운 중국 조선소로 향하면서 한국 선박 블록 및 기자재 소부장 공급망으로의 낙수 효과는 기대하기 어렵게 됐다.
다만 중국 조선소의 실제 건조 납기 준수 여부와 엔진 품질 검증 등 실질적인 선박 운항 리스크는 여전히 해결해야 할 과제로 꼽힌다. 선박 건조 경험이 부족한 선주와 중국 야드 간 협상 과정에서 설계 변경이나 인도가 지연될 가능성도 배제할 수 없다.
1995년 국선 해운선사 붕괴 이후 연간 60억 달러(약 8조 628억 원)의 운임을 해외에 내주던 나이지리아 해운 구조에서 당고테의 선단 확보는 물류 자립을 향한 중대한 변곡점이다.
정유소 확장 재원을 조달할 16억 달러(약 2조 1501억 원) 규모의 공모 결과와 중국 조선소와의 실제 슬롯 배정 계약은 이번 해운 내재화 구상의 성패를 가를 분수령이다. 당고테 그룹이 국가 운송사 지위를 얻어 독자적인 원자재 수송망을 완비할 경우 아프리카 물류 체계뿐 아니라 글로벌 해운 시장의 운임 주도권에도 구조적 변화가 불가피하다.
김주원 글로벌이코노믹 기자 park@g-enews.com


