







;)
;)
;)

3~4분기 영업이익 각각 1조원 내외…연간 2.6조 영업익 전망
 이미지 확대보기
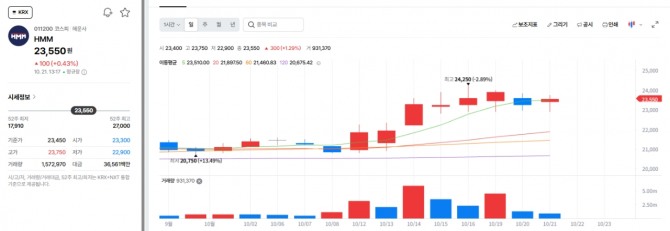
21일 한국거래소에 따르면 이 날 오후 1시 17분 기준 HMM 주가는 전 거래일 대비 0.43%(100원) 상승한 2만 3550원에 거래되고 있다. 장 초반 0.86% 약세를 보였으나 상승세로 돌아섰다.
최근 10거래일로 살펴보면 주가는 줄곧 오름세다. 이달 7일 종가 2만 1250원과 비교하면 10.82% 올랐다.
 이미지 확대보기
증권가는 HMM의 3분기 실적이 시장 기대치를 넘어설 것으로 내다보고 있다.
한국투자증권은 지난 19일 리포트를 통해 HMM 3분기 영업이익을 전분기 대비 3배 증가한 1조 772억원으로 전망했다. 이는 시장 기대치를 48% 상회하는 수치다.
최고운 한국투자증권 연구원은 "컨테이너 해운시황은 전쟁 수혜와 별개로 미주향 물동량 증가와 중국 항만적체 심화로 기대 이상으로 개선됐다"며 "2분기에 이어 3분기 역시 컨테이너 물동량은 5% 증가했다"고 설명했다.
우호적 시황이 4분기까지 이어질 것이라는 전망도 나온다. 이에 따라 4분기 영업이익도 1조원 내외를 기록할 것으로 예상되면서 올해 연간 영업이익은 2조 6800억원에 달할 것으로 기대된다.
안도현 하나증권 연구원은 최근 리포트를 통해 "계절적으로 비수기이긴 하나, 미주 노선 중심으로 컨테이너선 운임이 높게 유지되고 있고, 벌크선도 하방이 단단하다"고 말했다.
다만 증권가는 내년 실적에 대해서는 불확실성이 부각되고 있다고 짚었다.
안 연구원은 "2027년부터는 컨테이너선 중심으로 불확실성이 커지는 구간"이라며 "유럽 노선이 희망봉 우회 노선에서 수에즈 통항 노선으로 전환되면서 공급 압력이 추가적으로 심화될 가능성도 있다"고 진단했다.
최 연구원은 "컨테이너 해운시장은 구조적인 공급과잉 리스크가 잠재되어 있고, HMM은 최대주주 불확실성 때문에 정상적인 주주환원을 기대하기 어렵다"고 말했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com


