







;)
;)
;)

美 무역확장법 행정 명령에 현지 공략 가능해져
"단기 실적 하향 조정 이후 본격 투자 심리 회복"
"단기 실적 하향 조정 이후 본격 투자 심리 회복"
 이미지 확대보기
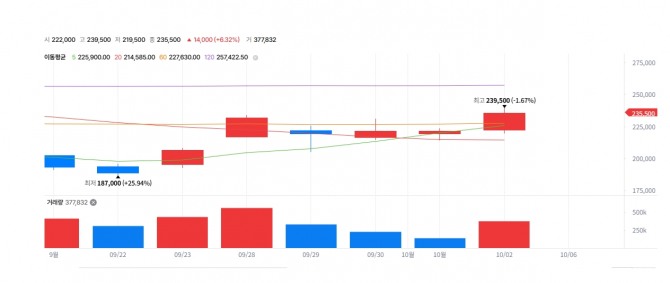
2일 한국거래소에 따르면 이 날 OCI홀딩스 종가는 전 거래일 대비 7.01%(1만 5500원) 오른 23만 6500원이다. 추석 연휴 전인 9월 22일 종가(18만 8200원)와 비교하면 25.66% 올랐다.
앞서 지난 9월 30일 조현렬 삼성증권 연구원은 리포트를 통해 OCI홀딩스를 신재생에너지 업종 내 최선호주(Top-pick) 의견을 유지했다. 다만 3분기 실적 부진과 자회사 주가 약세 등을 반영해 목표주가는 기존 35만원에서 34만원으로 3% 하향 조정했으며, 투자의견은 '매수(BUY)'를 유지했다.
 이미지 확대보기
조현렬 삼성증권 연구원은 "미국의 무역확장법 232조(Section 232) 행정 명령 발표를 통해 현재 판매 가격보다 훨씬 높은 수준으로 미국 시장 공략이 가능해질 것"이라고 분석했다.
해당 명령을 통해 올해 12월부터 미국으로 수입되는 폴리실리콘, 웨이퍼 등에 대해 시장 가격보다 높은 '최소 수입 가격(MIP)'이 도입될 계획이다. 현재 비중국산 폴리실리콘 공급 가격이 kg당 16~18달러 선인 반면, 도입 예정인 MIP는 kg당 21달러로 책정될 예정이어서 판가 상승이 기대된다.
아울러 미국 중간 선거 결과도 핵심 변수로 꼽혔다.
조 연구원은 "중간 선거 결과가 민주당에 우호적일 경우, 2028년부터 폐지가 예상되는 태양광 투자세액공제(ITC) 부활 논의가 활성화될 수 있다"고 설명했다. ITC가 원상 복구될 경우 발전 사업자들의 비용 부담이 줄어들어 높아진 폴리실리콘 가격에 대한 수요자 측의 저항을 상쇄할 수 있어 OCI홀딩스에 긍정적인 이벤트가 될 것이라는 평가다.
다만, 단기적인 3분기 실적은 시장의 눈높이를 밑돌 전망이다. 삼성증권은 OCI홀딩스의 3분기 영업이익을 전분기 대비 31% 감소한 742억원으로 추정하며, 시장 컨센서스(1064억원)를 하회할 것으로 내다봤다. 이는 지난 2분기에 반영됐던 OCI Energy 프로젝트 매각 효과(약 700억원)가 소멸된 데다, 카본 케미칼 부문의 수익성이 예상보다 부진했기 때문으로 분석된다.
조 연구원은 "자회사 주가 약세 및 경쟁사들의 멀티플(수익성 대비 기업가치) 하향 조정을 반영해 목표주가를 3% 하향했다"면서도 "단기 실적 컨센서스 하향 조정 이후부터는 본격적인 투자 심리 회복이 시작될 것"이라고 전망했다.
이어 "3분기 실적은 부진하지만, 2027년부터 시작될 우주 태양광용 폴리실리콘 판매 등으로 향후 투자자들의 관심이 옮겨갈 것"이라며 미국 내 현지 설비가 없어도 필수적인 공급자로서의 가치를 긍정적으로 평가했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com


