







;)
;)
;)

JPMorgan, 중국·미국 수요 부진 이유로 전망치 51만 6000대→48만 2000대 하향
월가 컨센서스 46만 3000대, 지난해 3분기 약 49만 7000대보다 감소 예상
차량 인도량 중심에서 로보택시·옵티머스 등 AI 사업으로 투자 시선 이동
월가 컨센서스 46만 3000대, 지난해 3분기 약 49만 7000대보다 감소 예상
차량 인도량 중심에서 로보택시·옵티머스 등 AI 사업으로 투자 시선 이동
 이미지 확대보기
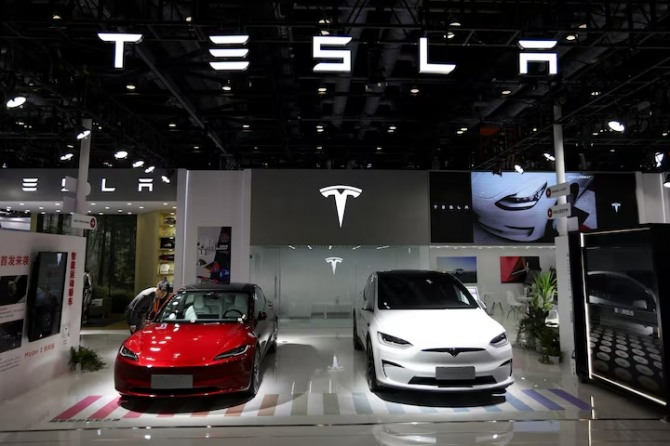
테슬라가 3분기 차량 인도량 발표를 앞두고 미·중 수요 둔화 우려 속에 월가의 실적 기대치가 잇달아 낮아졌다.
배런스는 9월 28일(현지시각) 주요 투자은행들이 미국과 중국의 수요 부진을 이유로 3분기 인도량 전망치를 하향 조정했다고 보도했다.
인도량 전망치 하향 여파로 테슬라 주가는 같은 날 3.9% 하락해 357.45달러에 마감했으며, 이는 국내 테슬라향 배터리와 소재 공급망의 단기 투자심리에도 부담으로 작용할 전망이다.
3분기 인도량 전망 하향과 주가 약세
JPMorgan 애널리스트 라자트 굽타는 중국과 미국에서의 부진한 판매 흐름을 반영해 3분기 인도량 전망치를 51만 6000대에서 48만 2000대로 낮춰 잡았다. 굽타 애널리스트는 투자의견을 '중립(Neutral)'으로 유지하는 한편, 목표주가는 기존 445달러에서 415달러로 하향 조정했다.
팩트셋이 집계한 월가 컨센서스는 약 46만 3000대 수준으로 집계됐다. 이는 전년 동기 인도된 약 49만 7000대에 비해 감소한 수치다. 지난해 같은 기간에는 9월 말 미국의 7500달러 전기차 구매 세액 공제 만료를 앞두고 일시적 수요가 집중된 바 있다.
스톤엑스 애널리스트 미키 레그 역시 3분기 인도량을 컨센서스를 밑도는 약 44만 6500대로 전망하며, 주당순이익 전망치를 기존 58센트에서 45센트로 내렸다.
월가 기관별 전망 엇갈림과 AI 중심 시각
일각에서는 차량 인도량이 기대에 못 미치더라도 로보택시와 휴머노이드 로봇 '옵티머스' 등 AI 부문에 대한 시장의 관심이 주가 하단을 지지할 수 있다는 분석을 제기한다.
과거 2분기에도 강한 인도량 실적발표 직후 주가가 하락했던 선례에 비춰볼 때, 이번 실적발표에서도 투자자들의 시선은 단기 판매량보다는 장기 AI 전략 성과에 집중될 것으로 보인다.
진형근 글로벌이코노믹 기자 jinwook@g-enews.com


