







;)
;)
;)

 이미지 확대보기
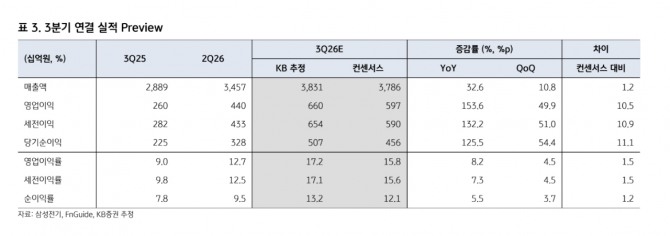
이창민 KB증권 연구원은 "삼성전기의 올해 3분기 매출액은 전년 동기 대비 33% 증가한 3조8300억원, 영업이익은 154% 늘어난 6601억원이 될 것"이라며 "영업이익률은 17.2%로 추정, 영업이익은 시장 전망치 5970억원을 약 11% 웃도는 수준"이라고 내다봤다.
아울러 "특히 실적 눈높이가 빠르게 높아지고 있다"면서 "불과 3개월 전만 해도 3분기 영업이익 시장 전망치는 4700억원 수준이었지만 인공지능(AI) 서버향 제품 수요가 예상보다 강하게 나타나면서 실적 추정치가 가파르게 상향되고 있다"고 덧붙였다.
 이미지 확대보기
적층세라믹콘덴서(MLCC)와 플립칩볼그리드어레이(FCBGA) 가동률 상승과 단가 인상, 고부가 제품 비중 확대가 수익성 개선을 이끌 것으로 봤다.
이 연구원은 "MLCC 영업이익률은 올해 1분기 11.7%에서 2분기 16.6%, 3분기 22.0%로 높아질 것"이라며 "패키징기판 영업이익률 역시 같은 기간 7.6%에서 13.6%, 20.8%로 상승할 전망"이라고 예측했다.
또한 "올해 영업이익 추정치는 기존 2조290억원에서 2조1110억원으로 4.1% 높였고, 내년 영업이익은 3조9810억원에서 4조1890억원으로 5.2% 상향했다"면서 "올해와 내년 영업이익 전망치는 시장 전망치를 각각 8.4%, 12.2% 웃돈다"고 부연했다.
반면 주가는 실적 흐름과 반대로 움직이고 있다. 지난 17일 삼성전기 종가는 133만원으로 지난 6월 19일 기록한 전고점 225만4000원 대비 약 41% 떨어졌다.
이 연구원은 “미국 빅테크향으로 3건의 MLCC 장기공급계약이 발표됐고 패키징기판도 극심한 공급 부족 현상이 지속될 것으로 전망됨에 따라 선수금과 수익성 보전 조항 등이 포함된 우호적인 조건의 장기공급계약 체결이 기대되는 상황”이라고 짚었다.
그는 “MLCC와 FCBGA 등 AI향 핵심 부품들이 전례 없는 초호황을 누리고 있고 향후 추가적인 업황 개선도 예상된다”며 “과도한 심리적 우려에 따른 과매도 국면이 주가와 실적 간 괴리를 발생시키고 있다”고 판단했다. 이어 “전기전자 업종 내 AI 관련 수혜를 가장 강하게 누리고 있는 삼성전기 주가는 향후 우상향 흐름이 기대된다”며 “현 시점은 저가 매수 기회”라고 덧붙였다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com


