








;)
;)
;)

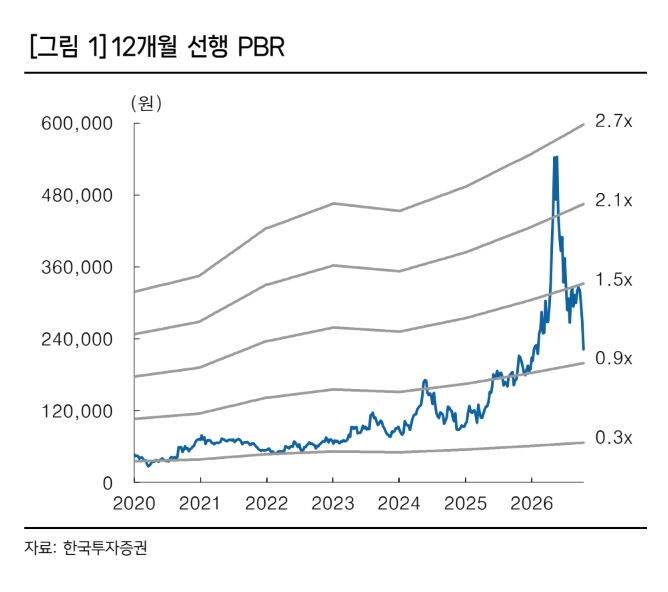
장남현 한국투자증권 연구원은 "올해 3분기 영업이익이 전년 동기 대비 82% 넘게 증가하는 데 이어 내년부터는 해저케이블 증설 효과가 본격화하면서 자회사들의 이익 기여도가 높아질 것"이라며 "동해 4동과 5동의 해저케이블 생산능력 확대 효과가 올해 4분기부터 반영되고 5동 준공으로 초고압직류송전(HVDC) 케이블 생산능력은 기존 대비 3배 확대된다"고 분석했다.
LS의 3분기 연결 매출액을 10조6797억원으로 전망했다. 전년 동기 대비 32.3% 증가한 규모다. 영업이익은 4690억원으로 82.4% 늘어나지만 시장 전망치인 4924억원에는 소폭 못 미칠 것으로 예상했다.
 이미지 확대보기
장 연구원은 "자회사별로는 LS전선이 초고압 케이블과 버스덕트 중심의 수익성 개선을 이어갈 전망"이라며 "LS전선의 3분기 영업이익은 1459억원으로 전년 동기 대비 81.9% 증가할 것으로 추정됐다"고 짚었다.
또한 "LS일렉트릭 역시 신규 수주가 실적으로 반영되면서 성장세를 이어갈 것"이라며 "LS일렉트릭의 3분기 영업이익이 시장 전망치를 6% 웃돌 것"이라고 덧붙였다.
내년부터는 LS전선의 해저케이블 증설 효과가 본격화할 것으로 전망했다. 장 연구원은 "해저케이블 공장은 2027년 완공 이후 매출이 본격적으로 발생할 것"이라며 "멕시코 버스덕트 공장도 같은 해 양산을 시작하면서 해외 생산거점 확대에 따른 성장세가 이어질 전망"이라고 예상했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com


