







;)
;)
;)

- 현지 증권사 세 곳 일제히 매수 유지하며 주가 상승 여력 최대 20% 산출
- 모틸랄오스왈, 3년간 스리시티 중심 설비투자에 6136억 원 투입 추정
- 압축기 현지 양산으로 부품 공급망 재편 예고 속 공장 지연과 통화 변동은 복병
- 모틸랄오스왈, 3년간 스리시티 중심 설비투자에 6136억 원 투입 추정
- 압축기 현지 양산으로 부품 공급망 재편 예고 속 공장 지연과 통화 변동은 복병
 이미지 확대보기
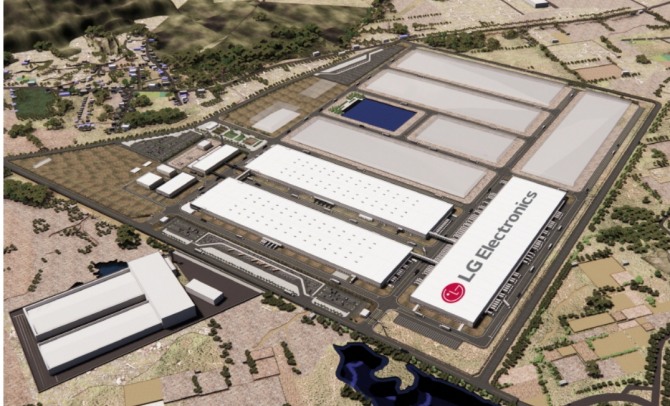
LG전자 인도법인이 스리시티 공장 확장과 해외 수출 확대를 앞세워 현지 증권사 세 곳으로부터 주가가 최대 20% 오를 수 있다는 평가를 받았다.
인도 경제 일간지 파이낸셜익스프레스는 11월 10일(현지시각) 제프리스, 모틸랄오스왈, 액시스다이렉트의 분석을 종합해 430억 루피(약 6136억 원) 설비투자는 회사가 공식 발표한 확정액이 아니라 모틸랄오스왈의 3개년 누적 추산치라고 선을 그었다.
거대 내수 시장을 쥔 인도 생산 거점의 확대는 글로벌 가전 공급망 재편 국면에서 본사의 해외 가치사슬 구조를 바꾸는 변곡점으로 평가받는다.
상장 1년 맞은 인도법인의 사업 입지
제프리스는 목표주가를 주당 1950루피로 매기며 현 주가보다 약 15% 상승 여력이 있다고 분석했다. 현지 부품 조달 체계와 단계별 가격 인상 정책을 통해 통화 가치 하락과 원자재 가격 변동을 안정적으로 관리하고 있다는 설명이다.
제프리스는 스리시티 공장이 2027회계연도 3분기부터 가전 핵심 부품인 압축기 생산에 들어갈 것으로 내다봤다. 대형 화면 텔레비전과 올레드, 미니 엘이디 중심의 고급 제품군 판매가 호조를 띠는 데다 인도 기후 특성을 반영한 고효율 에어컨도 매출 증가를 뒷받침하고 있다고 짚었다.
스리시티 증설과 6136억 원 추산치
모틸랄오스왈은 목표주가 2100루피와 함께 20%를 웃도는 주가 상승 여력을 제시했다. 모틸랄오스왈은 2027회계연도부터 2029회계연도까지 3년간 누적 설비투자 규모를 430억 루피(약 6136억 원)로 추산했다.
이 자금은 대부분 스리시티 공장 증설에 쓰일 것으로 예상했다. 같은 기간 창출할 누적 잉여현금흐름은 395억 루피(약 5637억 원)에 달할 것으로 계산했다.
액시스다이렉트는 목표주가 1965루피를 제시하며 약 11%의 상승 여력을 산출했다. 수출 대상국은 50개국에서 68개국으로 늘었고 협력 유통사는 112개에서 151개로 증가했다.
가구당 가전제품 보급률이 낮은 시장 환경과 가처분소득 증가가 결합해 장기 성장 기반을 만들고 있다는 진단이다. 대형 가전 수요와 함께 첫 구매자를 겨냥한 실속형 제품군인 LG 에센셜 시리즈도 판매를 넓히며 수익성에 보탬이 되고 있다.
부품 조달 구조 재편과 남아 있는 복병
핵심 부품의 현지 조달율이 높아지면 현지 수입 관세를 줄이고 가격 경쟁력을 확보해 중동과 아프리카 시장으로 완제품 수출을 늘릴 수 있어 장기적으로 본사의 연결 기준 배당과 지분법 손익 개선에 기여하는 경로가 형성된다.
다만 현지 증권사들은 세 가지 위험 변수를 나란히 지적했다. 경기 둔화에 따른 소비 심리 위축, 스리시티 공장의 완공과 가동 지연, 현지 제조사들과의 경쟁 격화로 인한 시장 점유율 하락 가능성이다.
원자재 가격 변동과 인도 루피화 가치 하락도 수익성을 압박할 수 있는 요인으로 꼽힌다. 스리시티 공장의 실제 압축기 양산 시점과 68개국 수출 네트워크의 실적 기여 수준이 향후 증권가 추정치에 부합하는지가 시장 신뢰도를 좌우할 것으로 보인다.
김주원 글로벌이코노믹 기자 park@g-enews.com


