







;)
;)
;)

- 인공지능 에이전트 서비스 급증 속 랙당 CPU 비율 1대 1 수렴… 2027년 출하량 40% 이상 성장 전망
- 인텔 패키징 병목 틈탄 AMD 점유율 27% 확대 추정… Arm 진영 2027년 점유율 30% 관측
- 고용량 DDR5와 CXL 메모리 가치사슬 직결… 데이터센터 전력망 포화가 공급 속도 조절
- 인텔 패키징 병목 틈탄 AMD 점유율 27% 확대 추정… Arm 진영 2027년 점유율 30% 관측
- 고용량 DDR5와 CXL 메모리 가치사슬 직결… 데이터센터 전력망 포화가 공급 속도 조절
 이미지 확대보기
인공지능 에이전트 서비스가 산업 현장 전반으로 파고들면서 서버 중앙처리장치(CPU) 시장이 가파른 성장 궤도에 진입하고 있다.
대만 시장조사업체 트렌드포스는 2026년 10월 22일(현지시각) 발표한 인공지능 서버 산업 보고서를 통해 글로벌 서버 CPU 출하량이 2027년 전년 대비 40% 이상 늘어날 것이라는 분석을 제시했다.
2025년 하반기부터 축적된 추론 연산 수요가 본격화하면서 2026년 출하량 또한 전년 대비 31% 증가할 것으로 추산된다. 연산 랙 구조가 바뀌면서 한국 반도체 공급망에는 고용량 서버용 D램과 차세대 모듈 공급 기반이 넓어질 수 있다는 관측이 나온다.
가속기와 중앙처리장치 비율 1대 1로 재편
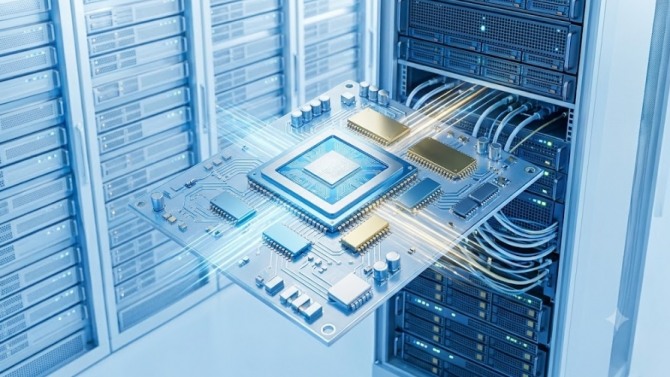
트렌드포스는 서버 랙 내부의 CPU 대 GPU·ASIC(주문형반도체) 비율이 기존 1대 8 환경에서 1대 2 또는 1대 1 수준으로 이동하고 있다고 분석했다. 가속기 8개당 1개 꼴로 탑재되던 CPU가 가속기와 대등한 숫자로 묶이면서 서버용 프로세서 출하 물량을 끌어올리는 구조다. 가속기 독주 체제였던 데이터센터 랙 구성이 균형형 연산 환경으로 재설계되고 있다.
인텔의 제조 한계와 Arm·AMD의 세력 확장
전통적인 x86 프로세서 시장 내부에서는 제조 공급망 역량에 따라 희비가 엇갈리고 있다. 2025년 기준 서버 CPU 시장의 거의 90%를 차지했던 x86 진영 내부에서 점유율 재편이 나타났다.
인텔은 신제품의 미세공정과 첨단 패키징 차질에 더해 내부 제조 시설 용량의 한계가 겹치면서 시장 점유율 감소세를 겪고 있다. 에메랄드 래피즈와 그라나이트 래피즈 제품군 중심의 공급에 머물며 수요를 온전히 흡수하지 못하는 상황이다.
반면 AMD는 2026년 차세대 베니스 프로세서의 소규모 양산에 들어선 가운데 제노아와 토린 플랫폼의 견조한 출하를 이어가고 있다. 위탁 생산처인 TSMC의 인력 부족이라는 제약 요인이 겹쳤는데도 트렌드포스는 AMD의 2026년 서버 CPU 시장 점유율이 약 27%까지 늘어날 것으로 추정했다. AMD는 2027년 상반기 신제품 투입으로 입지를 더 넓힌다는 구상이다.
빅테크 기업들의 자체 프로세서 도입은 Arm 아키텍처 진영의 도약을 이끌고 있다. 시장 점유율 10%를 넘어선 Arm 계열은 2026년 x86 제품군을 웃도는 성장세를 나타내며 점유율 20%를 돌파할 것으로 예상된다.
아마존웹서비스의 그래비톤 배치가 이어지는 가운데 엔비디아 그레이스, 구글 액시온, 마이크로소프트 코발트 100, Arm의 자체 인공지능 프로세서가 양산 공급망에 들어섰다. 2027년에는 엔비디아 베라의 대규모 출하와 화웨이, 알리바바의 이티안 720·730 프로세서 도입이 겹치며 Arm 진영 점유율이 약 30%에 도달할 것으로 관측된다.
한국 메모리 산업의 공급 경로와 전력망 수용 한계
삼성전자와 SK하이닉스가 공급하는 10나노급 선단 공정 기반 64기가바이트(GB) 이상 고용량 DDR5 RDIMM 모듈 수요가 직접적인 영향을 받는다. 프로세서 소켓이 증가할수록 채널당 탑재되는 D램 모듈 수량이 비례해 늘어나는 까닭이다.
아울러 CPU와 가속기 사이 메모리 풀을 공유하는 차세대 CXL 2.0 인터페이스 채택 논의가 본격화하면서 한국 부품 검사 장비 업계의 공급 기회도 점진적으로 넓어질 수 있다.
다만 각국 데이터센터의 전력 공급 인프라 제약은 시장 팽창 속도를 조율하는 환경 요인으로 꼽힌다. 단일 랙당 허용 전력 한계에 부딪힐 경우 고성능 프로세서 장착 일정이 뒤로 밀릴 수 있다.
전력망 연계 규제가 까다로워지면 서버 랙 교체 속도가 조정되면서 메모리 주문이 집행되는 시간표 역시 영향을 받을 여지가 남아 있다. 프로세서 양산 수율과 전력망 수용성이라는 두 축이 2027년 출하량 40% 성장의 현실화 여부를 가늠할 잣대다.
김주원 글로벌이코노믹 기자 park@g-enews.com


