







;)
;)
;)

3분기 2954대 생산·3806대 인도…14억달러 현금흐름 개선 추진, 보급형 신차도 연기
 이미지 확대보기
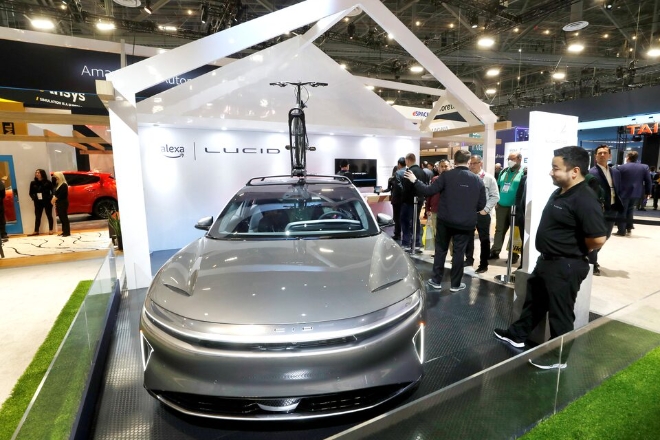
미국 전기차 업체 루시드그룹이 3분기 생산량을 전분기보다 38% 줄이며 재고 축소와 비용 절감에 속도를 내고 있다.
생산량은 지난해 1분기 이후 가장 낮은 수준으로 떨어진 반면 인도량은 생산량을 웃돌았다. 판매 확대보다 기존 재고를 줄이고 생산 규모를 실제 수요에 맞추는 데 초점을 맞춘 결과다.
6일(이하 현지시각) 블룸버그통신 등에 따르면 루시드는 3분기에 전기차 2954대를 생산하고 3806대를 고객에게 인도했다고 전날 밝혔다.
생산량은 2분기 4774대보다 38.1% 감소했고 지난해 같은 기간 3891대와 비교하면 24.1% 줄었다.
인도량은 지난해 3분기 4078대보다 6.7% 감소했다. 직전 분기 3953대와 비교해도 소폭 줄었다.
◇생산은 세 분기 연속 감소…이번엔 판매가 생산 추월
루시드의 생산량은 지난해 4분기 7874대로 정점을 찍은 뒤 올해 1분기 5500대, 2분기 4774대, 3분기 2954대로 세 분기 연속 감소했다.
3분기 생산량은 2025년 1분기 2212대 이후 가장 적다.
올해 초까지는 생산이 인도를 크게 웃돌았다.
1분기에는 5500대를 생산했지만 인도는 3093대에 그쳤다. 2분기에도 생산 4774대, 인도 3953대로 생산량이 판매량보다 많았다.
그러나 3분기에는 생산 2954대보다 인도량이 852대 많은 3806대를 기록했다.
루시드는 이를 의도적인 재고 감축의 결과라고 설명했다.
루시드는 “단기 수요에 맞춰 생산을 계속 조정하고 있다”며 기존 차량 재고를 고객 인도로 전환하는 작업을 진행하고 있다고 밝혔다.
테크크런치에 따르면 최근 6개 분기 가운데 5개 분기에서 루시드의 생산량이 인도량을 웃돌았다.
따라서 이번 3분기 실적은 루시드가 생산 확대 중심 전략에서 재고와 현금을 관리하는 방향으로 무게중심을 옮기고 있음을 보여준다.
◇14억달러 현금흐름 개선…2교대 없애고 인력 감축
루시드의 감산은 실비오 나폴리 최고경영자(CEO)가 추진하는 대대적인 비용 절감 계획의 일부다.
나폴리 CEO는 6월 취임한 뒤 조직 단순화와 비용 구조 개선을 핵심 과제로 내세웠다.
루시드는 올해 현금흐름을 14억달러(약 1조9102억원) 개선한다는 목표를 세웠다.
지난 2분기 실적 발표 당시 루시드는 이 가운데 차량 재고 축소를 통해 6억~8억달러(약 8186억~1조915억원), 자본지출 감축으로 5억달러(약 6822억원), 운영비 절감으로 2억달러(약 2729억원)를 확보할 계획이라고 밝혔다.
애리조나 공장의 2교대 근무도 6월 폐지했다.
인력 약 18%를 줄이는 구조조정도 단행했다. 테크크런치는 감원 규모를 약 1500명으로 전했다.
블룸버그는 이번 3분기 생산 감소는 “2교대 폐지와 비용절감 정책이 실제 생산 현장에 반영된 결과”라고 분석했다.
루시드는 3분기 그래비티 SUV의 수요가 다시 살아나기 시작했다고 밝혔지만 전체 인도량은 전년 동기보다 감소했다.
◇고가 전기차만으론 한계…보급형 ‘코스모스’도 연기
루시드가 직면한 보다 근본적인 문제는 판매 규모다.
루시드는 현재 고급 세단 에어와 SUV 그래비티를 중심으로 판매하고 있지만 두 차량 모두 대중적인 판매 규모를 확보하는 데 어려움을 겪어왔다고 테크크런치는 전했다.
나폴리 CEO도 지난 8월 투자자들에게 회사의 과거 사업 수행을 강하게 비판했다.
그는 “우리는 여러 측면에서 실망스러운 결과를 냈고 그것이 너무 오래 지속됐다”며 약속을 제대로 지키지 못했고 준비되지 않은 제품을 출시했으며 서비스 투자는 부족했고 품질 문제에는 너무 느리게 대응했다고 말했다.
판매 기반을 넓히기 위해 준비했던 중형 전기차 ‘코스모스’의 출시도 늦춰졌다.
코스모스는 5만달러(약 6822만원) 미만에서 시작하는 루시드의 첫 본격적인 보급형 모델로 계획됐다.
기존 에어와 그래비티보다 훨씬 넓은 소비자층을 겨냥한 차량이다.
그러나 나폴리 CEO는 품질과 생산 준비가 충분하지 않은 상태에서 서둘러 출시하지 않겠다며 일정을 연기했다.
그는 “제품이 준비되기 전에 시장에 내놓았던 과거의 실수를 되풀이하지 않을 것”이라고 말했다.
비용을 줄이기 위해 생산을 축소하면서도 향후 판매 확대를 이끌 핵심 모델 출시까지 늦어진 만큼 루시드는 당분간 기존 차종의 판매와 재고 축소에 더욱 의존해야 하는 상황이다.
◇리비안은 2만대 육박…보급형 차종이 희비 갈랐다
테크크런치는 같은 신생 전기차 업체인 리비안과의 대비도 주목했다.
리비안은 보다 저렴한 SUV R2의 생산 확대에 힘입어 3분기 약 2만대를 인도하며 분기 기준 사상 최대 판매를 기록했다.
2분기 인도량 1만2194대에서 크게 늘어난 수치다.
반면 루시드의 3분기 인도량은 3806대에 머물렀다.
두 회사의 제품 구성과 사업 여건이 다른 만큼 단순 비교하기는 어렵지만 대중적인 가격대의 전기차 확보가 판매 규모 확대에 중요한 변수로 작용하고 있다는 점은 분명해지고 있다.
루시드 역시 2021년 기업공개 당시에는 2024년 한 해에 최대 9만대의 전기차를 출하할 수 있을 것으로 예상했지만 실제 사업 확대 속도는 당시 기대에 크게 못 미쳤다.
CNBC에 따르면 루시드 주가는 올해 들어 60% 이상 하락했다.
3분기 실적 발표 당일 주가는 4.17달러로 1% 미만 상승했고 시간외 거래에서도 큰 변화를 보이지 않았다.
루시드가 생산 확대보다 재고와 현금 관리에 우선순위를 두면서 향후 관건은 비용 절감이 실제 현금흐름 개선으로 이어지는지, 그래비티 판매가 회복되는지, 보급형 코스모스가 지연된 일정에 맞춰 안정적으로 시장에 나올 수 있는지가 될 전망이다.
김현철 글로벌이코노믹 기자 rock@g-enews.com


