







;)
;)
;)

2021~2026년 아세안 10개국 누적 투자 약속액, 2025년 예상 수출액 150억 달러에 육박
태국 2027년 생산 의무·인도네시아 2030년 국산화율 80% 요건에 중국 업체도 압박
인도네시아·아세안 시장 공략하는 한국 자동차와 배터리 업계에 새로운 경쟁 변수
태국 2027년 생산 의무·인도네시아 2030년 국산화율 80% 요건에 중국 업체도 압박
인도네시아·아세안 시장 공략하는 한국 자동차와 배터리 업계에 새로운 경쟁 변수
 이미지 확대보기
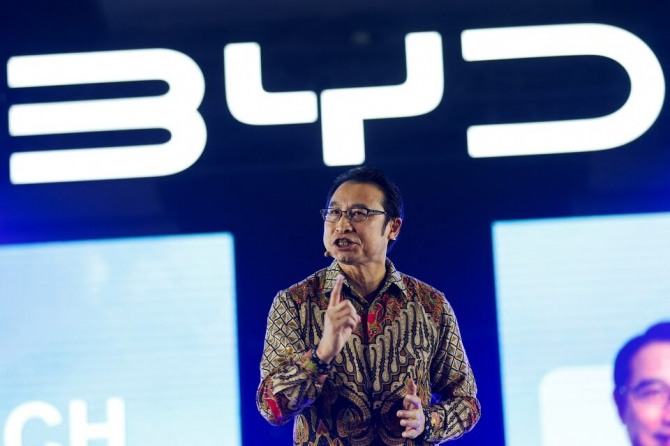
중국 완성차 기업들이 지난 2021년부터 2026년까지 아세안 10개국에 약 177억 달러(약 23조 9835억원)규모의 누적 투자를 약속하며 현지화를 가속화하고 있다.
중국의 자동차 전문 정보·미디어 플랫폼 가스구(Gasgoo, 盖世汽车)는 9월 22일(현지시각) 중국기계전자제품수출입상공회의소 관계자 발언을 인용해 이같이 보도했다.
이번 대규모 투자는 인도네시아와 태국을 중심으로 완성차 조립과 배터리 공급망 구축에 집중되며 한국 완성차와 배터리 업계의 전략적 대응을 압박하고 있다.
아세안 누적 투자 177억 달러 돌파
중국 완성차 기업들이 아세안(ASEAN·동남아시아국가연합) 시장을 겨냥한 투자의 고비를 가파르게 높이고 있다.
중국 자동차 매체 가스구는 22일(현지시각) 선샤오훙 전 중국기계전자제품수출입상공회의소 자동차 국제화 위원회 비서장의 2026 TEDA 자동차산업 발전 국제포럼 발표 내용을 인용해, 2021년부터 2026년까지 중국 완성차 업체들이 아세안 10개국에 약 177억 달러(약 23조 8950억 원) 규모의 누적 투자를 약속했다고 상세히 보도했다.
이 수치는 중국이 2025년 아세안 시장에 수출할 것으로 예상되는 약 99만 대, 150억 달러어치 규모의 단일 연도 수출액에 맞먹는 수준이다. 과거의 단순 수출 위주 모델에서 벗어나 현지 생산기지 구축으로 투자 전략의 중심이 근본적으로 이동하고 있음을 방증한다.
투자 3단계 전개와 국가별 가동률 격차
가스구 보도에 따르면 아세안 투자는 명확한 세 단계로 전개됐다. 2010~2014년은 약 5억 달러 규모의 경량 자산 진출 시험기였고, 2015~2021년에는 인수합병 중심 확장기로 투자액이 약 28억 5000만 달러에 달했다. 이 시기에 창청자동차가 태국 러용 소재 제너럴모터스 공장을 인수하는 성과를 냈다.
2022년 이후에는 CATL과 비야디(BYD)의 대형 프로젝트가 본격화하면서 투자액이 약 138억 달러로 폭발적으로 불어났다. 이는 누적 총액의 약 80%에 해당하는 압도적인 규모다. 투자 지역은 인도네시아가 36%, 태국이 32%를 차지하며 집중됐다.
용도별로는 완성차 조립 프로젝트가 54%, 배터리 투자가 34.5%를 차지하며, 나머지는 부품 분야로 흘러들었다. 현재 아세안 전역에 진출한 중국 자동차부품 업체만 해도 약 180곳에 이른다.
다만 투자 규모가 급팽창했음에도 현장 이행 속도는 국가별로 큰 격차를 보인다.
태국 프로젝트 가동률은 76%에 이르는 반면, 인도네시아는 약 40%, 말레이시아와 베트남은 각각 약 24% 수준에 머물러 현지 공급망 정착 과정에서 국가별 완성도 차이가 뚜렷하게 확인되고 있다. 이러한 생산기지 구축의 편차는 향후 시장 경쟁 구도에도 변수로 작용할 전망이다.
현지 규제 압박과 출혈 경쟁 리스크
현지 규제와 경쟁 환경의 압박도 점차 거세지고 있다. 태국은 전기차 지원 정책인 EV3.5 보조금을 받아 수입한 전기차에 대해 2026년까지는 수입 1대당 현지 생산 2대, 2027년에 생산을 시작하는 경우에는 1대당 3대를 생산해야 하는 의무를 부과하고 있다.
인도네시아는 2026년부터 부품 현지조달 비율을 40%로 시작해 2029년 60%, 2030년 80%까지 단계적으로 높이도록 규정한다. 또한 중국 완성차 업계 내부에서는 무분별한 저가 출혈 경쟁이 브랜드 신뢰와 사후 서비스 체계를 붕괴시키고 있다는 자성도 나온다.
선 전 비서장은 자동차 국제화 15차 5개년 계획의 핵심 키워드로 '현지에 뿌리내리기'를 제시하며, 단순 수출 물량 확대보다 지속 가능한 현지화 역량 확보가 시급하다고 강조했다. 현지 정책 규제 강화와 저가 출혈 경쟁 리스크가 동시에 고조되는 모습이다.
향후 통상 흐름을 가를 핵심 변수는 중국 완성차 업체들의 대규모 동남아 현지화 투어가 실질적인 산업 생태계 구축으로 이어져 인도네시아와 아세안 시장을 공략하는 한국 자동차와 배터리 업계의 전략에 어떤 구조적 압박을 가할지다. 동남아 전기차 시장에서 한국과 중국 업계 간의 현지화와 공급망 경쟁이 치열해질 전망이다.
진형근 글로벌이코노믹 기자 jinwook@g-enews.com


