







;)
;)
;)

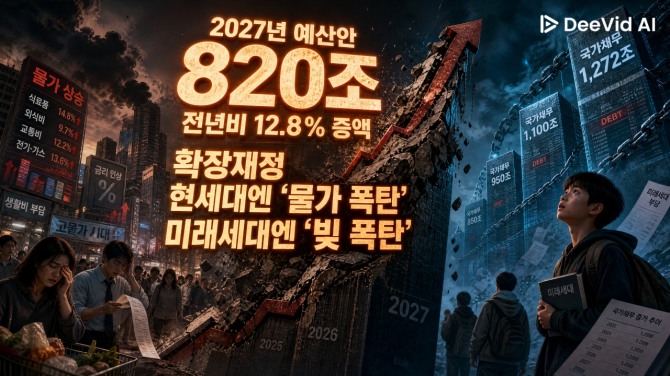
2027년 예산안 820.9조원, 전년 대비 12.8% 급증…“역대 최대”
기획예산처, IMF의 중장기 일반정부부채 비율 착시가 확장재정 명분인가
‘반도체 착시’와 ‘복리 추계 함정’ 벗어나 재정 건전성 확보해야
기획예산처, IMF의 중장기 일반정부부채 비율 착시가 확장재정 명분인가
‘반도체 착시’와 ‘복리 추계 함정’ 벗어나 재정 건전성 확보해야
 이미지 확대보기
과거 문재인 정부 시절(2018~2022년) 본예산 총지출 증가율이 연평균 8.7% 수준의 확장재정을 펼쳤을 때도 수차례 ‘추경’이 동원됐다. 이번 2027년 예산안은 단번에 12.8%를 증액했다. 과도한 재정지출과 통화팽창 뒤에는 반드시 물가폭등이라는 후과가 따른다. 예산 지출 폭주를 멈추지 않고 있다. 서민 고통을 야기했던 재정 중독과 물가폭등의 기억이 생생하다.
정부와 여권이 확장재정 정당성을 강하게 주장하는 배경에는 10월에 발표된 국제통화기금(IMF)의 한국 재정점검보고서(Fiscal Monitor)가 있다. IMF의 통계를 아전인수로 해석하며, ‘확장재정’의 대국민 설득 명분으로 삼고 있는 것이다.
지형이 바뀐 것은 불과 6개월 만이다. 지난 4월 IMF는 한국의 2026년 명목 GDP 대비 일반정부부채(D2) 비율을 54.4%로 전망했다. 2029년에는 60.1%에 달해 비기축통화국 안전 기준선인 60%를 넘어설 것이라 경고한 바 있다.
IMF 10월 보고서의 대반전…2029년 부채비율 60.1%에서 48.2%로 대폭 하향
그러나 10월 보고서에서 대반전이 일어났다. IMF는 2026년 D2 비율 전망치를 기존 54.4%에서 47.3%로 7.1%p나 낮췄다. 2029년 전망치도 60.1%에서 48.2%로 11.9% 포인트, 2031년 전망치는 63.1%에서 49.7%로 무려 13.4%p나 대폭 하향 조정했다.
정부와 여권은 이 수치에 고무되어 신규 국채발행과 확장재정의 면죄부를 얻은 듯 행동하고 있다. 그러나 이는 통계 착시에 불과하다.
실제 나랏빚인 일반정부부채(D2) 절대액은 오히려 늘어났다. 올해 한국의 D2 금액은 지난 4월 발표(1370조원)보다 35조원 늘어난 1405조원에 달한다. 빚은 늘었는데 빚 비율만 줄어든 셈이다.
이유는 간단하다. 일반정부부채 비율은 일반정부부채를 명목 GDP로 나누어 산출한다. 분자인 부채가 늘어나도 분모인 명목 GDP가 더 늘어나면 부채비율은 낮아진다.
2026년 반도체 수출 특수로 경제성장률이 상향 조정되면서, 2026년 명목 GDP 추정치는 기존 2518조원(1.85조 달러)에서 2970조원(2.2조 달러)으로 452조원이나 급증했다. 일반정부부채는 지난 4월 1370조원에서, 10월 보고서엔 1405조원으로 35조원이 늘었다. 4월에 예상했던 부채 규모보다 35조원이 더 늘어났다는 것을 보여주고 있다.
분모(명목 GDP) 증가 폭이 분자(일반정부부채) 증가 폭보다 훨씬 컸던 것이 일반정부부채 비율 하락의 본질이다. 정부는 “반도체 특수로 인한 수출 증대와 세입 여건 개선 영향”으로 설명했다.
IMF, 2027년 이후 중장기 전망은 ‘복리의 마법’…경기는 ‘들쭉날쭉’이다
당해연도(2026년) 전망치는 4월에 전망한 것보다 10월 전망치가 시기적으로 정확성이 높아지는 것은 사실이다. 문제는 중장기(2027년~2031면) 전망치다. 10월 중장기 전망에서 2027년 이후 일반정부부채 비율이 점점 낮아지는 현상을 보였다. 지난 4월 중장기 전망에서 일반정부부채 비율이 증가하는 추세와 정반대 현상이 나타난 것이다.
중장기 전망에 작동하는 ‘복리(Compound Effect)의 마법’이다. IMF의 중장기 재정 추계는 당해연도(2026년)의 명목 GDP 성장률을 복리로 적용하여 미래 지표를 산출한다. 반도체 특수로 일시 부풀려진 2026년 명목 GDP 수치가 중장기 전망 전체에 누적 적용되면서 2027년 이후 부채비율이 기하급수적으로 하락하는 수학적 착시가 발생한 것이다. 경기는 들쭉날쭉이라 복리의 마법이 통하지 않는다.
2026년 반도체 특수로 증가한 경제성장률과 명목 GDP 규모가 올해뿐만 아니라 중장기 전망치 전체에 영향을 미친 것을 알 수 있다.
‘반도체 착시’에 도취된 확장재정은 ‘망조’…외환위기 당시 ‘반도체 착시’를 잊었나
반도체 경기는 3~4년 주기 사이클을 타는 극심한 변동성을 겪는 산업이다. 영원한 특수는 없다. 1994~1995년 반도체 호황에 취했다가 1996년부터 가격 폭락과 무역적자로 이어지면서 외환위기의 참화를 맞았다. 무수한 기업이 부도나고, 수많은 국민이 길거리로 내몰린 고통스러웠던 역사적 교훈을 잊었는가. 지난 4월 전망치가 10월 전망에서 뒤집어졌듯이, 경기가 꺾이고 GDP 증가가 정체되는 순간, 꾸준히 쌓인 부채는 부메랑이 되어 중장기 전망을 한순간에 뒤집을 것이다.
방만 재정, 국민에겐 ‘물가 폭탄’, 미래세대엔 ‘빚 폭탄’
일시적인 수출 호조와 세수 개선을 지속 가능한 ‘성장과 재정의 선순환’으로 포장하는 것은 국민을 속이는 일이다. 나아가 재정 건전성을 사수해야 할 기획예산처가 정권의 입맛에 맞춰 확장재정의 나팔수를 자처하는 것은 위험천만하다. 올곧은 공무원들이 나라 곳간을 지키고, 미래세대의 삶을 지켜야 한다.
정권의 임기는 유한하고 정치인은 책임지지 않는다. 통계 착시에 도취해 남긴 천문학적인 재정적자는 물가폭등의 기폭제가 되어 현세대를 망친다. 나아가 미래세대에겐 갚지 못할 천문학적인 빚 폭탄만 안기게 된다. 정부와 여당은 예산 지출 폭주를 멈추고 재정 보수주의로 즉각 복귀해야 한다.
황상석 글로벌이코노믹 수석 전문위원 h1234@g-enews.com


