







;)
;)
;)

이에스파워 매입채무, 성신양회 장기성매출채권과 445억 '판박이'
성신양회, 7년 넘게 '대손상각'만 하고 '제각'은 회피…부당지원 ‘의혹’
이에스파워 ‘매입채무’, 채무면제이익 처리 못 하는 속사정은
소멸시효 지나도 채무면제익·소멸시효완성익 미계상 시 법인세 추징 ‘의혹’
성신양회, 7년 넘게 '대손상각'만 하고 '제각'은 회피…부당지원 ‘의혹’
이에스파워 ‘매입채무’, 채무면제이익 처리 못 하는 속사정은
소멸시효 지나도 채무면제익·소멸시효완성익 미계상 시 법인세 추징 ‘의혹’
 이미지 확대보기
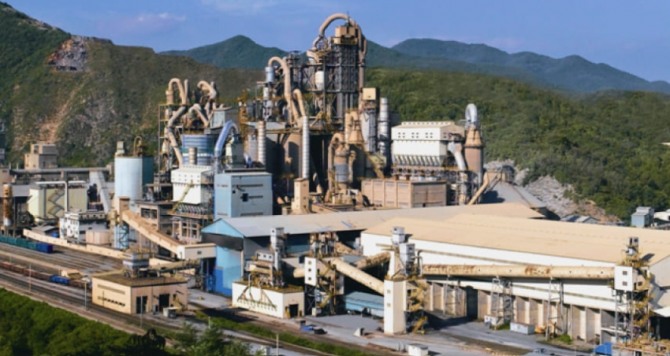
성신양회가 회수 가능성이 낮은 장기성매출채권에 대해 대손상각 처리를 하며 대손충당금을 쌓으면서도 장기 미회수 채권을 포기하는 ‘제각(소멸)’ 절차는 피하고, 이에스파워 역시 이를 ‘채무면제이익’이나 ‘소멸시효완성익’으로 반영하지 않는 이상 거래 정황이 포착됐다.
◇ 장기성매출채권 = 매입채무… 2025년 기준 445억 ‘수치 일치’
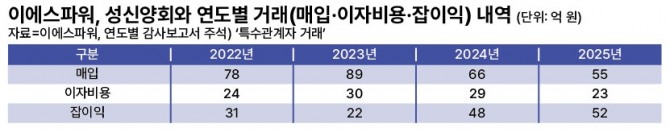
성신양회 사업보고서 주석에 따르면, 기타특수관계자 거래 내역 중 성신양회의 ‘장기성(비유동)매출채권’과 이에스파워가 성신양회에 지고 있는 ‘매입채무’ 금액이 수년째 동일한 수준을 유지하고 있는 것으로 확인됐다.
2020년부터 양사의 장기성 채권·채무 합계액이 맞춰지기 시작하더니, 2023년부터는 성신양회의 장기성매출채권과 이에스파워의 매입채무 수치가 일치하는 양상을 보였다.
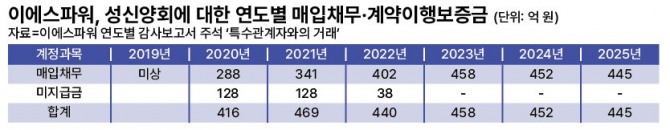
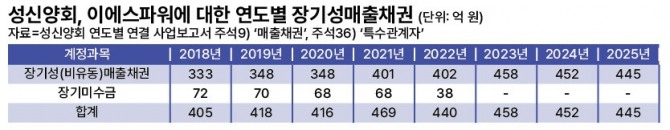
2025년 기준 이에스파워의 매입채무는 445억원으로, 성신양회가 계상한 장기성매출채권(445억원)과 일치한다. 성신양회가 지속적으로 물품 등을 공급했으나 이에스파워가 대금을 상환하지 않아 외상대금이 누적된 결과로 풀이된다.
특히 2025년 기준 이에스파워의 성신양회 대상 연간 매입액은 55억원 수준이다. 연간 매입 규모(55억원)에 비해 미상환 매입채무(445억원)가 비정상적으로 거대한 구조다. 해당 매입채무는 2025년 이에스파워 전체 부채(901억원)의 약 절반을 차지한다.
◇ 대손충당금 쌓으면서 ‘제각’ 회피…7년 이상 경과 채권 방치 논란
성신양회는 2018년부터 회수 기간이 길어진 매출채권 333억원을 ‘장기성매출채권’으로 별도 분류하고, 이 중 235억원을 대손충당금으로 설정했다. 2018년 당시 이미 설정된 충당금 규모를 감안하면, 2025년 말 기준으로 최소 7년 이상 경과한 채권이 상당수 포함되어 있을 것으로 추정된다.
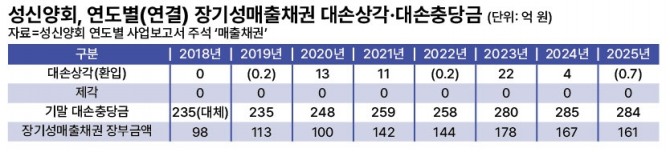
성신양회는 2025년까지 장기성매출채권 445억원 중 284억원을 대손충당금으로 쌓아 장부상 잔액을 161억원으로 낮추며 대손상각 처리를 이어왔다. 문제는 회계상 대손상각을 진행하면서도 ‘제각(채권 장부상 소멸)’ 처리는 회피하고 있다는 점이다.
성신양회의 2018년부터 2025년까지 사업보고서 주석을 확인한 결과, 장부상 실제 '제각' 처리된 내역은 전무했다.
상법 64조(상사시효)에서 상행위로 인한 채권 소멸시효는 5년이다. 다만 다른 법령에 이보다 단기 시효 규정이 있는 때에는 그 규정에 따른다. 민법 제163조 제6호에 따르면 상인의 상품 판매 대가 채권(물품대금채권)은 3년의 단기소멸시효가 적용된다. 가압류·가처분·소송 제기 등 법적 소멸시효 중단 조치가 없었다면, 성신양회의 장기성매출채권 대부분은 이미 소멸시효가 완성되었을 가능성이 크다.
성신양회가 회수 조치나 시효중단 조치 없이 채권을 방치한 것인지, 혹은 회수가 가능한 채권임에도 특수관계인 회사라는 이유로 소극 대응하며 대손 처리만 한 것인지가 핵심 쟁점으로 떠오른다.
◇ 세법상 익금 누락에 공정거래법상 ‘일반 부당지원’ 저촉 가능성
회계상 대손충당금을 쌓는 것(대손상각)과 법적으로 채권·채무 관계를 정산하는 것(채무면제)은 별개다.
채무자인 이에스파워 입장에서 매입채무를 장부에서 떨어내기 위해서는 채권자의 서면 채무면제 통보나 법적 소멸시효 완성이 전제되어야 한다. 성신양회가 서면 채무면제 의사를 밝히지 않음에 따라 이에스파워 역시 해당 채무를 ‘채무면제이익(영업외수익)’으로 처리하지 못하는 것으로 보인다.
그러나 법적 소멸시효(3년)가 이미 완성되었다면, 이에스파워는 소멸시효 완성 사업연도의 결산일에 이를 ‘소멸시효완성익(영업외수익)’으로 반영해야 한다. 법인세법상 채무면제이익과 소멸시효완성익은 모두 과세 대상인 익금에 해당한다. 만약 법적 소멸시효가 지났음에도 장부에 계속 채무로 남겨두어 이익 계상을 누락했다면 과세당국으로부터 법인세 추징 조치를 받을 수 있다.
업계에서는 양사가 특수관계라는 점을 이용해 겉으로는 “언젠가 갚아야 할 채무”로 남겨둠으로써 회계 및 세무상 탕감 절차를 의도적으로 유예하는 것 아니냐는 지적이 나온다. 이에스파워는 2025년 김영준 명예회장으로부터 성신양회 주식을 무상 증여받아 성신양회의 최상위 지배기업 위치에 오른 곳이다.
아울러 업계에서는 성신양회가 장기간 회수 되지 않는 채권을 지속적으로 대손 처리하면서 거래를 유지한 것은 실질적으로 오너 일가 회사인 이에스파워에 자금을 지원하는 효과를 낸 것으로 볼 수 있다는 해석도 나온다.
독점규제 및 공정거래에 관한 법률 제45조에 따르면, 공시대상기업집단이 아니더라도 특수관계인에게 유리한 조건으로 거래하거나 채무를 사실상 면제·방치할 경우 ‘일반 부당지원행위’에 해당해 과징금 부과 및 검찰 고발 대상이 될 수 있다.
한편, 본지는 성신양회와 이에스파워 측에 ▲장기성매출채권의 소멸시효 중단 조치 여부 ▲채무면제 의사표시 및 서면 통보 여부 ▲채무면제이익 반영 및 법인세 과세 여부 ▲공정위 조사 여부 등에 대해 서면 질의를 송부했으나, 양사 모두 어떠한 답변도 내놓지 않았다.
황상석 글로벌이코노믹 기자 h1234@g-enews.com


